こんにちは、ネコのシッポです。
日本株の売買が過去にないほど盛り上がっている2026年。その「場所代」を受け取る立場にあるのが、東京証券取引所などを運営する日本取引所グループ(JPX)です。
7月の第1四半期決算に続き、今回は中間決算(2026年4〜9月)を一次資料ベースで読み解きます。数字は文句なしに強い一方で、四半期ごとに分けて見ると「少しだけ勢いが落ちた」部分も見えてきました。良い点も気になる点も、淡々と整理していきます。
三行要約
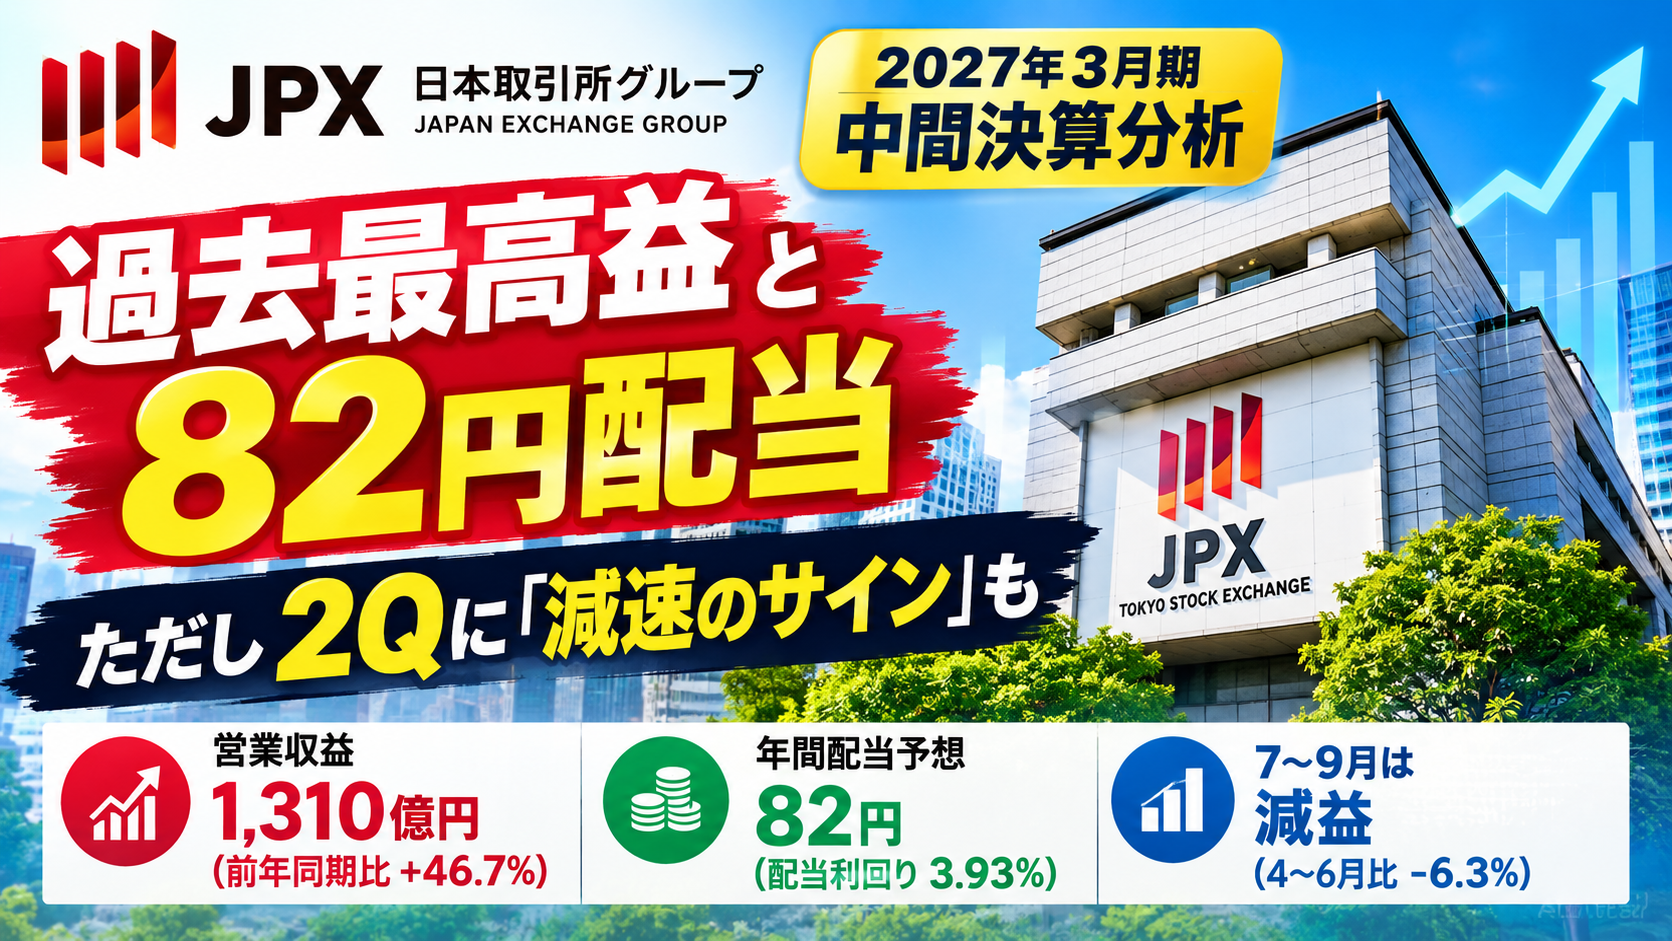
- 中間期は営業収益1,310億円(前年同期比+46.7%)、純利益572億円(+65.6%)と、日本株の売買代金倍増を追い風に過去最高の増収増益でした。
- 9月に2度目の上方修正を実施済みで、年間配当予想は82円(前期61円から+34.4%)。配当利回りは3.93%(※2026年10月27日終値2,088円時点)です。
- ただし7〜9月単独では1日あたりの売買代金が減り、営業利益は4〜6月比で6.3%減少。配当は「利益に連動する方式」のため、市況の変化には注意が必要です。
今期の見どころ
売買代金がほぼ2倍に
JPXの収益の柱は、株やデリバティブが売買されるたびに受け取る「取引料」と、売買の決済を保証する「清算」の手数料です。いわば日本株市場の「通行料」のようなものです。
今期は株券等の1日平均売買代金が 6.28兆円 → 11.90兆円(+89.5%) と、ほぼ倍増しました。その結果、
- 取引関連収益:347億円 → 538億円(+54.9%)
- 清算関連収益:230億円 → 413億円(+79.5%)
と大きく伸びています。
利益率は驚異の64.6%
売上にあたる営業収益の伸び(+46.7%)に対して、費用の伸びは+24.0%に抑えられています。取引所は、システムが整っていれば売買が増えても費用はそれほど増えない「固定費型」のビジネスです。そのため、営業利益率は 57.4% → 64.6% へ上昇しました。100円の売上から約65円の利益が残る計算で、非常に高い水準です。
市況に左右されにくい収益も着実に成長
売買代金に連動しない「ストック型」の収益も伸びています。
| 区分 | 前年同期 | 当中間期 | 伸び率 |
|---|---|---|---|
| 情報関連収益(株価データ・指数の提供など) | 162億円 | 188億円 | +15.7% |
| システム関連収益(回線・サーバー設置サービス) | 68億円 | 72億円 | +5.6% |
| 年間上場料 | 66億円 | 73億円 | +9.4% |
派手さはありませんが、市況が落ち着いたときに業績を下支えする部分として重要です。
配当予想は年82円へ
年間配当予想は、期初の61円から7月に77円、9月に82円へと2度増額されました。中間配当は41円(前年同期25円)で、すでに確定しています。あわせて、上期に約205億円の自社株買いも実施しています。
気になった点
7〜9月は「少しだけ減速」
四半期ごとの営業利益を並べると、次のようになります。
右肩上がりが続いていましたが、2026年7〜9月は437億円→410億円と、わずかに下がりました。1日平均売買代金が12.39兆円→11.42兆円へ減ったことに加え、賃上げなどで人件費も増えています。前年同期比では+57.2%と依然として大幅増益ですが、「ピークを打ったかもしれない」という見方もできる数字です。
会社も下期は「減速」を前提にしている
通期予想(営業利益1,545億円)から上期実績(847億円)を引くと、下期は約698億円となり、上期より2割弱少ない計算です。売買代金の前提も通期11兆円(上期実績は11.90兆円)で、下期は10兆円程度への減速を見込んでいると読めます。言い換えると、会社の予想はやや控えめに置かれているとも言えます。
「金利スワップの担保管理収益」は割り引いて見る
清算関連収益の伸びの一部(+97.6億円)は、金利スワップ取引の担保管理から得る収益です。ただし、その一部は参加者に返す費用(+64.7億円)として計上されており、利益への貢献は見た目ほど大きくありません。この収益・費用を除いても営業収益は+38.0%なので、増益の実態が強いことに変わりはありません。
株価は1Q決算時から下落
株価は1Q決算時の2,241円(※2026年7月28日終値時点)から2,088円(※2026年10月27日終値時点)へ、6.8%下がっています。決算発表日の10月27日だけでも前日比4.8%の下落でした。
長期配当目線での評価
配当方針は「業績連動型」
JPXの配当方針は、決算短信に 「配当性向を60%以上とすることを目標」 と明記されています。「利益の6割以上を配当に回す」という意味で、実際には約80%と、かなり手厚く還元しています。
| 年度 | 年間配当 | 配当性向 |
|---|---|---|
| 2026年3月期(実績) | 61円 | 79.4% |
| 2027年3月期(予想) | 82円 | 79.7% |
一方で、「毎年配当を減らさない(累進配当)」という約束はしていません。利益が増えれば配当も増え、利益が減れば配当も減る仕組みです。
過去には減配もあった
IR Bankの配当履歴(株式分割を考慮した値)を見ると、
- 2019年3月期:27円
- 2020年3月期:26円(減配)
- 2021年3月期:24円(減配)
- 2023年3月期:26円(据え置き)
と、市況が振るわなかった時期には配当が下がっています。足元の82円は、過去最高の利益を前提とした金額であり、市況が以前のような水準に戻れば、配当も20〜30円台の水準へ近づく可能性があることは知っておきたいところです。
財務は非常に健全
JPXの決算書は、清算業務で一時的に預かる巨額の資産・負債(約51兆円)が両方に計上されるため、見かけの自己資本比率は0.6%と極端に低く見えます。これを除いた 実質的な自己資本比率は69.3% と高水準です。
また、現金(1,418億円)が借入金(525億円)を大きく上回る「実質無借金」の状態で、差し引き約894億円の手元資金があります。配当を支払う体力そのものに不安はありません。
株価指標(※2026年10月27日終値2,088円時点)
| 指標 | 数値 | 計算 |
|---|---|---|
| 予想PER | 20.30倍 | 2,088円 ÷ 予想1株利益102.88円 |
| PBR | 6.16倍 | 2,088円 ÷ 1株純資産338.93円 |
| 配当利回り | 3.93% | 82円 ÷ 2,088円 |
| 時価総額 | 約2兆1,544億円 | 2,088円 × 発行済株式数 |
配当利回り3.93%は、IR Bank掲載の過去の利回り(概ね1〜3%弱)と比べると高めの水準です。ただし、それは「配当が過去最高水準だから」という面が大きい点に注意が必要です。
筆者の保有状況と投資判断
日本取引所グループは、私が実際に保有している銘柄の一つです。新NISAが始まった2024年に購入し、その後の株式分割を経て、現在も保有を続けています。
購入のきっかけは、「株式投資をするなら、その市場を運営する取引所の株は持っておきたい」と考えたことでした。あわせて、配当の水準が魅力的だったことも理由の一つです。
今回の中間決算については、7〜9月の減速は気になるところです。ただ、年82円へとしっかり増配してくれたので、現時点では問題ないと受け止めています。
結論はホールドです。売却する理由は見当たりません。また、すでに十分な株数を保有しているため、株価の水準に関係なく、今のところ買い増しは考えていません。配当利回り3.93%は私の基準である3%を上回っており、実質自己資本比率69.3%という財務の強さも、保有を続ける安心材料になっています。
約30銘柄のポートフォリオの中では、日本の株式市場を運営する替えのきかない存在であり、経営が揺らぐ心配が小さいことから、「安心して持ち続けられる安定枠」という位置づけです。
五項目の採点表
| 評価軸 | 点数 | 前回(1Q) | 根拠 |
|---|---|---|---|
| 収益力 | 18/20 | 18 | 中間期として過去最高、営業利益率64.6%。ただし7〜9月は4〜6月比で減益。 |
| 割安性 | 15/20 | 14 | PER20.3倍・PBR6.2倍と市場平均よりは高めだが、株価下落で1Q時より低下。利回り3.93%。 |
| 財務健全性 | 17/20 | 17 | 実質自己資本比率69.3%、手元資金も拡大。 |
| 株主還元 | 17/20 | 16 | 配当82円へ再増額、自社株買いも実施。累進配当ではない点で減点。 |
| 将来性・トレンド | 15/20 | 16 | ストック型収益は堅調。一方、売買代金の伸びに鈍化の兆し。 |
| 合計 | 82/100 | 81 |
前回(1Q決算時)との比較
- 合計は81点→82点と、ほぼ横ばいです。
- 割安性(+1):株価が2,241円→2,088円に下がり、配当予想も増えたことで、PERは23.3倍→20.3倍、利回りは3.44%→3.93%へ改善しました。
- 株主還元(+1):年間配当予想が77円→82円へ再び増額されました。
- 将来性・トレンド(−1):7〜9月に売買代金・利益がわずかに減少し、会社も下期の減速を前提にしているため、慎重に評価しました。
総合判断
中間決算は、過去最高益・2度の上方修正・82円への増配と、数字の面では非常に強い内容でした。実質自己資本比率69.3%、実質無借金という財務基盤も揺るぎなく、日本の株式市場そのものを運営するという替えのきかない事業である点も変わりません。
一方で、利益の大部分は「日本株がたくさん売買されていること」に支えられています。7〜9月にはその勢いがわずかに落ち、配当も利益に連動する方式です。今の82円配当を「この先もずっと続く水準」と考えるのは、少し楽観的かもしれません。
整理すると、次のように考えられます。
- 保有継続:財務・還元姿勢・事業の強さは変わっておらず、すでに保有している方にとって大きな懸念材料は見当たりません。
- 買い増し:利回り3.9%台は過去と比べて高めですが、それは「過去最高の配当」を前提にしたものです。市況が落ち着いたときの配当水準を許容できるかがポイントです。
- 様子見:7〜9月に減速の兆しが出ているため、10〜12月の売買代金の推移を確認してから判断するのも一つの考え方です。
ネコのシッポとしては、「配当を出す体力は十分だが、配当の金額は市況次第」という、JPXならではの性格を理解したうえで付き合いたい銘柄だと考えています。私自身は前述のとおり、買い増しはせずにホールドを続ける方針です。
この記事の補足コメント
- 本記事の数値は、2026年10月27日に公表された決算短信および決算説明資料「2026年度 第2四半期決算の概要」に基づいています。
- 株価・配当利回り・PER・PBRは、2026年10月27日終値2,088円で計算しています。
- 過去の配当履歴はIR Bankの分割調整後データを参照しました。直近2期(2026年3月期・2027年3月期)は決算短信の数値を使用しています。
- 「実質自己資本比率」は、決算短信に記載された、清算業務に関する資産・負債を除いた数値(69.3%)です。
- 中期経営計画の資料は今回の分析対象に含めていないため、計画の進捗評価は省略しています。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント