こんにちは、ネコのシッポです。
2026年8月6日、オリックス(証券コード:8591)の2027年3月期 第1四半期決算が発表されました。国内を代表する総合金融グループであり、高配当株としても長く人気を集めてきた銘柄です。
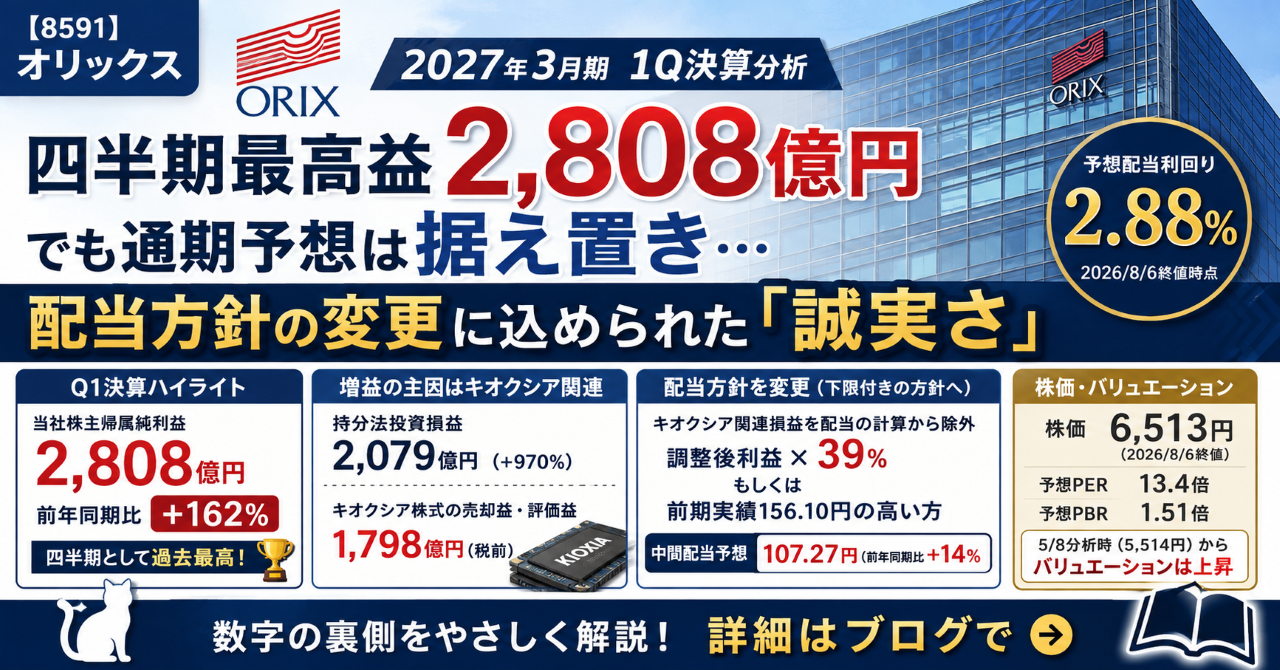
今回の決算、見出しの数字だけを追うと「四半期純利益2,808億円、前年同期比+162%で四半期として過去最高」という、まばゆいばかりの内容です。上期の純利益予想も8,400億円へ大幅に引き上げられました。
ところが、通期の予想は5,300億円のまま据え置きです。上期だけで8,400億円を稼ぐのに、通期は5,300億円。この一見おかしな数字の並びと、同じ日に発表された配当方針の変更こそが、今回の決算のすべてだと思います。
数字のインパクトに流されず、一次資料をたどりながら「この利益は本物なのか」「配当はどうなるのか」を一つずつ確認していきましょう。
三行要約
- Q1の当社株主帰属純利益は2,808億円(前年同期比+162%)で四半期として過去最高。ただし増益の中心は、東芝経由で取り込んだキオクシア株式の売却益・評価益1,798億円(税前)という、現金の入ってこない評価上の利益です。
- 会社は配当方針を変更し、このキオクシア関連損益を配当の計算から除外。「調整後利益×39%、もしくは前期実績156.10円の高い方」という下限付きの方針とし、中間配当予想は107.27円(前年同期93.76円比+14%)としました。
- 株価は6,513円(※2026年8月6日終値時点)まで上昇し、予想配当利回りは2.88%へ低下。予想PER13.4倍・PBR1.51倍と、前回分析時(5月8日5,514円・利回り3.40%)から明らかにバリュエーションは切り上がっています。
今期の見どころ
まず、Q1の数字を並べます
| 項目 | 2026年3月期1Q | 2027年3月期1Q | 増減 |
|---|---|---|---|
| 営業収益 | 7,470億円 | 8,766億円 | +17.4% |
| 営業利益 | 1,199億円 | 1,339億円 | +11.7% |
| 持分法投資損益 | 194億円 | 2,079億円 | +970% |
| 税引前四半期純利益(継続事業) | 1,457億円 | 4,062億円 | +178.8% |
| 当社株主帰属四半期純利益 | 1,073億円 | 2,808億円 | +161.8% |
| EPS(1株利益) | 94.63円 | 256.07円 | +170.6% |
| ROE(年換算) | 10.4% | 24.4% | +14.0pt |
※オリックス銀行の譲渡決定に伴い、同社の事業は「非継続事業」に分類され、前年同期も同じ基準で並べ替えられています。
注目していただきたいのは、営業利益の伸びが+11.7%にとどまっているのに対し、税引前利益が+178.8%と桁違いに伸びている点です。この差を生んでいるのが、営業利益より下に計上される「持分法投資損益」の+970%という異常な伸びです。
増益の正体:東芝を経由して届いた「キオクシアの評価益」
持分法投資損益が2,079億円まで膨らんだ理由は、決算短信にはっきり書かれています。
オリックスは、TB投資事業有限責任組合という持分法適用会社を通じて、東芝の損益を取り込んでいます。その東芝は、キオクシアホールディングスの株式を保有しています。つまり、
キオクシアの株価が動く → 東芝の決算が動く → オリックスの持分法投資損益が動く
という、いわば「また聞き」のような形で利益が伝わってくる構造です。しかも東芝の損益は3か月遅れで取り込まれます。
今回のQ1(4〜6月)に反映されたのは、東芝の1〜3月期の分。キオクシアの株価が3月末に19,080円まで上昇していたため、税前で1,798億円という巨額の利益がオリックスの決算に流れ込みました。
セグメント利益の内訳を図にすると、この四半期の姿がよく分かります。
キオクシア関連の1,798億円を差し引いても2,443億円で、前年同期の1,553億円から+57%。基礎的な収益力も伸びてはいます。ただしこの2,443億円の中にも、国内PE投資先「杉孝(SGKホールディングス)」の売却益や、ORIX USAのPE投資先の評価益といった、資産を売ったり時価評価したりして生まれた利益が含まれています。
上期8,400億円、通期5,300億円。この矛盾の読み解き方
ここが今回いちばん重要なポイントです。
上期予想8,400億円の内訳は、「調整後利益(税後)3,000億円」+「キオクシア売却評価益(税後)5,400億円」です。
このキオクシア評価益は、上期については6月末の株価89,680円を前提にほぼ固まっています(東芝の1〜6月期を取り込むため)。一方、通期は東芝の1〜12月期を取り込むので、12月末のキオクシア株価次第で金額が変わります。会社は「現時点で合理的に見積もることが困難」として、通期予想を5月に出した5,300億円のまま動かしませんでした。
そして、感応度が明示されています。
キオクシア株価が±1万円動くと、オリックスの税後利益が±570億円動く
問題は、キオクシアの株価が8月5日時点で54,300円まで下がっていることです。6月末の89,680円から約3万5千円の下落。この水準が12月末まで続くと仮定すると、単純計算で税後2,000億円規模の利益が消える計算になります。
つまり上期に計上される5,400億円の評価益は、下期に相当部分が戻る前提で通期予想が組まれている、というのが今回の会社の姿勢です。私はこれを、都合のいい数字を通期に積み上げなかった誠実な判断だと受け止めています。
セグメント別:4つのうち3つが増益
今期からセグメントが「APAC/インフラ/欧米/保険」の4区分に再編されました。
| セグメント | 26.3期1Q | 27.3期1Q | 増減 | 中身 |
|---|---|---|---|---|
| APAC | 522億円 | 2,898億円 | +455% | キオクシア関連、杉孝の売却益 |
| インフラ | 684億円 | 433億円 | △37% | 前期のホテル等大型売却益の反動 |
| 欧米 | 106億円 | 630億円 | +494% | ORIX USAのPE評価益、Robecoの手数料増 |
| 保険 | 241億円 | 280億円 | +16% | 法人・富裕層向け高額契約の獲得 |
| 合計 | 1,553億円 | 4,241億円 | +173% | 通期予想7,000億円に対し進捗61% |
インフラだけが減益ですが、これは前期のQ1にホテルユニバーサルポートヴィータやジークライトの大型売却益(389億円)を計上した反動によるものです。中身を見ると、Avolon(航空機リース、保有・管理614機)が+43億円、船舶(64隻)が+18億円と、輸送機器そのものは増益でした。
地味だけれど大事な「基礎収益」の伸び
派手なキオクシアの陰に隠れていますが、資産を売らなくても稼げる収益もきちんと伸びています。
- ORIX Europe(Robeco等):運用資産残高(AUM)が前期末3,973億ユーロ→6月末4,632億ユーロへ+659億ユーロ拡大。運用報酬が増え、税前利益は99億円→201億円へ倍増しました
- 保険:法人・富裕層向けの円建終身保険など高額契約の獲得が進み、+16%の増益
- 自動車:新規実行を伸ばし133億円(+4億円)。中古車マーケットの堅調さも追い風
運用資産から手数料を得るビジネス(アセットマネジメント)は、売却益と違って毎期積み上がります。会社が長期ビジョンで「AUM100兆円」を掲げているのは、この安定収益を厚くしたいからです。
気になった点
① 配当方針が変わりました(今回いちばんの注目点)
2026年8月6日の取締役会で、今期の配当方針が次のように変更されました。
1株当たり配当=「調整後EPS×39%」もしくは「前期実績の156.10円」のいずれか高い方
「調整後」というのは、キオクシア関連の売却損益・評価損益を除いた利益という意味です。
一見すると「せっかくの大幅増益なのに、配当の計算から外すなんて渋い」と感じるかもしれません。ですが、決算短信に書かれた理由を読むと、私はむしろ好感を持ちました。会社の説明を要約するとこうです。
- キオクシアの評価損益は、株価によって今後も大きく変動する
- しかも現金の回収を伴わない(ノンキャッシュ)
- だから、これを配当の元にすると持続性のない配当になってしまう
もしこの5,400億円の評価益をそのまま配当原資にしていたら、翌期に評価益が剥落した瞬間、大幅な減配が避けられません。入ってこないお金を配ることはできない——この当たり前を貫いた方針変更だと思います。
そして重要なのが、下限が設定されていることです。「前期実績の156.10円のいずれか高い方」という条件によって、仮に調整後利益が想定を下回っても、年間156.10円は維持される設計になっています。実質的に累進配当に近い構造です。
中間配当の予想は107.27円(前年同期93.76円から+14.4%)。上期の調整後利益3,000億円×39%÷株式数で計算されています。
| 項目 | 金額 | 備考 |
|---|---|---|
| 中間配当(予想) | 107.27円 | 上期調整後利益3,000億円ベース |
| 通期配当(試算) | 187.36円 | 5月の試算から変更なし |
| 通期配当の下限 | 156.10円 | 前期実績。下回らない設計 |
| 期末配当(下限ベース) | 48.83円 | 156.10円-107.27円 |
期末配当は通期の調整後利益が固まるまで確定しません。ここは11月・2月の決算を待つ必要があります。
② 株価が上がって、配当利回りが3%を割りました
高配当株として見るとき、これは無視できない変化です。
| 時点 | 株価 | 予想配当 | 予想利回り | 予想PER | PBR |
|---|---|---|---|---|---|
| 2026年5月8日(前回分析) | 5,514円 | 187.36円 | 3.40% | 11.5倍 | 1.36倍 |
| 2026年8月6日(今回) | 6,513円 | 187.36円 | 2.88% | 13.4倍 | 1.51倍 |
株価は3か月で+18%上昇しました。その結果、配当利回りは3.40%→2.88%へ低下しています。当ブログのスクリーニング基準である「配当利回り3%以上」は、現時点では満たしていません。
過去10年の実績配当利回りを振り返ると、おおむね2.85%〜5.84%のレンジで動いてきました。今の2.88%は、そのレンジの下限に近い水準です。企業としての評価が上がったとも言えますが、新規に買う目線では「安くはない」と考えるのが素直だと思います。
なお、PBR1.51倍という数字は、6月末のBPS(1株当たり株主資本)4,312.66円をもとに計算しています。四半期で株主資本が5%増えたため、BPS自体も4,080円から大きく伸びています。
③ オリックス銀行が連結から外れます
2026年8月3日、オリックス銀行の全株式を大和ネクスト銀行へ譲渡する手続きが完了しました。Q2から連結対象外となり、譲渡に関連する損益が計上される見込みです(金額は今回の資料では開示されていません)。
貸借対照表では、オリックス銀行の資産3兆2,620億円・負債3兆0,067億円が「売却目的保有」として区分表示されています。預金2兆6,665億円がバランスシートから消えるため、財務の見た目は軽くなります。
一方で、銀行が生んでいた安定的な利息収益も同時に消えます。今後の決算では、この穴を他の事業がどう埋めるかを見ていく必要があります。
④ 中華圏・インバウンドの逆風
決算説明会資料には、あまり目立たない形で気になる数字も載っていました。
- 中華圏エクスポージャー4,350億円(APACセグメントの23%)。当四半期は中華圏で減損や評価損を計上し、アジア・パシフィック/中華圏ユニットは51億円の減益
- 中国本土からの訪日客は2025年8月の102万人から2026年6月は34万人へ大幅減
- 旅館・直営ホテルのRevPAR(1室あたり売上)は2025年8月42,053円→2026年6月26,338円(季節性を含む数字ですが、方向としては軟調)
ホテル・空港コンセッション・大阪IRといったインバウンド関連の投資を進めている会社ですから、この動向は継続的に確認したいところです。
⑤ 進捗率53%をどう読むか
通期予想5,300億円に対しQ1で2,808億円、進捗率53%。数字だけ見れば絶好調です。
ただし3分類で見ると、内訳はかなり偏っています。
| 分類 | Q1実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 金融 | 452億円 | 1,700億円 | 27% |
| 事業 | 554億円 | 2,400億円 | 23% |
| 投資 | 3,235億円 | 2,900億円 | 112% |
「投資」だけが通期予想を既に超過(112%)していて、これがキオクシアと杉孝の分です。実力値として追うべきは、平常ペースの「金融27%」「事業23%」のほうだと私は考えています。
長期配当目線での評価
配当の歴史:10年以上、減配なし
IR Bankで取得した実績配当(株式分割調整後)を並べてみます。
| 年度 | 年間配当 | 配当性向 | 動き |
|---|---|---|---|
| 2018年3月期 | 66.00円 | 27% | 増配 |
| 2019年3月期 | 76.00円 | 30% | 増配 |
| 2020年3月期 | 76.00円 | 32% | 据え置き |
| 2021年3月期 | 78.00円 | 50.1% | 増配 |
| 2022年3月期 | 85.60円 | 33% | 増配 |
| 2023年3月期 | 85.60円 | 34.8% | 据え置き |
| 2024年3月期 | 98.60円 | 33% | 増配 |
| 2025年3月期 | 120.01円 | 39% | 増配 |
| 2026年3月期 | 156.10円 | 39% | 増配 |
| 2027年3月期(予想) | 187.36円 | 39%(調整後) | 増配予想 |
過去10年以上、減配は一度もありません。据え置きが2回(2020年3月期、2023年3月期)ありますが、金額を下げた年はゼロです。
特に評価したいのが2021年3月期です。コロナ禍で利益が落ち込み、配当性向は50.1%まで跳ね上がりましたが、それでも配当額は78円へ引き上げました。利益が減っても配当を守った実績があるという事実は、長期保有を考える上で大きな安心材料になります。
総還元性向85.9%という水準
配当だけでなく、自己株式の取得も合わせた「総還元性向」で見ると、この会社の還元姿勢はかなり積極的です。
| 年度 | 配当性向 | 自己株取得 | 総還元性向 |
|---|---|---|---|
| 2025年3月期 | 39% | 500億円 | 約53% |
| 2026年3月期 | 39% | 1,500億円 | 約72% |
| 2027年3月期(予想) | 39% | 2,500億円 | 約85.9% |
※27.3期の総還元性向は、当期純利益が5,300億円だった場合の会社試算です。
2,500億円の取得枠のうち、784億円を2026年7月末までに買付実行済み(進捗率31%)。自己株式数は3月末の2,248万株から6月末には2,884万株へ増えています。
利益の約86%を株主に還す計画ですから、還元の厚みという点では国内金融グループの中でも上位です。会社は「ROE11%達成を重視し、自己株買いは機動的に設定する」と方針を明示しており、資本効率を意識した経営姿勢が数字にも表れています。
財務は「金融業として」健全か
自己資本比率は25.8%。当ブログの基準(40%以上)には届きませんが、生命保険・航空機リース・グローバル金融投資を抱える総合金融グループに、一般の事業会社と同じ物差しを当てるのは適切ではありません。
見るべきは以下の指標です。
| 項目 | 2026年3月末 | 2026年6月末 |
|---|---|---|
| 株主資本比率 | 24.9% | 25.8%(改善) |
| D/E比率(預金除く) | 1.4倍 | 1.3倍(改善) |
| 株主資本 | 4兆4,825億円 | 4兆7,104億円 |
| 長期借入比率 | 91% | 91% |
| 資本使用率 | — | 85% |
格付はS&P:BBB+、Moody’s:A3、Fitch:A-、R&I:AA、JCR:AA(いずれも見通し安定的)。会社が掲げる「A格に相応しい財務基盤の維持」は保たれています。
四半期で株主資本比率とD/E比率がともに改善しており、加えて銀行譲渡でバランスシートが軽くなる方向です。金融業としての財務健全性は、前四半期より一歩前進したと評価しています。
なお、第1四半期は四半期キャッシュ・フロー計算書が作成されないため、営業CF・フリーCFは今回の決算短信からは読み取れません。参考までに、前期(26.3期)の営業CFは1兆3,696億円で、配当総額1,736億円を大きく上回っていました。
筆者の保有状況と投資判断
オリックスは、私が実際に保有している銘柄の一つです。購入したのは2024年の後半で、単元に満たない少額の保有にとどまっています。
きっかけは株主優待の廃止でした。優待がなくなる分、還元は配当と自己株買いに集約されていくだろうと考えたこと、そして優待廃止後の下落でかなり割安感が出ていたこと。この二つが決め手です。
今回の決算については、正直なところキオクシア関連の損益がノイズとして大きすぎて、本業の実力値がつかみにくいというのが率直な感想です。ただ、その利益がきちんと株主に還元されるのであれば歓迎したい、という程度には前向きに受け止めています。
判断はホールドです。単元まで買い足したい気持ちはずっとありましたが、株価が上がり続けてタイミングをつかめないまま今に至ります。利回り2.88%は、私の基準では買い増す水準ではありません。保有していない方が安定性や増配期待を理由に買うのは十分ありだと思いますが、私はこの価格で追いかけることはしません。
ポートフォリオ内では分散枠というより、安定した配当を受け取るための枠という位置づけです。三菱HCキャピタルも同じ役割で保有しているため、このセクターはやや多めになっています。
五項目の採点表
| 評価軸 | 点数(20点満点) | 前回(4Q) | ひとことコメント |
|---|---|---|---|
| 収益力 | 16点 | 16点 | 四半期最高益・進捗53%は立派だが、中心はキオクシアの評価益。基礎収益の伸びは着実(±0) |
| 割安性 | 13点 | 15点 | 株価+18%で利回り3.40%→2.88%へ低下。PER13.4倍・PBR1.51倍と水準訂正(△2点) |
| 財務健全性 | 15点 | 13点 | 株主資本比率24.9%→25.8%、D/E1.3倍へ改善。銀行譲渡でBSも軽量化(+2点) |
| 株主還元 | 18点 | 18点 | 下限156.10円付きの新方針、中間配当+14%、総還元性向85.9%見込。高水準を維持(±0) |
| 将来性・トレンド | 16点 | 15点 | RobecoのAUM+659億ユーロ、AerFin買収、大阪IR。ROE11.7%目標も明確(+1点) |
| 合計 | 78点 | 77点 | +1点 |
前回から1点アップの78点。ただし中身の入れ替わりが大きい四半期でした。
プラスは「財務健全性」(+2点)です。株主資本比率とD/E比率がそろって改善し、銀行譲渡でバランスシートも軽くなります。前回は「金融業態だから仕方ない」と割り引いて13点にしていましたが、実際に改善の方向が数字で確認できたので見直しました。
マイナスは「割安性」(△2点)。企業の中身が悪化したのではなく、株価が3か月で18%上がった結果です。配当利回りが3%を割ったことは、高配当株として見るなら素直に評価を下げるべきだと考えました。
総合判断
保有継続の材料は十分。新規の買い増しは、利回りの水準を見てから
今回の第1四半期は、数字の見出しと中身のギャップが大きい決算でした。純利益2,808億円・前年同期比+162%という数字は確かに四半期として過去最高ですが、その大半はキオクシア株式の評価益という現金を伴わない、株価次第で消える利益です。
だからこそ、私が今回いちばん評価したいのは業績ではなく、会社の姿勢です。
- 上期に8,400億円を計上する見込みでも、通期予想は5,300億円のまま据え置いた
- 配当は、その評価益を除いた「調整後利益」を原資にする方針へ変更した
- そのうえで、前期実績156.10円という下限を明示した
一時的に膨らんだ利益を配当に反映させて派手に見せることもできたはずですが、そうしませんでした。長期で配当を受け取りたい投資家にとって、これは信頼できる意思決定だと思います。中間配当107.27円(前年同期比+14%)という数字も、実力ベースでの増配です。
すでに保有している方にとっては、ホールドを続ける材料が揃った四半期だったと思います。10年超の無減配実績、下限付きの配当方針、総還元性向85.9%見込み、そして改善する財務。長期配当投資の骨格は崩れていません。
一方、新規の買い付けや買い増しを検討されている方には、いくつか確認しておきたい点があります。
- 配当利回りが2.88%(※2026年8月6日終値6,513円時点)と、当ブログの基準3%を下回っている
- 12月末のキオクシア株価が通期利益を左右する(8月5日時点で54,300円、6月末比△35,380円)
- オリックス銀行が抜けた後の収益構造が、Q2以降の決算で初めて見える
- インフラセグメントの反動減と、中華圏・インバウンドの逆風
特に1点目は無視できません。同じ会社、同じ配当方針でも、買う価格によって利回りは変わります。3か月前なら3.40%で買えたものが、今は2.88%です。慌てて追いかけるより、11月の第2四半期決算で「調整後利益の実力値」と「期末配当の方向感」を確認してから判断する、というのも十分に合理的な選択だと思います。
キオクシアの数字の大きさに目を奪われず、「金融27%・事業23%」という平常運転の進捗を淡々と追いかける。それが、この決算の正しい向き合い方だと私は考えています。
この記事の補足コメント
- 本記事の株価・指標は2026年8月6日終値6,513円をベースに計算しています。この日は決算発表日当日にあたるため、決算内容が完全に株価へ反映された水準とは限らない点にご注意ください。相場によって数値は変動します。
- 予想EPSは、会社がEPS予想を開示していないため、通期予想純利益5,300億円を6月末時点の実質株式数(発行済株式数-自己株式-役員報酬BIP信託分=1,092,232,679株)で割って算出しています。今期は2,500億円の自己株買いが進むため、実際のEPSは上振れる可能性があります。
- PBRの計算には、決算短信記載の6月末BPS 4,312.66円を使用しました。株価情報サイトによっては3月末の4,080.24円を使っている場合があり、その場合PBRは約1.60倍と表示されます。
- キオクシア関連損益は、東芝→TB投資事業有限責任組合→オリックスという経路で、3か月のタイムラグを伴って取り込まれます。株価と決算のタイミングがずれる点は、数字を追ううえで押さえておきたいポイントです。
- 配当データはIR Bank(https://irbank.net/E04762/dividend)の実績値(株式分割調整後)を参照しています。
- 第1四半期は四半期キャッシュ・フロー計算書が作成されないため、営業CF・フリーCFの分析は行っていません。次回(第2四半期)で確認する予定です。
- オリックス銀行の譲渡に伴う損益はQ2に計上される見込みですが、今回の第1四半期資料では金額が開示されていないため、本記事では金額に触れていません。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。

コメント