こんにちは、ネコのシッポです。
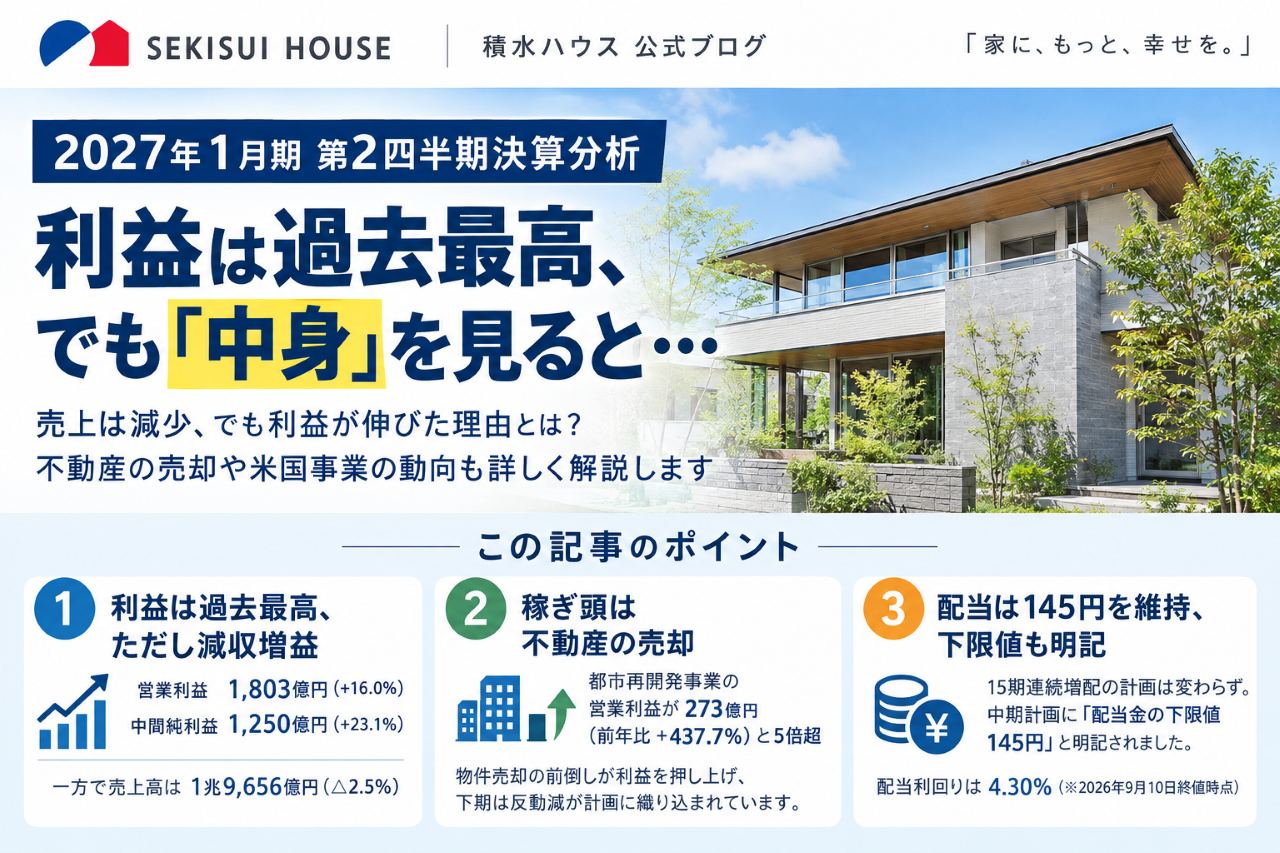
積水ハウス(1928)が2027年1月期の中間決算(第2四半期)を発表しました。営業利益・経常利益・中間純利益がそろって過去最高を更新という、見出しだけ見れば文句なしの内容です。
ただ、売上高は前年同期比2.5%の減収。「減収なのに大幅増益」という決算は、たいてい中身を確認する価値があります。実際に一次資料(決算短信・決算説明資料)を読み込んでみると、利益の伸びの多くが「不動産の売却」に支えられている構図が見えてきました。
前回(第1四半期)の記事でも書いた米国事業についても、その後の状況を確認しています。株価は**3,372円(※2026年9月10日終値時点)**です。今回もじっくり読んでいきましょう。
三行要約
- 利益は過去最高、ただし減収増益:営業利益1,803億円(+16.0%)、中間純利益1,250億円(+23.1%)と過去最高。一方で売上高は1兆9,656億円(△2.5%)の減収でした。
- 稼ぎ頭は不動産の売却:都市再開発事業の営業利益が273億円(前年比+437.7%)と5倍超。物件売却の前倒しが利益を押し上げており、下期は反動減が計画に織り込まれています。
- 配当は145円を維持、下限値も明記:15期連続増配の計画は変わらず。中期計画に「配当金の下限値145円」と明記されました。配当利回りは4.30%(※2026年9月10日終値時点)です。
今期の見どころ
中間期業績:減収なのに大幅増益
まずは数字を確認します。
| 指標 | 今期中間期 | 前年中間期 | 増減率 |
|---|---|---|---|
| 売上高 | 19,656億円 | 20,154億円 | △2.5% |
| 売上総利益 | 4,287億円 | 3,984億円 | +7.6% |
| 営業利益 | 1,803億円 | 1,554億円 | +16.0% |
| 経常利益 | 1,690億円 | 1,366億円 | +23.8% |
| 中間純利益 | 1,250億円 | 1,016億円 | +23.1% |
| EPS(中間) | 192.90円 | 156.76円 | +36.14円 |
売上が減っているのに利益が大きく伸びています。カギは利益率です。売上総利益率が19.8%→21.8%へ2.0ポイント改善しました。
その理由をひとことで言えば、「利益率の低い米国戸建住宅の売上が減り、利益率の高い国内の不動産売却が増えた」という入れ替わりです。ここは後ほど詳しく見ていきます。
通期計画の進捗率
| 指標 | 中間期実績 | 通期修正計画 | 進捗率 |
|---|---|---|---|
| 売上高 | 19,656億円 | 42,600億円 | 46.1% |
| 営業利益 | 1,803億円 | 3,500億円 | 51.5% |
| 経常利益 | 1,690億円 | 3,160億円 | 53.5% |
| 純利益 | 1,250億円 | 2,240億円 | 55.8% |
利益の進捗率は50%を超えており、順調に見えます。ただし後述するとおり、下期は都市再開発事業の反動減が見込まれているため、「このペースで通期は上振れ」と単純に考えないほうがよさそうです。
通期計画は「売上減・利益増」に修正
今回、会社は通期計画を修正しました。
| 指標 | 期初計画(26年3月) | 修正計画(26年9月) | 増減 |
|---|---|---|---|
| 売上高 | 43,530億円 | 42,600億円 | △930億円 |
| 営業利益 | 3,500億円 | 3,500億円 | 据え置き |
| 経常利益 | 3,140億円 | 3,160億円 | +20億円 |
| 純利益 | 2,180億円 | 2,240億円 | +60億円 |
| EPS | 336.30円 | 345.55円 | +9.25円 |
| 年間配当 | 145円 | 145円 | 変更なし |
売上を930億円引き下げた最大の要因は、国際事業の△840億円(米国戸建住宅の回復遅れ)です。一方で、営業利益は国内事業の上振れ(ストック型+55億円、開発型+125億円)が国際事業の下振れ(△85億円)を吸収し、据え置きとなりました。
経常利益・純利益の上方修正は、シンガポール事業の持分法投資利益(+30億円)と、政策保有株式の売却益(+60億円)によるものです。本業の上振れではない点は押さえておきたいところです。
どの事業が伸びたのか
積水ハウスの事業は4つのモデルに分かれています。中間期の営業利益を前年と比べてみました。
数字にすると、こうなります。
| 事業モデル | 今期中間期 | 前年中間期 | 増減率 |
|---|---|---|---|
| 請負型(戸建・賃貸・建築土木) | 756億円 | 769億円 | △1.6% |
| ストック型(賃貸管理・リフォーム) | 567億円 | 501億円 | +13.3% |
| 開発型(仲介・マンション・都市再開発) | 598億円 | 279億円 | +114.1% |
| 国際(米国・豪州など) | 10億円 | 152億円 | △93.2% |
伸びた理由がはっきり分かれています。
① ストック型(安定成長)
- 賃貸住宅管理事業:営業利益417億円(+12.7%)。管理室数72.1万室、入居率98.4%と高水準を維持。空室期間の短縮やDX化で利益率も10.3%→11.3%へ改善しました。
- リフォーム事業:営業利益150億円(+14.8%)。受注高+17.9%、受注残高+20.7%と、先の仕事もしっかり積み上がっています。
こちらは景気に左右されにくい、いわば「積水ハウスの家賃収入的な事業」です。個人的にはここが一番評価できる部分だと思っています。
② 開発型(今期の主役、ただし一過性)
- 都市再開発事業:営業利益273億円(前年51億円、+437.7%)。積水ハウス・リート投資法人への都市型賃貸マンション6物件などの売却が進みました。
- マンション事業:営業利益157億円(+83.8%)。「グラングリーン大阪 THE NORTH RESIDENCE」などの引渡しが寄与しています。
開発型ビジネス全体の物件売却は、売上高919億円(前年219億円)、売却益298億円(前年50億円)と大幅に増えました。要するに、今期中間期の増益は不動産を売った利益が中心ということです。
気になった点
① 米国戸建住宅は「まだ底が見えない」
前回の記事でも最大の懸念として挙げた米国事業ですが、状況は改善していません。
| 項目 | 今期中間期 | 前年中間期 | 変化 |
|---|---|---|---|
| 国際事業・売上高 | 4,863億円 | 6,143億円 | △20.8% |
| 国際事業・営業利益 | 10億円 | 152億円 | △93.2% |
| 米国戸建・売上高 | 4,135億円 | 5,032億円 | △17.8% |
| 米国戸建・営業損益 | △125億円 | △29億円 | 赤字拡大 |
| 米国戸建・引渡戸数 | 4,572戸 | 6,064戸 | △1,492戸 |
| 米国戸建・受注戸数 | 5,509戸 | 6,631戸 | △1,122戸 |
引渡戸数が約1,500戸減り、完成在庫の販売に注力したことで利益率も低下しました。会社は通期でも米国戸建住宅事業を**△152億円の営業赤字**と見込んでおり、国際事業全体の営業利益計画も期初565億円→480億円へ引き下げています。
前回記事で「通期計画の達成を左右する最大のリスク」と書きましたが、中間期を終えてもその評価は変わりません。むしろ、赤字は当初想定より深くなっています。
ただし、明るい材料もあります。米国の賃貸住宅開発事業では4物件の売買契約を結び、2026年7月に引渡しが完了しました。これは第3四半期に売上・利益として計上される予定です。国際事業の受注残高も2,950億円→6,034億円へ倍増しており、下期は数字が改善しやすい状況です。
② 増益の「質」をどう見るか
中間純利益+23.1%という数字の中身を分解すると、こうなります。
- 都市再開発の物件売却益(前倒し進捗):営業利益ベースで+222億円
- 投資有価証券の売却益:126億円(前年116億円)
- 為替差益:38億円(前年は為替差損、差引+57億円)
- シンガポール事業などの持分法投資利益:47億円(+27億円)
いずれも「毎期同じように出る利益」ではありません。物件売却は在庫として持っていた不動産を現金化したもの、有価証券売却益は政策保有株式を売ったものです。悪いことではありませんが、来期も同じ伸び方をする性質のものではないということです。
継続性という点で最も信頼できるのは、ストック型の**+13.3%**。ここが毎年二桁で伸びていることのほうが、長期投資家にとっては重要だと思っています。
③ 下期は反動減が織り込まれている
都市再開発事業の通期計画は、営業利益275億円(前期比△42.8%)。中間期ですでに273億円を計上しているので、下期はほぼゼロという計画です。会社自身が「物件売却が期初計画以上に進捗」と説明しているとおり、上期に前倒しで利益が出た形です。
進捗率が50%を超えているからといって、単純に上振れ期待をするのは早計でしょう。
④ 通期では減益計画のまま
通期の純利益計画は2,240億円で、前期(2,320億円)比△3.5%の減益です。前期は持分法投資利益が261億円と大きかった反動が主因で、営業利益ベースでは+2.5%の増益計画を維持しています。
「減益なのに増配」という形になりますが、その分は配当性向の上昇(40.2%→42.0%)で吸収されています。
長期配当目線での評価
配当の推移(過去12期)
実績ベースの配当推移はこちらです(IR Bankの「実績」行・2026年9月10日取得)。
| 決算期 | 年間配当 | 前年差 |
|---|---|---|
| 2020年1月期 | 81円 | +2円 |
| 2021年1月期 | 84円 | +3円 |
| 2022年1月期 | 90円 | +6円 |
| 2023年1月期 | 110円 | +20円 |
| 2024年1月期 | 123円 | +13円 |
| 2025年1月期 | 135円 | +12円 |
| 2026年1月期 | 144円 | +9円 |
| 2027年1月期(予想) | 145円 | +1円 |
過去10年、減配も据え置きもありません。 2013年1月期から数えて15期連続の増配計画となり、会社資料の「15期連続の増配」という記載とも一致します。
※お詫びと訂正:前回(第1四半期)の記事で「2022年1月期は86円で据え置き」と書きましたが、これはIR Bankの「予想」の数字を実績と取り違えたものでした。実績は90円で増配です。今回の記事の表が正しい数字になります。失礼しました。
中期計画で「配当の下限値145円」を明記
今回の経営計画説明会資料で、株主還元の方針が改めて示されました。
| 項目 | 内容 |
|---|---|
| 配当性向 | 中期的な平均で40%以上 |
| 配当金 | 下限値145円(今期以降、これを下回らない方針) |
| 自己株式取得 | 機動的に実施。ただし今期は見送る方針 |
| ROE目標 | 第7次中計最終年度(2028年度)に12%後半 |
「配当金の下限値」を明記するのは、実質的な累進配当宣言に近いものです。業績が多少ぶれても145円は維持する、という意思表示ですから、配当目的で長期保有する立場からは安心材料になります。
一方で、今期の自己株式取得は「成長投資と財務健全性のバランスを考慮し見送る」とされました。前期は約1,150万株の消却を実施していたので、総還元という点では前期よりやや後退します。ここは正直に減点ポイントとして見ておきたいところです。
配当持続性チェック
| 項目 | 内容 | 評価 |
|---|---|---|
| 配当利回り | 4.30%(※2026年9月10日終値時点) | ○ 基準3%以上を上回る |
| 配当性向 | 42.0%(通期修正計画) | ○ 50%以下で持続的な水準 |
| 過去10年で減配 | なし(据え置きもなし) | ○ |
| 累進配当 | 「下限値145円」を中計に明記 | ○ |
| 自己株買い | 今期は見送る方針 | △ |
| キャッシュ | 中間期のフリーCFは**+566億円**(前年△588億円) | ○ 前年のマイナスから改善 |
年間の配当総額はおよそ940億円規模。中間期の営業CFが889億円出ていることを踏まえると、支払い余力の面で無理をしている印象はありません。
財務の健全性
| 項目 | 2026年7月末 | 前期末 |
|---|---|---|
| 自己資本比率 | 44.0% | 42.7% |
| D/Eレシオ(ハイブリッド社債考慮後) | 0.77倍 | 0.80倍 |
| 有利子負債 | 19,156億円 | 18,817億円 |
| 現金預金 | 4,270億円 | 4,351億円 |
| BPS(1株あたり純資産) | 3,469円 | 3,301円 |
自己資本比率は44.0%へ改善しました。有利子負債は1.9兆円と大きく見えますが、積水ハウスは販売用不動産(分譲建物・土地など)を3兆1,761億円分抱えている開発事業も手掛けており、在庫としての不動産に対応した借入という性格が強いものです。
会社はNet Debt÷EBITDA(何年分の利益で借金を返せるか)で管理しており、2025年度末3.29倍→2026年度末2.79倍へ改善する見込み。中計最終年度には2倍程度を目指すとしています。
筆者の保有状況と投資判断
積水ハウスは、私が実際にNISA口座で保有している銘柄の一つです。新NISAが始まった2024年から単元未満株で少しずつ買い進め、翌年に単元株に到達しました。
購入の理由は、配当利回りの高さと長年の増配実績です。高配当投資の一環であると同時に、住宅セクターの代表の一つとして分散の役割も担っています。
今回の2Q決算では、米国戸建住宅事業のマイナスは私の想定以上でした。増益の中心が物件売却益であることは本文で見たとおりです。それでも、米国の落ち込みを国内事業が上回る形で挽回し、過去最高益につなげた点を私は評価しています。
結論は保有継続です。すでに単元株に到達しているため、私自身が買い増しをする予定はありません。一方で、配当利回り4.30%は私の基準である3%を上回っており、中期計画には配当金の下限値145円も明記されました。単元未満で保有している方や、まだ保有していない方にとっては、買ってもよい水準だと考えています。
五項目の採点表
| 評価軸 | 点数(/20) | 前回(1Q) | コメント |
|---|---|---|---|
| 収益力 | 17 | 16(+1) | 営業・経常・中間純利益がそろって過去最高。営業利益率9.2%へ改善。ただし減収であり、増益の中心は物件売却益。 |
| 割安性 | 17 | 17(±0) | PER9.76倍・PBR0.97倍・配当利回り4.30%。BPS3,469円に対し株価3,372円と純資産割れ。 |
| 財務健全性 | 16 | 15(+1) | 自己資本比率44.0%へ改善、フリーCFがプラス転換。債務償還年数も改善見込み。 |
| 株主還元 | 18 | 19(△1) | 15期連続増配・下限値145円の明記は高評価。ただし今期は自己株買いを見送る方針。 |
| 将来性・トレンド | 15 | 15(±0) | ストック型の安定成長と受注残高+19.9%は好材料。中計目標達成には米国戸建の黒字化が必要。 |
| 合計 | 83/100 | 82(+1) | — |
前回(1Q)の82点から83点へ、ほぼ横ばいです。収益力と財務健全性を各+1しましたが、株主還元は自己株買い見送りを踏まえて△1としました。**「点数はほぼ同じでも、中身の構成が変わっている」**というのが今回の印象です。
総合判断
現在の株価水準を整理しておきます。
| 指標 | 数値(※2026年9月10日終値時点) |
|---|---|
| 株価 | 3,372円 |
| PER(会社予想) | 9.76倍 |
| PBR | 0.97倍 |
| BPS | 3,469円 |
| 配当利回り | 4.30% |
| 配当性向 | 42.0%(通期修正計画) |
| 年間配当(予想) | 145円 |
| 時価総額 | 約2兆1,864億円 |
ポジティブな材料:
- 営業・経常・中間純利益が過去最高。営業利益率も7.7%→9.2%へ改善
- ストック型ビジネス(賃貸管理・リフォーム)が+13.3%と安定成長。入居率98.4%
- 中期計画に「配当金の下限値145円」が明記され、減配リスクが読みやすくなった
- 自己資本比率44.0%へ改善、フリーCFも+566億円とプラス転換
- 受注残高2兆1,637億円(前期末比+19.9%)と、先の売上の下地は厚い
- PBR0.97倍と純資産割れの水準
注意したい材料:
- 増益の中心は物件売却益・有価証券売却益・為替差益で、再現性は高くない
- 米国戸建住宅事業は赤字が拡大(中間期△125億円、通期計画△152億円)
- 下期は都市再開発事業の反動減が計画に織り込まれている
- 通期の純利益は前期比△3.5%の減益計画
- 今期は自己株式取得を見送る方針
- ネットデット(純有利子負債)は約1.5兆円
長期配当投資の目線で見ると、この決算は「配当の安心感は増したが、成長の確度は変わっていない」という整理になります。下限値145円の明記は素直に前進ですし、財務指標も改善しています。一方で、稼ぐ力の伸びは不動産売却に支えられており、来期以降の伸びしろは米国事業の立ち直り次第です。
すでに保有している方であれば、配当を受け取りながら保有を継続し、四半期ごとに米国戸建の引渡戸数と受注戸数を確認していくのが素直な向き合い方だと思います。第3四半期には米国賃貸住宅開発事業の物件売却(4物件)が計上される予定なので、次回決算で国際事業の数字がどこまで戻るかは要チェックです。
新規で検討する方にとっては、PBR1倍割れ・配当利回り4.3%という水準は入口として悪くありません。ただ、米国事業の不振がはっきりしている局面でもあるので、一度に買わず時間を分けるほうが気持ちよく持てるのではないかと感じています。
この記事の補足コメント
今回いちばん考えさせられたのは、「過去最高益」という言葉の受け取り方です。
見出しだけを見れば文句なしの決算ですが、中身を開けると、増益の主役は不動産の売却でした。だからといって決算が悪いわけではありません。開発型ビジネスは物件を仕込んで、育てて、売るのが本業ですから、売却益は立派な稼ぎです。ただ、それは「毎年決まって同じ額が出る利益」ではない、というだけの話です。
長期の配当投資をするなら、利益を「毎年出るもの」と「そのときだけのもの」に分けて眺める習慣は、けっこう役に立つと思っています。積水ハウスでいえば、前者はストック型の567億円、後者は都市再開発の273億円。この見方をしておくと、下期に反動減が出ても慌てずに済みます。
もうひとつ、前回記事の配当データに誤りがあったことは、素直に反省しています。IR Bankの表は同じ年に「予想」「修正」「実績」が並んでいて、うっかり予想の行を拾っていました。一次情報を大事にすると言いながらのミスなので、今後は実績行を明示して確認するようにします。
米国事業については、前回「我慢の時期」と書きましたが、その我慢はもう少し続きそうです。ただ、受注残高が倍増していること、賃貸住宅開発の売却が進んでいることを見ると、下期に向けた種は蒔かれています。焦らず数字を追いかけていきましょう。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。

コメント