こんにちは、ネコのシッポです。
11月も半ばに入り、3月決算企業の中間決算がほぼ出そろいました。今回取り上げるのは、前回(1Q)に続いて三菱HCキャピタル(8593)の2027年3月期 第2四半期(中間期)決算です(2026年11月12日発表)。
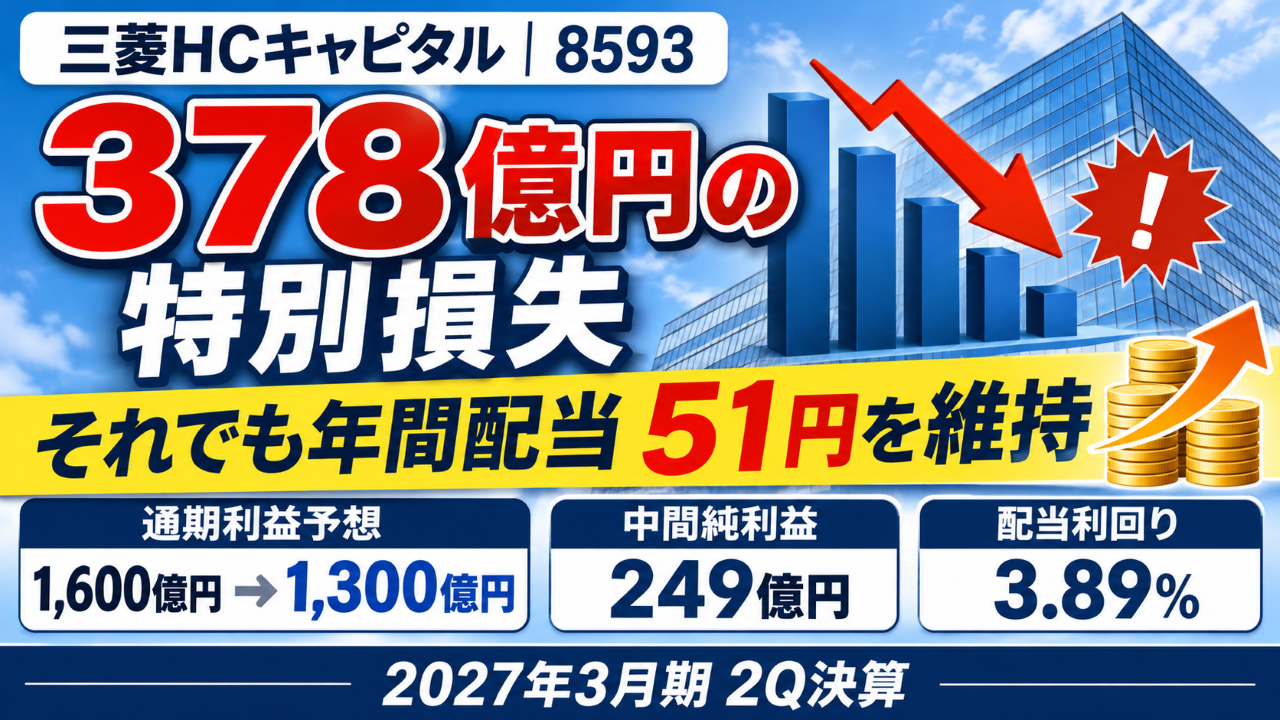
結論から言うと、今回は「数字の読み方で印象が変わる」1Qとは違い、はっきりと悪いニュースが含まれた決算でした。欧州の再エネ投資先で378億円の損失を計上し、通期の利益予想も下方修正されています。翌日の株価は△2.67%の1,312.5円(※2026年11月13日終値時点)でした。
一方で、会社は年間配当51円(前期から+5円)の予想を据え置きました。利益が落ちても配当は守る――その判断が妥当なのかどうかを、一次資料の数字をもとに落ち着いて確認していきます。
三行要約
- 欧州の再エネ会社への投資で378億円の損失:持分法適用関連会社European Energy(EE)の株式評価損を計上し、中間純利益は249億円(前年同期比△71.9%)。7〜9月の3カ月だけで見ると△66億円の赤字でした。
- 通期予想を1,600億円→1,300億円に下方修正:前期(1,622億円)から△19.9%の減益見通しとなり、4期続いた最高益更新は途切れる見込みです。ただし、この損失を除くと中間期の純利益は627億円で、比較可能な前年同期(659億円)比△4.9%にとどまります。
- それでも年間配当51円は据え置き:配当性向は56.3%に上がりますが、損失を除いた試算では約43.6%。配当利回りは3.89%(※2026年11月13日終値時点)、PBRは0.94倍と1倍を割り込みました。
今期の見どころ
何が起きたのか:European Energyの評価損378億円
三菱HCキャピタルは、デンマークを拠点に欧州で再生可能エネルギー(太陽光・風力など)の開発・運営を行うEuropean Energy(EE)に出資しています。
出資した後、欧州の再エネ市場では次のような変化が起きました。
- 電力価格の変動が大きくなり、時には電力価格がマイナスになる(発電しすぎて余る)状態も発生
- 送電網の整備が遅れ、発電しても電気を送りきれない
- その結果、EEの業績は出資時に想定した水準を下回る状態が続いた
そこで会社はEE株式の価値を見直し、帳簿上の価値を「回収できる見込みの金額」まで引き下げました。これが378億円の特別損失です。
ここで押さえておきたいのは、これは「お金が出ていった」というより、「過去の投資の値打ちが想定より低かったと認めた」という会計上の処理だということです。とはいえ、投資判断が想定どおりにいかなかったという意味では、実際の損失であることに変わりはありません。
損失を除くと、本業はどうだったか
前回の1Q記事でお伝えしたとおり、前年同期には子会社の決算期変更による一過性の利益(228億円)が含まれていました。今回はそれに加えてEEの損失もあるため、数字を3つに分けて見てみます。
- 前年同期の887億円から一過性の228億円を除くと659億円
- 今期の249億円にEE損失378億円を足し戻すと627億円
- 比べると△32億円(△4.9%)の減益
つまり、本業の利益は「大崩れ」ではなく「やや減益」です。
本業の「家賃収入」は伸びている
三菱HCキャピタルの利益は、大きく2種類に分けられます。
- インカムゲイン:リース料や金利など、資産を貸して毎期コツコツ入ってくる収益(家賃収入のようなもの)
- アセット関連損益:保有している飛行機や不動産などを売ったときの利益(物件の売却益のようなもの)
今回、インカムゲインは2,174億円(決算期変更の影響を除いた前年同期比+11.9%)と増えています。一方で、アセット関連損益は78億円(同△67.1%)と大きく減りました。不動産の売却益が減ったことと、米国不動産で35億円の評価損が出たことが主な理由です。
安定収益の柱は太くなっていて、波のある売却益が今期は少なかった、という構図です。
好調だった事業
| 事業 | 中間期の利益 | 前年同期比 | 主な理由 |
|---|---|---|---|
| 海外カスタマー | 129億円 | +102億円 | 欧州事業の伸長、英国自動車ローン問題の費用剥落、米州トラック事業の貸倒費用減 |
| 航空 | 258億円 | +76億円(※) | エンジンリースの好調、減損損失の減少 |
(※)前年同期の決算期変更影響を除いたベース
航空機の保有機数は255機(前期末247機)と増え、燃費の良い新型機の比率も80.8%まで上がっています。
財務はびくともしていない
378億円は大きな数字ですが、会社の自己資本(約1兆9,928億円)と比べると約1.9%です。実際、自己資本比率は15.2%で前期末から横ばい。焦げ付きリスクのある債権(ネット破産更生債権等)も389億円→335億円と減っています。
※自己資本比率15%と聞くと低く感じるかもしれませんが、リース会社は「借りたお金で資産を買って貸す」ビジネスなので、一般の事業会社と同じ基準では測れません。この会社の場合、格付(A格維持を目標)や長期の資金調達比率(80.2%)のほうが実態を表しています。
気になった点
① 下期に「1,051億円」稼ぐ必要がある
修正後の通期予想1,300億円に対し、中間期の実績は249億円(進捗率19.2%)。残りの下期(10〜3月)で1,051億円を稼ぐ計画です。
前期の下期実績は733億円でした。EE損失を除いた今期上期(627億円)と比べても、かなり高いハードルです。
会社は「EE以外の事業は概ね期初計画どおり」とし、下期に不動産の売却益を計上する予定であること、さらにカスタマーソリューション事業では資産売却や政策保有株式の売却で下振れ分を補う方針を示しています。
ただ裏を返せば、下期は「売却益頼み」の色合いが濃い計画です。不動産市況や売却のタイミングがずれれば、再び下方修正となる可能性は残ります。
② 再エネ事業の環境は好転していない
EEの持分法投資損失(EEの赤字のうち三菱HCキャピタルの持ち分)は、中間期で45億円と前年同期(13億円)の約3.5倍に膨らんでいます。今回の評価損で帳簿価額は引き下げられましたが、EE自体の業績が改善しない限り、損益の重荷は続く可能性があります。
前回の1Q記事でも「環境エネルギー事業の赤字継続」をリスクとして挙げましたが、それが減損という形で表に出た格好です。評価損を計上した後のEE株式の残りの帳簿価額は、今回の資料からは読み取れませんでした。
③ 国内でも大口の貸倒れ
国内法人向けのカスタマーソリューション事業では、個別案件で64億円の貸倒引当金などを計上しました。単発の案件なのか、国内企業の信用環境が変わってきているサインなのかは、今回の資料だけでは判断できません。次の決算でも注視したいポイントです。
④ 中期経営計画の目標が遠のいた
2028中計(2026〜2028年度)では、最終年度にROE10.0%・純利益2,100億円を目標にしています。ところが初年度の今期は、ROEが6.4%(期初予想8.0%)まで落ち込む見通しです。
「低収益分野からの撤退(△2.1兆円)」と「高収益分野への投資(+2.3兆円)」の入れ替えを進める計画ですが、今回のEEの件は「高収益と見込んだ投資が想定を下回った」事例でもあります。今後の投資案件の目利きが、これまで以上に問われることになりそうです。
長期配当目線での評価
配当推移:減配も据え置きもない
IR Bankに掲載されている2010年3月期以降の実績、および会社資料の2008年3月期以降の推移を見ても、減配の年も据え置きの年もありません。コロナ禍で減益となった2021年3月期でさえ、25.0円→25.5円とわずかながら増配しています。
そして今回も、純利益が約2割減る下方修正を出しながら、前期比+5円の51円を据え置きました。中間配当25円はすでに確定しています(前年同期22円)。「業績が悪いときに配当をどう扱うか」は、長期配当投資家がもっとも知りたい点の一つです。今回の対応は、その答えの一つになっていると感じます。
配当性向56.3%は「危険信号」か?
修正後の配当性向は56.3%と、よく目安にされる50%を超えました。ただ、中身を分けると印象が変わります。
| 純利益 | 1株利益 | 配当 | 配当性向 | |
|---|---|---|---|---|
| 会社予想(損失込み) | 1,300億円 | 90.62円 | 51円 | 56.3% |
| 損失378億円を除く(筆者試算) | 1,678億円 | 約116.96円 | 51円 | 約43.6% |
配当性向が上がったのは、一度きりの損失で利益が押し下げられたためで、配当の水準自体が無理をしているわけではありません。損失を除けば約43.6%で、2028中計で掲げる「配当性向45%以上」の下限をむしろ下回る水準です。
配当の総額は約730億円(51円×約14.35億株)で、約2兆円の自己資本に対して大きな負担ではありません。今期の減配リスクは低いと考えています。
中長期で注意しておきたいこと
この会社の配当方針は「累進配当(減配しないと約束する方針)」ではなく、あくまで配当性向ベース(45%以上)です。つまり、配当を伸ばし続けるには利益が伸びる必要があります。
- 来期にEE損失が剥落して利益が回復すれば、増配ペースは維持しやすい
- 逆に、EEや不動産などで評価損が続き「一過性」でなくなると、増配の余力は細っていく
来期以降の配当を占ううえでは、下期決算で「EE以外は計画どおり」が数字で確認できるかが重要になります。
株価指標(※2026年11月13日終値時点)
| 指標 | 数値 | 計算 |
|---|---|---|
| 株価 | 1,312.5円 | — |
| 配当利回り(予想) | 3.89% | 51円 ÷ 1,312.5円 |
| PER(修正後予想) | 14.48倍 | 1,312.5円 ÷ 90.62円 |
| PER(損失を除く試算) | 11.22倍 | 1,312.5円 ÷ 116.96円 |
| PBR | 0.94倍 | 1,312.5円 ÷ 1,389.19円 |
| 時価総額 | 約1兆9,253億円 | 1,312.5円 × 1,466,912,244株 |
前回の1Q記事時点(1,446.5円、※2026年8月7日終値時点)から約9.3%下落し、PBRは1.03倍→0.94倍と1倍を割り込みました。PERは見かけ上14倍台に上がっていますが、損失を除いた実力ベースでは11倍台で、前回よりも割安な水準です。
筆者の保有状況と投資判断
三菱HCキャピタルは、私が実際に保有している銘柄の一つです。新NISAが始まる前年に特定口座で買い付け、2024年の新NISA開始時に非課税枠へ移し替えました。1Qの時点から保有株数は変わっていません。買った決め手は連続増配と当時の配当利回りの高さで、今回の決算を経てもこの理由は揺らいでいません。
今回の決算については、減益の下方修正を出しながらも減配せず、51円の増配予想を守ってくれたことは素直に良かったと思います。一方で、損失を除いた比較可能ベースでも減益であることに変わりはなく、本業でもう少し挽回してほしいというのが正直な感想です。
判断はホールドです。すでに十分な株数を持っているので、買い増すなら単元未満で保有している他の銘柄を優先します。また、今回の株価下落は、市場全体の下げによるものではありません。欧州の市場環境の変化が背景にあるとはいえ、損失そのものはEEへの投資という会社自身の判断の結果です。PBRが1倍を割り、利回りが3.9%近くまで上がったとはいえ、「下がったから買い」とは考えていません。
ポートフォリオの中では、1Qのときと同じく、あれこれ手を加えず配当を受け取り続ける安定株という位置づけです。ただし、それは増配が続いていることが前提です。増配が維持されている間は、このまま持ち続けるつもりです。
五項目の採点表
| 評価軸 | 得点(/20) | 前回(1Q) | 根拠 |
|---|---|---|---|
| 収益力 | 11 | 14 | 本業のインカムゲインは+11.9%と堅調。ただしEE損失で7〜9月は赤字、通期ROEは6.4%へ低下し、下期は売却益頼み |
| 割安性 | 16 | 15 | PBR0.94倍と1倍割れ、配当利回り3.89%。損失を除くPERは11倍台で、前回より妙味が増した |
| 財務健全性 | 13 | 13 | 378億円の損失を吸収しても自己資本比率15.2%で横ばい。不良債権も減少 |
| 株主還元 | 17 | 18 | 下方修正下でも51円(+5円)を堅持。ただ配当性向が一時的に56.3%と50%超、累進配当の明文化はなし |
| 将来性・トレンド | 12 | 14 | 航空・海外は好調で投資も継続。一方でEE減損により中計目標との距離が拡大、投資の目利きに課題 |
| 合計 | 69点 | 74点 |
前回からの変化(74点→69点、△5点)
- 収益力(14→11)・将来性(14→12):EE損失と下方修正を反映して減点。1Qで「リスク」として挙げていた再エネ事業の不振が、実際の損失として表に出たことが大きいです
- 割安性(15→16):株価下落でPBRが1倍を割り込み、配当利回りも3.9%近くまで上昇したため加点
- 株主還元(18→17):配当を守った姿勢は評価しつつ、配当性向が一時的に50%を超えた点を考慮して1点だけ減点しました
総合判断
今回の中間決算は、**「本業はおおむね堅調、ただし投資の一部で大きくつまずいた」**決算だと整理できます。
- 本業の安定収益(インカムゲイン)は+11.9%と伸びている
- 損失を除いた比較可能ベースの減益は△4.9%にとどまる
- 378億円の損失を吸収しても財務指標は横ばい
- そして、減益の下方修正の中でも51円配当を守った
一方で、下期に1,051億円を稼ぐという計画は売却益への依存度が高く、再エネ事業の環境も好転していません。中計初年度からROEが6.4%に落ち込んだことで、目標までの道のりも長くなりました。
長期配当目線で整理すると、次のような見方になると考えています。
- すでに保有している方:今期の配当51円が守られる見通しで、財務の土台も揺らいでいないため、保有継続を前提に、下期決算(特に不動産の売却益と再修正の有無)を確認していく局面
- これから買い増し・新規を検討する方:PBR1倍割れ・配当利回り3.9%近くという水準は、数字の上では前回より条件が良くなっています。ただし、今回の下落は市場全体の下げではなく会社自身の投資のつまずきによるもので、下期の再修正リスクも残ります。そのため、一度に買うのではなく、3Q決算(2027年2月頃)で計画の進み具合を確認しながら時間を分けて検討するという考え方もあります
私自身としては、「悪いニュースは出たが、配当を守るという会社の姿勢は確認できた。次は下期に実際の数字で応えられるか」を見届けたい、という位置づけです。
この記事の補足コメント
- 「持分法適用関連会社」とは:子会社ほどではないものの、一定割合(おおむね20〜50%)の株式を持ち、経営に影響を与えられる会社のことです。その会社の利益や損失のうち、持ち分に応じた金額が自社の決算に反映されます
- 自己資本比率15.2%について:リース会社は借入金で資産を買って貸し出すビジネスモデルのため、自己資本比率は低くなるのが普通です。一般の事業会社の「40%以上」という基準をそのまま当てはめないようにしてください
- 配当性向56.3%について:JTのように「構造的に配当性向が高い」会社とは性質が違い、今回は一度きりの損失で利益が減ったことによる一時的な上昇です
- 為替の前提:会社は想定為替レートを1ドル150円→158円、1ポンド205円→215円と円安方向に見直しました。1円の円安で純利益は対ドルで約4.6億円、対ポンドで約1.1億円増える計算です。逆に円高に振れると、下期の下振れ要因になります
- 英国自動車ローン問題:前期に費用を計上した案件ですが、今回の資料では追加費用の有無について記載がなく、進展は読み取れませんでした
- 本記事の数値は、2027年3月期第2四半期(中間期)決算短信、決算概要資料(いずれも2026年11月12日公表)、IR Bankの配当履歴(2026年11月14日取得)に基づいています
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント