こんにちは、ネコのシッポです。
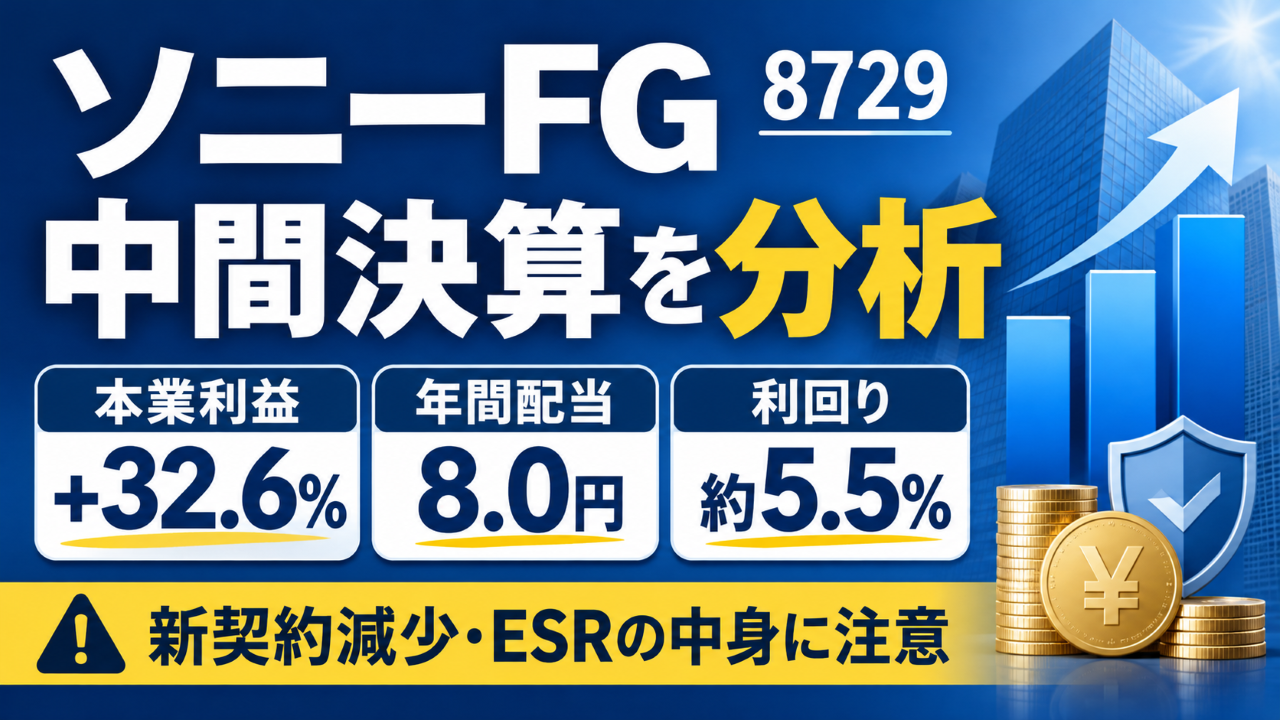
2026年11月12日、ソニーフィナンシャルグループ(8729)が2027年3月期の第2四半期(中間期)決算を発表しました。翌営業日の11月13日の終値は145.1円で、前回の第1四半期決算時(8月10日・156.3円)からは約7%下がった水準です(※2026年11月13日終値時点)。
前回は「決算書の利益は上方修正、でも本業の実力見通しは据え置き」という、見栄えが良くなる側のズレを取り上げました。今回はちょうどその逆で、決算書の利益見通しは下方修正、本業の実力見通しはやはり据え置きです。
この会社は、決算書の数字(IFRS利益)が金利や株価の動きで大きく揺れる構造になっています。だからこそ、毎回「どの数字を見るべきか」を整理してから評価するのが大切だと考えています。今回もその順番で読んでいきます。
三行要約
- 修正純利益(本業の実力)は624億円で前年同期比+32.6%。生命保険・損害保険・銀行の3事業すべてが増益で、通期見通し1,100億円に対する進捗率は56.7%と、半年として順調です
- 通期の税引前利益見通しは370億円→280億円へ下方修正。上期の市況変動の影響によるもので、本業の実力を示す修正純利益見通し(1,100億円)と年間配当8.0円は据え置き。中間配当4.0円も決定しました
- 健全性の指標ESRは176%に回復しましたが、主な理由は劣後債の発行。新契約の減少(△8.9%)や「お客さま確認」の長期化など、数字の外側の不確実性はむしろ増えています
今期の見どころ
3事業そろって増益、進捗は56.7%
まず、会社が「本業の実力」として重視する修正純利益から見ていきます。修正純利益とは、市場の上げ下げや一度きりの損益を取り除いて、事業そのものの稼ぐ力を表すように会社が独自に計算した利益です。
※損害保険・銀行は見やすさのため生命保険と縦軸の倍率を変えています。出所:2026年度第2四半期 業績説明会資料
| 事業 | 前年中間期 | 今中間期 | 伸び率 | 主な理由 |
|---|---|---|---|---|
| 生命保険 | 378億円 | 483億円 | +27.7% | 借入コスト(レポコスト)の減少、利息・配当収入の増加、金利ヘッジの効果 |
| 損害保険 | 46億円 | 60億円 | +30.7% | 経費の効率化、保険料収入の増加 |
| 銀行 | 58億円 | 83億円 | +42.9% | 日銀の利上げによる利ざやの改善、市場運用の収益増 |
| 合計 | 471億円 | 624億円 | +32.6% |
特定の事業だけが引っ張ったのではなく、3つの事業がそれぞれの理由で増益になっている点は、素直に評価できるところだと思います。
損保と銀行が地道に強い
ソニー損保は、保険料収入が966億円→1,101億円(+14.0%)と伸びました。特に火災保険は+37.5%と大きく伸びています。
保険金の支払い単価が上がったことで「損害率」は悪化しましたが、そのぶん経費の効率化で吸収し、保険会社の採算を示すコンバインドレシオ(100%を下回るほど黒字)は92.1%と、前年(92.0%)並みを保ちました。10月からは、ダイレクト型の損保としては国内唯一(会社調べ)という長期自動車保険の販売も始めています。
ソニー銀行は、口座数が214.6万→223.0万口座へ、外貨預金も7,705億円→8,760億円へと増えました。日銀の利上げを受けて、住宅ローン金利と預金金利の差(預貸スプレッド)は第2四半期に1.01%まで広がっており、金利上昇の追い風を受けやすい事業であることが数字に出ています。
配当は中間4.0円が決定
株主還元の面では、中間配当4.0円が正式に決定しました(支払開始予定日は2026年12月14日)。期末も4.0円の予定で、年間8.0円です。
会社の配当方針は「1株当たり年間配当額の減額は原則行わず、安定的な配当の成長を目指す」「修正純利益の40〜50%を配当の目安とする」「配当を最優先」と、かなりはっきり書かれています。修正純利益の進捗が56.7%と計画を上回るペースなので、年間8.0円の原資は着実に積み上がっていると言えます。
気になった点
① 決算書上の利益見通しは下方修正
通期のIFRS税引前利益の見通しは、8月時点の370億円から280億円へ90億円引き下げられました。理由は「ソニー生命における上期の市況変動の影響」です。
ソニー生命は、運用成果がお客さまの保険金に連動する「変額保険」を多く扱っており、その最低保証部分などで、相場の動きによって決算上の損益が大きく揺れます。会社はこうした揺れを修正純利益から除いているため、本業の見通しには影響していません。
ただ、上期だけで税引前利益416億円を稼いでいるのに通期見通しが280億円ということは、下期は約136億円の赤字を見込んでいる計算になります。「本業が悪いわけではない」ことは理解しつつも、相場に対する感応度の大きさは覚えておきたいところです。
また、銀行の税引前利益が+170%と大きく伸びているのは、SP.LINKS社(旧ソニーペイメントサービス)関連の株式譲渡益117億円という一度きりの利益が含まれているためです。ここは割り引いて見る必要があります。
② 生命保険の新契約が減っている
ソニー生命の新契約年換算保険料(新しく獲得した契約の年間保険料)は765億円で前年同期比△8.9%。第1四半期の△6.5%から、減少幅が広がりました。
さらに気になるのが、新契約CSM(新契約から将来得られる見込みの利益)が1,123億円と、前年同期の1,573億円から約29%減っている点です。生命保険は、契約を積み上げてそこから何十年もかけて利益を受け取るビジネスです。新契約の減速は、すぐには利益に表れませんが、数年先の利益の伸びを鈍らせる可能性があります。
③ ESRの回復は「劣後債」によるもの
保険会社の健全性を示すESR(経済価値ベースのソルベンシー比率:将来の損失に耐える余力の指標)は、176%と前四半期末から+3ポイント回復しました。会社の目標水準(165〜215%)の範囲内です。
ただ、中身を分解すると次のようになります。
| 要因(前期末からの変化) | 影響 |
|---|---|
| 金利上昇(40年国債 3.71%→4.10%) | △17pt |
| 新契約の獲得 | +3pt |
| 財務施策(劣後債+8pt、デリバティブ+3pt、債券売却+2pt) | +13pt |
| 配当の支払い | △2pt |
| その他 | +1pt |
金利上昇による大きな目減りを、主に米ドル建て劣後債(7億ドル・約1,100億円、利率年7.125%)の発行で埋めた形です。劣後債は資本に近い性質を持つ借入れで、ESRを押し上げる効果がありますが、利率7.125%は決して安いコストではありません。
会社の開示では、金利が0.5%上がるとESRは△11ポイントの164%と、目標の下限165%をわずかに下回る水準になります。金利上昇が続く場合、自社株買いなどの株主還元の上乗せは後回しになる可能性が高いと考えています。
④ 「お客さま確認」の長期化
ソニー生命では、元営業社員などによる不正事案を受けて、約280万人を対象とした「お客さま確認」を進めています。今回、確認完了の見込みが当初の2026年11月末から後ろ倒しになり、金銭に関する申し出があった一部の営業社員は営業活動を停止しています。次回の進捗公表は2026年12月中旬の予定です。
業績の数字だけでは見えない部分ですが、営業現場の信頼回復は生命保険の新契約にも直結するため、注意深く見ていきたいポイントです。
長期配当目線での評価
株価指標(※2026年11月13日終値 145.1円時点)
| 指標 | 計算 | 数値 |
|---|---|---|
| 修正PER | 145.1円 ÷ 16.40円(修正純利益1,100億円 ÷ 約67.08億株) | 約8.8倍 |
| PBR | 145.1円 ÷ 125.70円(1株当たり純資産) | 約1.15倍 |
| 予想配当利回り | 8.0円 ÷ 145.1円 × 100 | 約5.51% |
| 配当性向(修正純利益ベース) | 8.0円 ÷ 16.40円 × 100 | 約48.8% |
| 時価総額 | 145.1円 × 約67.08億株 | 約9,734億円 |
※決算書上の利益(IFRS)で計算したPERは約57.3倍になりますが、上で説明した会計上の揺れの影響が大きいため、この会社では修正PERで見るのが実態に近いと考えています。
前回(※2026年8月10日終値時点)は修正PER約9.5倍・PBR約1.20倍・配当利回り約5.12%でしたので、株価の下落によって指標面の割安さは増しました。
配当の持続性
配当の過去の推移(IR Bank掲載の実績ベース)を見ると、旧ソニーフィナンシャルホールディングス時代の2013年3月期から2023年3月期まで、減配は一度もなく、据え置きは2017年3月期の1回のみでした。
| 決算期 | 年間配当(実績) |
|---|---|
| 2016年3月期 | 55円 |
| 2017年3月期 | 55円(据え置き) |
| 2018年3月期 | 60円 |
| 2019年3月期 | 62.5円 |
| 2020年3月期 | 70円 |
| 2021年3月期 | 90円 |
| 2022年3月期 | 95円 |
| 2023年3月期 | 115円 |
| 2026年3月期 | 3.80円(再上場後・半期分) |
| 2027年3月期 | 8.00円(予想・中間4.0円は決定済) |
※2023年3月期までは株式分割・再上場前の数値のため、現在の株価と直接比べることはできません。
※前回の記事では一部の年度で配当「予想」の数値を載せていました。今回、実績値に訂正しています(2018年3月期60円、2020年3月期70円、2021年3月期90円)。
配当性向約49%は会社の目安(40〜50%)の範囲内で、無理のある水準ではありません。一方で、目安の上限に近いため、今後の増配ペースは修正純利益の伸びにほぼ連動すると考えるのが自然です。今期の修正純利益見通しは前年比+2.4%なので、増配も当面は穏やかなペースになりそうです。
また、今期は中間期時点で自社株買いの発表がなく、株主還元は配当が中心になっています。
筆者の保有状況と投資判断
ソニーフィナンシャルグループは、私が実際に保有している銘柄の一つです。2025年10月の再上場後に何回かに分けて購入し、予定していた株数はそろっています。今回の株価下落の間も、株数は変えていません。
購入の理由は4つあります。配当利回りの高さ、「減配は原則行わない」という配当方針、手を出しやすい株価、そして保険セクターをもう少し厚くしておきたかったことです。今回の決算を受けても、この理由は変わっていません。
今回の決算は、修正純利益が3事業そろって伸び、中間配当4.0円も決まったので、配当の面では安心しています。一方で、お客さま確認の完了が後ろ倒しになった点はいただけません。早く終わらせて、すっきりさせてほしいところです。
今後の方針はホールドです。株価が下がって利回りは約5.5%まで上がりましたが、保有株数は十分なので買い増しはしません。私のポートフォリオでは、保険セクターは評価額ベースで東京海上ホールディングスのほうが大きく、ソニーフィナンシャルグループは保険枠を厚くするための高配当銘柄という位置づけです。
五項目の採点表
| 評価軸 | 今回 | 前回(1Q) | 変化 | 根拠 |
|---|---|---|---|---|
| 収益力 | 16点 | 16点 | ±0 | 修正純利益+32.6%、3事業すべて増益、進捗56.7%。ただし通期の伸びは+2.4%見通し、銀行は一度きりの利益を含む |
| 割安性 | 16点 | 15点 | +1 | 修正PER約8.8倍・配当利回り5.51%。株価下落で割安度が増した |
| 財務健全性 | 12点 | 12点 | ±0 | ESR176%に回復も、主因は高コストの劣後債。金利0.5%上昇で目標下限割れの感応度 |
| 株主還元 | 16点 | 16点 | ±0 | 「減配は原則しない」「配当最優先」を明記、中間4.0円決定。自社株買いは未発表 |
| 将来性・トレンド | 12点 | 13点 | △1 | 新契約△8.9%、新契約CSM約△29%と生保の成長が減速。お客さま確認の完了も後ろ倒し |
| 合計 | 72点 | 72点 | ±0 |
前回からの変化について
合計は72点で前回と同じです。株価下落で「割安性」は+1点となった一方、生命保険の新契約の減速や、お客さま確認の完了時期の後ろ倒しを受けて「将来性・トレンド」を△1点としました。数字(足元の利益)は良くなっているのに、合計点は横ばいというのが今回の特徴です。
総合判断
保有継続 というのが、私の今回の整理です。
- 修正純利益は3事業そろって増益で、進捗も順調。中間配当4.0円が決まり、年間8.0円・配当利回り約5.51%(※2026年11月13日終値時点)は高配当株として十分魅力的な水準です
- 配当方針(減配は原則しない、配当最優先)も明確で、配当性向も無理のない範囲に収まっています
- 一方で、生保の新契約の減速、金利上昇に対するESRの耐性、お客さま確認の長期化といった「将来の利益」に関わる不確実性は、前回より増えています
株価が下がって指標上は割安になりましたが、その背景には上記のような不安材料もあると考えています。これから新規購入や買い増しを考える場合も、「安くなったから買う」と急ぐよりも、12月中旬のお客さま確認の進捗公表と、第3四半期の新契約の動きを確認してから判断しても遅くはないと思います。
この記事の補足コメント
- 修正純利益は会社独自の指標で、会計基準(IFRS)で定められた利益ではありません。ただし決算短信に計算式と調整表が開示されており、中身を確認できる点は誠実な開示だと感じています
- 「自己資本比率40%以上」という一般的な目安は、保険・銀行を傘下に持つこの会社には当てはまりません(決算書上の比率は3.9%)。健全性はESRで判断するのが適切です
- 時価総額は約9,734億円(※2026年11月13日終値時点)と、1兆円を少し下回りました
- 前回の記事で掲載していた過去の配当推移の一部に、予想値を実績値として記載していた誤りがありました。今回の記事で訂正しています。申し訳ありません
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント