こんにちは、ネコのシッポです。
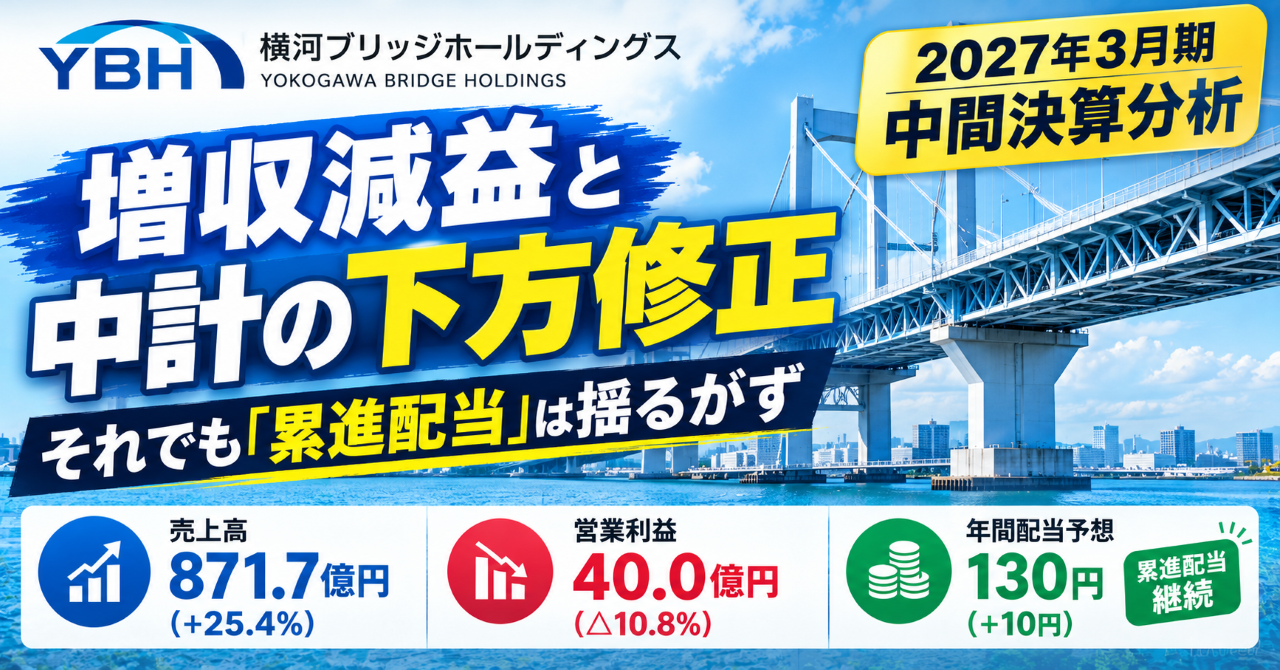
2026年10月27日、横河ブリッジホールディングス(証券コード:5911)が2027年3月期の第2四半期(中間期)決算を発表しました。同じ日に「第7次中期経営計画の見直し」も公表されています。
結論から書くと、今回は1Qのときよりも少し“渋い”決算でした。売上はM&Aで大きく伸びた一方、利益は減益で、会社が5月に出していた上期予想にも届いていません。さらに中期経営計画の利益目標も引き下げられました。
ただ、同社を長期配当目線で見ている方にとって一番大事な「配当方針」は、中計見直しの資料の中でもはっきり「累進配当を継続し、増配基調を維持」と書かれています。良いところと気になるところを、いつも通り一次資料ベースで整理していきます。
三行要約
- 増収減益、上期予想にも届かず:売上高871.7億円(前年同期比+25.4%)とビーアールHD(BRHD)の合流で大幅増収。一方、営業利益40.0億円(△10.8%)、純利益22.9億円(△23.5%)と減益で、上期予想に対する達成率は営業利益89%・純利益74%にとどまりました。通期予想は据え置きです。
- 中期経営計画の利益目標を下方修正:最終年度(2028年3月期)の営業利益目標を185億円→160億円、EPS(1株あたり利益)を350円→280円へ引き下げ。新しい橋をつくる「新設橋梁」の発注量が想定より減っていることが主な理由です。
- 配当方針は変わらず:中間配当65円(前年60円)を実施し、年間130円(+10円)の増配予想を維持。中計最終年度は140円を計画しています。株価2,896円で配当利回り4.49%(※2026年10月27日終値時点)です。
今期の見どころ
売上は+25%、でも利益は減益 ─ 何が起きているのか
まずは全体の数字です。
| 項目 | 前年中間期 | 当中間期 | 増減 |
|---|---|---|---|
| 売上高 | 695.3億円 | 871.7億円 | +25.4% |
| 営業利益 | 44.9億円 | 40.0億円 | △10.8% |
| 経常利益 | 44.2億円 | 37.3億円 | △15.5% |
| 純利益 | 29.9億円 | 22.9億円 | △23.5% |
売上が4分の1も増えたのに利益が減っている、少し不思議な形です。理由は大きく2つあります。
- 売上の増加は「買収した会社の分」:2026年3月に子会社化したBRHD(コンクリート製の橋=PC橋が得意な会社)の売上が丸ごと加わりました。
- 主力の「鋼の橋をつくる事業」が減収減益:同社の本丸である鋼製の新設橋梁は、売上が279億円→229億円へ減りました。
加えて、買収に伴う「のれん償却(2.85億円)」や「支払利息の増加(1.77億円→5.16億円)」といった、前年にはなかったコストも利益を押し下げています。
なお、1Qのときは「純利益の減少は一過性の買収費用のせい」と整理できました。今回も買収関連費用(4.82億円)は計上されていますが、政策保有株の売却益(4.12億円)とほぼ相殺されています。つまり、今回の純利益の減少は“一過性”ではなく、本業の減益が主な理由です。ここは1Qとの大きな違いです。
セグメント別では「エンジニアリング」が大躍進
明るい材料もしっかりあります。事業ごとの利益を見てみます。
| セグメント | 前年 売上 | 当期 売上 | 前年 利益 | 当期 利益 | 利益率(前年→当期) |
|---|---|---|---|---|---|
| 橋梁事業 | 377億円 | 482億円 | 32.0億円 | 22.6億円 | 8.5%→4.7% |
| システム建築事業 | 215億円 | 226億円 | 17.9億円 | 18.6億円 | 8.3%→8.2% |
| エンジニアリング事業 | 78億円 | 135億円 | 2.3億円 | 11.9億円 | 3.0%→8.8% |
| 先端技術事業 | 23億円 | 27億円 | 2.7億円 | 2.6億円 | 12.1%→9.6% |
- エンジニアリング事業:利益が2.3億円→11.9億円へ約5倍に。都心の再開発に関わる鉄骨工事が順調に進んだことに加え、BRHDのコンクリート製品事業が加わりました。今回の決算でいちばん目を引く部分です。
- システム建築事業(工場や倉庫の建物を規格化してつくる事業):増収増益で安定。受注高も+22.9%と回復しています。
- 橋梁事業:売上は増えたものの、利益率は8.5%→4.7%と大きく低下しました。中身を見ると、橋の補修・補強を担う「保全事業」は96億円→146億円と伸びている一方、新しい鋼の橋をつくる「新設(鋼)」が落ち込んでいます。
中期経営計画の見直し ─ 利益目標を引き下げ
今回、決算と同時に発表された中期経営計画(2025〜2027年度)の見直しも見ておきます。
| 2028年3月期の目標 | 当初計画 | 見直し後 |
|---|---|---|
| 売上高 | 2,000億円 | 2,000億円(据え置き) |
| 営業利益 | 185億円 | 160億円 |
| EPS(1株あたり利益) | 350円 | 280円 |
| ROE(自己資本利益率) | 10%以上 | 8%以上 |
見直しの理由として、会社は次の点を挙げています。
- 建設コストの上昇で、発注者(国や高速道路会社など)の予算が圧迫され、新設の鋼橋の発注量が想定を下回っている(年12万トン想定→10万トン程度に見直し)
- 大型案件である大阪湾岸道路西伸部の斜張橋の発注が、2028年度以降へ後ろ倒し
- システム建築の主なお客さんである中小規模の工場・倉庫の市場回復が遅れている
一方、売上目標の2,000億円はM&A(約400億円の増収効果)で維持できる見込みとしています。また、橋の補修や架け替えといったメンテナンス需要は「中長期的に変わらない」としており、PC橋が得意なBRHDとの統合で「鋼×PC」の総合力を高め、保全分野の受注を強化する方針です。
気になった点
上期予想に届かなかった
会社が5月に公表していた上期予想と比べると、次のとおりです。
| 項目 | 上期予想 | 実績 | 達成率 |
|---|---|---|---|
| 売上高 | 957億円 | 871.7億円 | 91.1% |
| 営業利益 | 45億円 | 40.0億円 | 89.0% |
| 純利益 | 31億円 | 22.9億円 | 73.8% |
通期予想(売上1,980億円・営業利益120億円)は据え置かれましたが、達成には下期に売上約1,108億円(前年下期の約1.5倍)を積み上げる必要があります。
ただし、橋梁・建設業はもともと工事の完成が下期や期末に集中しやすい業種です。通期予想に対する営業利益の進捗率は33.4%で、前期の同じ時期(33.3%)とほぼ同じペースでもあります。受注残高も2,453億円と、通期売上予想を上回る規模を確保しています。「未達が確定した」と決めつける段階ではありませんが、下期の進み具合は注意して見ておきたいところです。
1Qで縮んだ「実質的な借金」が元に戻った
前回の1Q記事で「ネットデット(現金を差し引いた実質的な借金)が146億円→27億円に大きく縮んだ」とお伝えしました。今回、この数字は約144億円に戻っています。
主な理由は、BRHDを100%子会社にするための株式買い取り(約45億円)と、配当の支払い(約24億円)です。1Qの時点で現金が厚かったのは、工事代金の回収が四半期末に集中した面が大きかったようです。前回の記事で「財務が想像以上に改善」と書きましたが、半年で見ると買収後の借入水準(約595億円)は基本的に続いていると見るのが正確でした。ここは訂正を兼ねて正直にお伝えしておきます。
とはいえ、自己資本比率は54.0%(前期末52.9%)とむしろ上がっており、財務が危ういという状況ではありません。支払利息が前年の約3倍に増えている点は、金利上昇局面では気にしておきたい部分です。
主力の新設橋梁は「構造的な逆風」
今回の中計見直しで、会社自身が「新設鋼橋の発注量は過去最低水準」「大幅な回復は見込めず年10万トン程度で推移」と認めました。一時的な落ち込みではなく、しばらく続く前提で計画を組み直したということです。同社はこの変化に対して、人材を保全・システム建築・エンジニアリングといった成長分野へシフトさせる方針を示しています。事業の重心が移っていく過程を、数字で確認していく必要があります。
長期配当目線での評価
配当方針は中計見直し後も変わらず
利益目標は下がりましたが、株主還元の方針は「変更なし」と明記されました。
- 累進配当(減配せず、維持または増配が基本)
- DOE3.5%以上(純資産に対する配当の割合。利益がブレても配当が下がりにくい仕組み)
- 自己株式の機動的な取得(中計期間で20億円)
- 中計3年間の株主還元総額220億円以上
中間配当65円は予定どおり実施され、年間130円の増配予想も維持されています。中計最終年度(2028年3月期)は140円を計画しています。
10年で配当は約8倍、減配ゼロ
| 年度 | 年間配当 |
|---|---|
| 2017年3月期 | 16円 |
| 2019年3月期 | 26円 |
| 2021年3月期 | 40円 |
| 2023年3月期 | 80円 |
| 2025年3月期 | 110円 |
| 2026年3月期 | 120円 |
| 2027年3月期(予想) | 130円 |
| 2028年3月期(中計計画) | 140円 |
過去10年で減配はゼロ。2018年3月期以降は毎年増配しており、今期予想どおりなら9期連続増配となります。
配当の「余力」は少し薄くなった ─ ここは正直に
配当性向(利益のうち配当に回す割合)は、今期予想で62.0%(130円 ÷ 予想EPS209.62円)と、目安の50%を上回っています。
中計の当初計画どおりEPS350円なら、140円配当の配当性向は40%で余裕がありました。ところが見直し後のEPS280円では50%になります。つまり、減配しない仕組みは維持されているものの、増配を支える“利益のクッション”は今回の見直しで薄くなったというのが正直な評価です。
それでも、配当の持続性を支える材料はそろっています。
- DOE3.85%(130円 ÷ 1株あたり純資産3,376円)と目標の3.5%を上回っている
- 自己資本は約1,322億円あり、DOE3.5%でも1株あたり約118円の配当を支えられる計算
- 半期のフリーキャッシュフロー(本業で稼いだ現金から投資を引いたもの)は77.9億円で、年間の配当総額(約51億円)を上回る
「減配リスクは低い。ただし年10円ペースの増配がこの先も続くかは、橋梁事業の利益回復次第」というのが、今回の整理です。
筆者の保有状況と投資判断
横河ブリッジホールディングスは、私が実際に保有している銘柄の一つです。新NISA2年目(2025年)から単元未満株で買い始め、時々買い増しながら保有しています。
購入のきっかけは、橋梁工事という業種そのものへの関心に加え、配当の安定感と利回りの高さでした。
今回の決算は、増収減益に加えて中計の利益目標も引き下げられ、業績面では厳しい内容でした。ただ、建設コストの値上がりが続く今の環境を考えると仕方のない部分もあり、今は耐えどころだと受け止めています。そうした中でも累進配当と増配予想を維持してくれたことは、配当を長く受け取る立場としてありがたいと感じました。
今後の方針は、単元(100株)までの買い増しです。今の株価水準(2,896円前後)であれば買ってもよいと考えており、12月に入る配当金で買う銘柄の候補の一つにしています。ポートフォリオの中では分散の一つで、「建築・橋梁工事」の枠を担う銘柄という位置づけです。
五項目の採点表
| 評価項目 | 点数(20点満点) | 根拠 |
|---|---|---|
| 収益力 | 12点 | 増収減益で上期予想も未達。橋梁の利益率が8.5%→4.7%へ低下。エンジニアリングの急伸は加点材料 |
| 割安性 | 16点 | PER13.8倍・PBR0.86倍・配当利回り4.49%(※2026年10月27日終値時点)。株価下落で割安感は強まった |
| 財務健全性 | 15点 | 自己資本比率54.0%と健全。ただしネットデットは約144億円に戻り、支払利息は前年の約3倍 |
| 株主還元 | 18点 | 10年減配ゼロ・累進配当・DOE3.5%以上を中計見直し後も明言。配当性向62%は減点要素 |
| 将来性・トレンド | 12点 | 中計の利益目標を下方修正し新設橋梁の縮小を認めた。保全・エンジニアリング・半導体関連は成長 |
合計:73点 / 100点(前回・1Q決算76点 → 今回73点)
前回からの変化は次のとおりです。
- 収益力(13点→12点):1Qは「本業は横ばい」でしたが、2Q単独では営業利益が△14.9%と減益幅が広がりました。
- 割安性(15点→16点):株価が3,005円→2,896円に下がり、PBR・配当利回りとも割安方向へ。ただし将来の利益見通しが下がった分を織り込んでいる面もあります。
- 財務健全性(16点→15点):1Qで縮んだネットデットが元の水準に戻ったことを反映しました。
- 将来性・トレンド(14点→12点):中計の利益目標下方修正を反映しました。
総合判断
今回の中間決算に対するスタンスは、「配当方針への信頼は保ちつつ、業績面は一段慎重に見る“保有継続”の四半期」だと考えています。
1Qの時点では「数字の見た目ほど悪くない」決算でしたが、今回は増収減益・上期予想未達・中計の利益目標引き下げと、業績面の材料は素直にネガティブ寄りです。特に、主力の新設橋梁の縮小を会社自身が「構造的なもの」として計画に織り込んだ点は重く受け止めるべきだと感じました。
ポジティブな点:
- エンジニアリング事業の利益が約5倍、システム建築も安定、保全事業も伸びている
- 自己資本比率54.0%と健全、半期フリーCFは77.9億円
- 中計見直し後も累進配当・増配基調を明言(今期130円・来期計画140円)
- PBR0.86倍・配当利回り4.49%(※2026年10月27日終値時点)と割安・高利回り
注視すべき点:
- 新設橋梁の縮小と、橋梁事業の利益率4.7%への低下
- 中計の利益目標下方修正(営業利益185億円→160億円)
- 上期予想の未達と、下期に偏った通期予想の達成可否
- ネットデット約144億円、支払利息の増加
- 配当性向62%(予想)で、増配を支える利益の余力が薄くなっている
すでに保有している方にとっては、「減配しにくい仕組み」と「高めの利回り」という保有理由そのものは崩れていません。一方、これから新たにまとまった株数を買うかどうかは、下期の進捗(通期予想を達成できるか)と、BRHD統合の効果が橋梁事業の利益率回復として表れてくるかを確認してからでも遅くない、というのが私の整理です。なお、私自身は前述のとおり単元未満で少しずつ積み増している立場のため、今の株価水準であれば単元まで買い増していく方針です。
なお、今回の株価(2,896円)は決算発表当日の終値です。発表時刻によっては、決算と中計見直しの内容が株価に十分織り込まれていない可能性がある点はご留意ください。
この記事の補足コメント
今回いちばん考えさせられたのは、前回の1Q記事で書いた「財務が想像以上に改善」という評価が、半年で見ると四半期末の一時的な資金の厚みによるものだった、という点です。四半期ごとの数字は、工事代金の入金タイミングなどで大きくブレます。1つの四半期だけで「良くなった」「悪くなった」と判断しすぎないこと、自分自身への戒めも込めて記録しておきます。
もう一つ印象的だったのは、利益目標を下げる発表の中で、株主還元方針だけははっきり「変更なし」と書いていたことです。会社として配当を最優先する姿勢は一貫しています。ただ、その約束を守り続けるためにも、最終的には稼ぐ力の回復が必要です。
橋の「新設」は減っても、高度成長期につくられた橋の「補修・架け替え」はこれから長く続きます。保全事業が146億円まで伸び、「鋼×PC」での共同受注も始まっています。事業の重心が新設から保全・建築・エンジニアリングへと移っていく途中の、いわば「踊り場」の決算だったと受け止めています。次回の3Q決算で、下期の工事進捗と通期予想の達成可能性を、また淡々と確認していきましょう。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント