こんにちは、ネコのシッポです。
11月に入り、国内企業の第3四半期決算もいよいよ大詰めです。エネルギー関連では、中東情勢をめぐる不透明感が続くなかで原油価格が高止まりし、「油価高の恩恵」と「中東での出荷制約」という、相反する2つの材料が同時に業績に表れる決算が目立ちました。
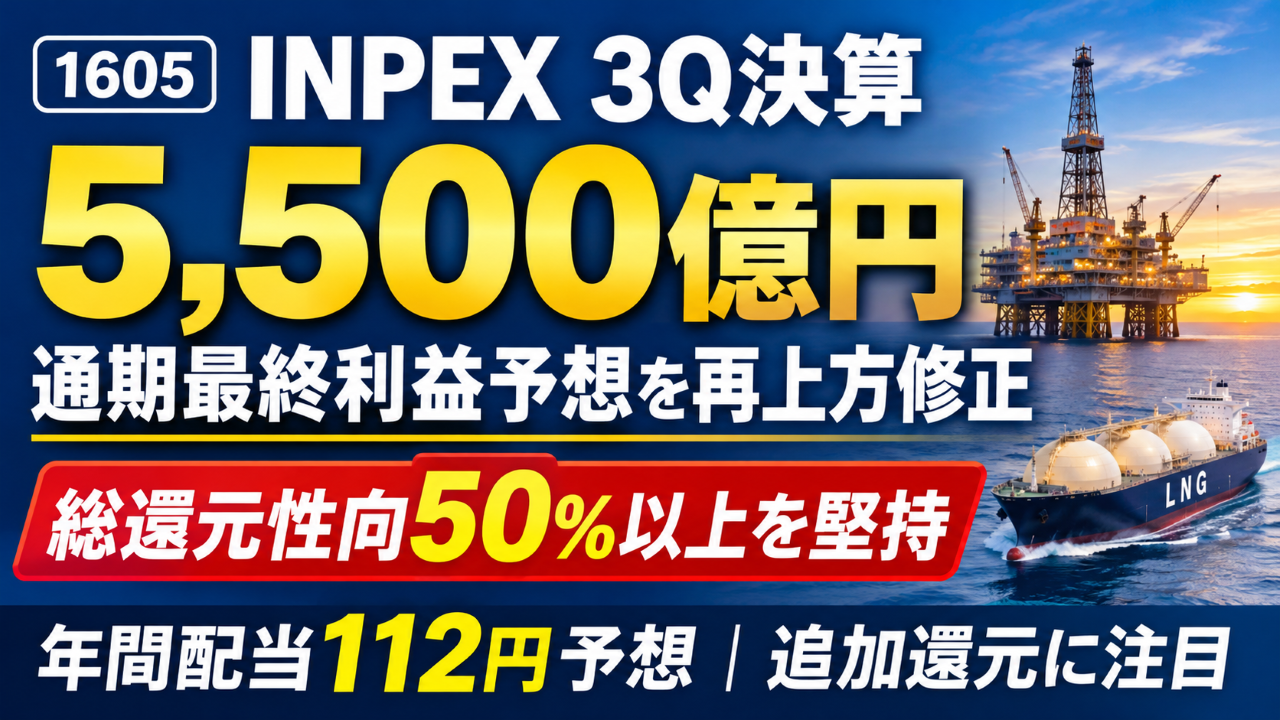
そんな中、日本最大の石油・天然ガス開発会社であるINPEX(1605)が、2026年12月期の第3四半期決算を11月12日に発表しました。中身は「通期の最終利益予想を5,100億円→5,500億円へ再度上方修正」「通期確定後に追加の株主還元を実施する方針」と、前回の中間決算に続いて株主にとって明るい内容です。
一方で、アブダビ原油の販売量は前年同期比で4割減と、中東の影響はむしろ大きくなっています。今回も決算短信と決算補足説明資料を読み込んで、長期の配当投資目線で整理してみました。
三行要約
- 3Q累計の最終利益は4,076億円(前年同期比+38.9%)。通期予想も5,100億円→5,500億円へ2回連続で上方修正し、過去最高の見込み。売上は▲6.0%の減収ですが、前回は横ばいだった営業利益も+5.7%と増益に転じました。
- 年間配当予想は112円で据え置き。ただし会社は「通期業績が確定した段階で、総還元性向50%以上を堅持すべく追加の株主還元を実施する方針」を明記しました。
- 株価3,630円(※2026年11月13日終値時点)で、PER7.6倍・PBR0.84倍・配当利回り3.09%。株価は前回から少し上がりましたが、利益予想の上方修正がそれを上回り、PERはむしろ低下しています。
今期の見どころ
「売上は減ったのに、利益は4割増」の中身
まず数字を並べます(第3四半期累計、単位:億円)。
| 項目 | 2025年12月期 3Q累計 | 2026年12月期 3Q累計 | 増減率 |
|---|---|---|---|
| 売上収益 | 15,206 | 14,292 | ▲6.0% |
| 営業利益 | 8,729 | 9,228 | +5.7% |
| 税引前利益 | 9,118 | 9,533 | +4.6% |
| 最終利益(親会社帰属) | 2,934 | 4,076 | +38.9% |
| 1株当たり利益(EPS) | 245.37円 | 351.19円 | +43.1% |
売上が減った理由はシンプルで、中東情勢の影響でアブダビの原油が思うように出荷できていないためです。
それでも利益が大きく伸びた理由は、主に次の3つです。
- 原油価格の上昇:ブレント原油の平均価格は1バレル69.91ドル→88.86ドル(+27.1%)
- オーストラリアの「イクシスLNG」が絶好調:イクシス関連の持分法投資利益が607億円→1,369億円と2倍以上に
- 税金の減少:税率の高いアブダビ原油の販売が減った分、法人税の負担が842億円減少
前回の中間決算では「営業利益はほぼ横ばいで、最終利益の伸びは税金と為替差益のおかげ」という構図でした。今回は営業利益も+5.7%と増益に転じ、イクシスという「本業の稼ぎ」が利益を押し上げる形が見えてきたのは前向きな変化です。
通期予想は2回連続の上方修正
最終利益の通期予想は、今年に入って次のように切り上がってきました。
※2025年実績は決算短信記載の前期比増減率(+39.7%)からの逆算値です。5月予想は油価83ドルケースの値。
今回の修正の内訳を会社資料から整理すると、こうなります(8月予想→11月予想、単位:億円)。
| 要因 | 影響額 |
|---|---|
| 油価の上昇(通期前提 81.4ドル→90.0ドル) | +311 |
| イクシスの生産好調・単価上昇 | +317 |
| その他プロジェクトの販売増など | +152 |
| アブダビの販売量減 | ▲137 |
| 為替(159.2円→158.2円とやや円高) | ▲70 |
| 一過性要因 | ▲22 |
油価だけでなく、イクシスの好調が油価と同じくらいの上積みになっている点がポイントです。イクシスのLNG出荷は1〜10月で106カーゴと順調で、通年では8月時点の見通しをさらに数カーゴ上回る見込みとのことです。
「総還元性向50%以上を堅持」――追加還元の予告
今回いちばん注目したいのが、株主還元についての一文です。
中東情勢や米国のエネルギー政策などを踏まえ、2026年度通期業績が確定した段階で、総還元性向50%以上を堅持すべく追加の株主還元を実施する方針
「総還元性向」とは、利益のうちどれだけを配当と自社株買いで株主に還元したかを示す割合です。
現在決まっている2026年度の還元は、配当1,303億円+自社株買い1,400億円=合計2,703億円。これを上方修正後の利益5,500億円で割ると約49.1%で、目標の50%にわずかに届きません。
| 計算 | 金額 |
|---|---|
| 利益5,500億円 × 50% | 2,750億円 |
| 決定済みの還元額 | 2,703億円 |
| 差額(最低限必要な追加還元) | 約47億円 |
利益が予想どおりに着地すれば、少なくとも約47億円、利益が上振れればそれ以上の追加還元が見込まれる計算です。追加還元が「期末の増配」になるのか「自社株買いの追加」になるのかは、まだ明らかにされていません。2027年2月の通期決算発表が、次の大きな注目点です。
アバディLNGは販売先の確保が進展
インドネシアの大型LNGプロジェクト「アバディ」は、2027年央の最終投資決定(FID)に向けて着実に前進しています。
- 2026年10月に洋上施設の基本設計(FEED)が完了し、建設業者の入札(EPC Tender)を実施中
- 10月に買主3社とLNG・パイプラインガスの売買契約に合意
- 開発準備資金は2026年末に9,200億円程度(8月時点の見通しは7,700億円強)と、当初想定を1年前倒しで上回るペース
このほか、豪州Beetaloo鉱区でのパイロット生産開始(8月末)、ボナパルトCCSの基本設計開始(10月)など、中長期の種まきも進んでいます。
気になった点
アブダビの販売減は、むしろ拡大している
| 項目 | 2Q累計(前年同期比) | 3Q累計(前年同期比) |
|---|---|---|
| アブダビ等の原油販売量 | ▲26.4% | ▲40.0% |
会社によると、アブダビの油田の生産は平時並みに戻っている一方で、海上油田からの「出荷」に制約が続いているとのこと。年内は販売制約が続く前提で、アブダビ原油の通期販売量は前年度比で5割減の見通しです。在庫(棚卸資産)が前期末684億円→1,210億円に増えているのも、売りたくても売れない原油が積み上がっている影響と読めます。
増益のうち「税金」と「為替」の比重は依然大きい
営業利益が増益に転じたとはいえ、最終利益の増益幅1,142億円のうち、
- 法人税などの減少:+737億円
- 為替差益などのその他損益:+264億円(為替差益は562億円)
の2つで約1,000億円を占めます。法人税の減少は「アブダビの販売が減った裏返し」なので、出荷が正常化すれば税負担も元に戻ります。「過去最高益」の数字ほどには、稼ぐ力が上がったわけではないという点は冷静に見ておきたいところです。
4Qは油価93ドル前提と強気
今回の通期予想は、10〜12月の原油価格を1バレル93.3ドルと置いています。8月時点では同じ期間を70.0ドルと見ていたので、大きく引き上げた形です。足元の油価を反映したものですが、前提が高い分、油価が急落した場合には下振れの余地も大きくなります。
イクシス依存と2027年の計画メンテナンス
3Q累計で、イクシスのセグメント利益3,009億円は最終利益全体の約74%。通期の利益貢献は約4,400億円の見込みです。稼ぎ頭が好調なのは心強い一方で、2027年7月中旬から1か月半程度の計画シャットダウン(定期点検)が予定されています。来期の業績を見るうえでは、この影響を織り込んでおく必要がありそうです。
長期配当目線での評価
配当推移:2020年に減配、その後は6期連続増配
過去の配当実績(株式分割調整後)をグラフにしました。
※2019年12月期は決算期変更に伴う9か月の変則決算です。2019年3月期の24円にはイクシス生産開始の記念配当6円を含みます。
2020年12月期に30円→24円の減配があります。コロナ禍で原油価格が急落した局面です。一方、2021年12月期以降は48円→62円→74円→86円→100円→112円(予想)と6期連続の増配。しかも2021年以降は、毎年のように期中で配当予想を引き上げてきました。
配当の持続性チェック
| チェック項目 | 状況 | 評価 |
|---|---|---|
| 配当性向(目安50%以下) | 23.5%(112円÷予想EPS 476.35円) | ◎ 余力は非常に大きい |
| 累進配当の方針 | 中期経営計画で「90円を起点とした累進配当」を明記 | ○ |
| 総還元性向 | 目標50%以上。通期確定後に追加還元で「堅持」する方針 | ◎ |
| 減配の歴史 | 2020年12月期に減配あり | △ |
| 財務の余裕 | 自己資本比率59.7%、ネットD/Eレシオ0.33倍 | ○ |
利益予想が上方修正されたことで、配当性向は23.5%とさらに下がりました。仮に利益が予想の半分(約2,750億円)に落ち込んでも、配当性向は47%程度に収まる計算です。今の配当112円を維持する力は十分にあるといえます。
注意点は、INPEXの利益は原油価格に大きく左右されること、そして累進配当の方針が掲げられたのは2025年からで、「減配しない歴史」がまだ短いことです。
株価指標(※2026年11月13日終値3,630円時点)
| 指標 | 計算 | 結果 |
|---|---|---|
| PER | 3,630円 ÷ 予想EPS 476.35円 | 約7.6倍 |
| PBR | 3,630円 ÷ BPS 4,310.69円 | 約0.84倍 |
| 配当利回り | 112円 ÷ 3,630円 | 約3.09% |
| 時価総額 | 3,630円 × 1,149,584,817株(自己株除く) | 約4兆1,730億円 |
前回分析からの変化はこちらです。
| 時点 | 株価 | PER | PBR | 配当利回り |
|---|---|---|---|---|
| 1Q(※2026年5月17日時点) | 3,921円 | 11.4倍 | 0.93倍 | 2.75% |
| 2Q(※2026年8月7日終値時点) | 3,499円 | 8.0倍 | 0.80倍 | 3.20% |
| 3Q(※2026年11月13日終値時点) | 3,630円 | 7.6倍 | 0.84倍 | 3.09% |
株価は2Q時点から約3.7%上がりましたが、利益予想の上方修正(EPS+8.6%)のほうが大きいため、PERはさらに下がっています。配当利回りは3.09%と、目安の3%をかろうじて維持している水準です。
筆者の保有状況と投資判断
INPEXは、私が新NISA初年度(2024年)から1単元を保有している銘柄です。今回の決算を受けても、保有株数は変わっていません。
購入の理由は3つあります。ポートフォリオの分散として資源セクターを一枠持っておきたかったこと、政府が大株主として関与している安心感、そして配当利回りの高さです。
今回の3Q決算については、配当をしっかり出してくれていれば十分というのが率直な感想です。アブダビの出荷制約による販売減は、中東情勢によるものなので仕方がないと受け止めています。
今後の方針はホールドです。すでに1単元を保有しているため、追加購入は考えていません。売却を検討するとしたら、企業の運営方針や配当方針が大きく変わった場合です。ただ、累進配当と総還元性向50%以上を明確に掲げているINPEXで、そうした変化が起きることはなかなかないと考えています。ポートフォリオの中では、エネルギーセクターを担う枠という位置づけです。
五項目の採点表
| 評価軸 | 点数 | 前回(2Q) | コメント |
|---|---|---|---|
| 収益力 | 17/20 | 16 | 通期最終利益5,500億円で過去最高見込み。営業利益も増益に転じ、ROE11.3%。ただし税負担減と為替差益への依存は残る |
| 割安性 | 17/20 | 17 | PER7.6倍・PBR0.84倍と割安水準が継続。油価90ドル前提の利益である点は割り引いて見る必要あり |
| 財務健全性 | 17/20 | 17 | 自己資本比率59.7%、ネットD/E0.33倍。アバディ準備資金を含め手元資金は厚い |
| 株主還元 | 17/20 | 17 | 配当性向23.5%と余力大。追加還元の方針を明記。一方で今回は配当予想据え置き、減配の歴史もある |
| 将来性・トレンド | 15/20 | 15 | アバディで買主3社と契約合意。ただしアブダビの販売制約、イクシス依存、2027年の計画メンテナンスが重石 |
| 合計 | 83/100 | 82 |
前回(2Q:82点)からの変化:収益力を16→17点に引き上げました。前回は「営業利益が横ばいで、増益は税金と為替のおかげ」という点を減点していましたが、今回は営業利益が+5.7%と増益に転じ、イクシスの持分法利益が倍増するなど、本業ベースの稼ぎも伸びてきたためです。その他の項目は据え置きで、合計は83点です。
総合判断
今回の3Q決算は、中東での出荷制約という逆風を、油価高とイクシスの好調で跳ね返した決算でした。通期の最終利益予想は2回連続で上方修正され5,500億円と過去最高の見込み。さらに「総還元性向50%以上を堅持すべく追加還元を実施する」という方針も示されました。
長期の配当投資目線で整理すると、次のようになります。
安心材料
- 配当性向23.5%と、配当112円を支える余力は非常に大きい
- 累進配当(90円起点)と総還元性向50%以上を会社が明確に約束している
- PER7.6倍・PBR0.84倍と、利益や資産に比べて株価は割安な水準
- 自己資本比率59.7%と財務は健全
注意材料
- 利益は原油価格と中東情勢に大きく左右される
- 増益のうち税負担減と為替差益の比重が大きく、そのまま来期に続くとは限らない
- 2027年はイクシスの計画メンテナンスが控える
- 配当利回り3.09%(※2026年11月13日終値時点)は、目安の3%に対して余裕のある水準とはいえない
今回の決算で前回からの見方を大きく変える材料はなく、前述のとおり私自身は引き続きホールドの方針です。追加還元の中身が明らかになる2027年2月の通期決算を、あらためて確認したいと考えています。
この記事の補足コメント
今回の決算資料で印象的だったのは、「総還元性向50%以上を堅持する」という一文を、通期業績が確定する前の第3四半期の段階で明記してきたことです。利益が上振れても還元の比率は下げない、という意思表示と受け取れます。株主にとっては、利益の増加がそのまま還元の増加につながる仕組みが見えるのは安心材料です。
一方で、「アブダビの生産は平時並みなのに、売れない」という状況は、資源会社にとって地政学リスクがいかに直接的かを示しています。今回は油価高がそれを補いましたが、「出荷制約」と「油価下落」が同時に起きる局面もありえます。高い配当利回りや低いPERは、こうしたリスクの裏返しでもあります。
また、今回の3Q決算ではキャッシュ・フロー計算書が開示されておらず、3Q累計のフリーキャッシュフローは確認できませんでした。会社の通期見通しでは、営業キャッシュ・フロー12,060億円に対して成長投資6,370億円と、配当や自社株買いの原資は十分に確保される計画です。この点も通期決算で答え合わせをしたいと思います。
※株価・指標はすべて2026年11月13日終値(3,630円)時点のものです。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント