こんにちは、ネコのシッポです。
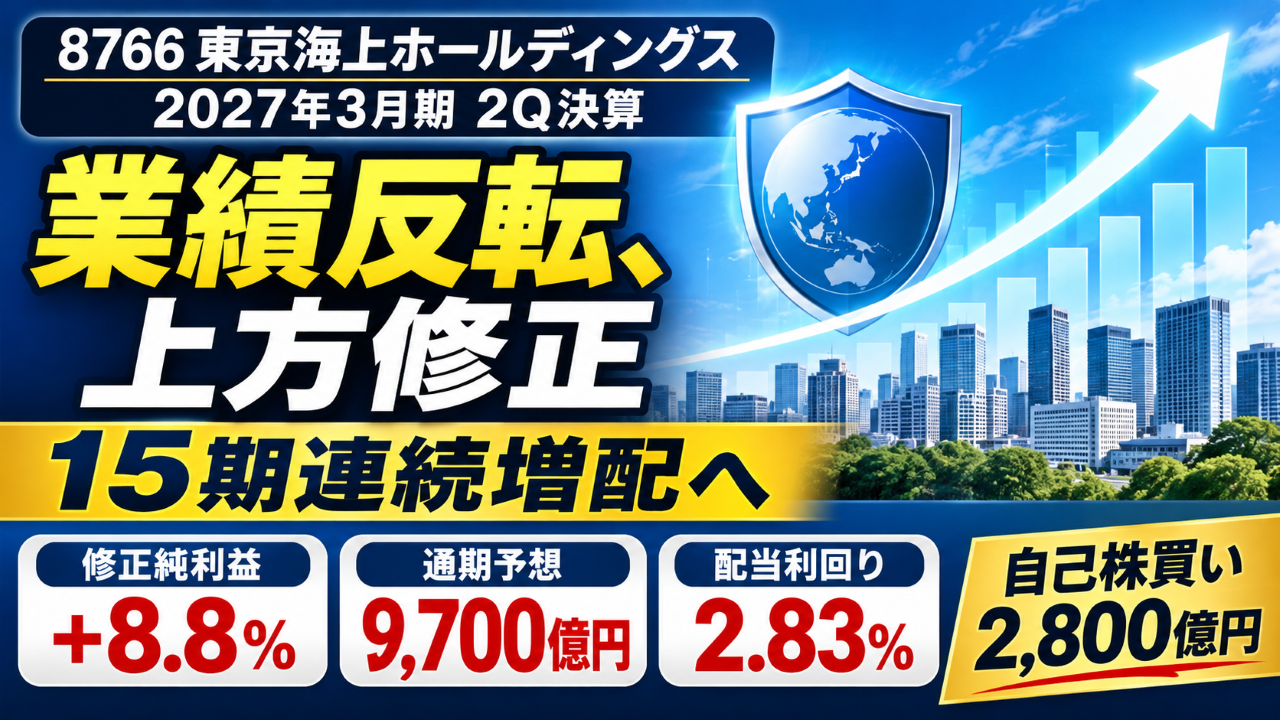
東京海上ホールディングスの2027年3月期 第2四半期(中間期)決算が発表されました。1Qでは「実力値の利益が減益スタート」という少し気になる内容でしたが、今回は一転して増益に浮上し、通期予想も上方修正されています。
また、10月1日に 1株→15株の株式分割 が実施され、株価の見た目が「7,000円台」から「500円台」に変わりました。少額から買いやすくなった一方で、配当やEPSの数字も15分の1になっているので、過去の数字と比べるときは少し注意が必要です。今回はその点も含めて、丁寧に整理していきます。
三行要約
- 会社が「実力値」として重視する 修正純利益は5,247億円(前年同期比+8.8%)。1Qの△3.6%から増益に反転し、通期予想を 9,500億円→9,700億円に上方修正 しました。
- 年間配当予想は 16.34円(分割前換算245円、前期比+12.4%)を維持。会社は 「15期連続の増配」 と明記し、さらに 2,800億円の自己株式取得 も決議しています。
- 一方で株価が上昇し、配当利回りは2.83%(※2026年11月20日終値577.5円時点)と3%を割り込みました。業績の改善がある程度、株価に織り込まれてきた印象です。
今期の見どころ
① 1Qの減益スタートから、きれいに巻き返した
1Q時点では修正純利益が△3.6%と減益でしたが、中間期(4〜9月)の累計では +8.8%の増益 に転じました。
| 項目 | 前年中間期 | 今回中間期 | 前年同期比 |
|---|---|---|---|
| 保険収益 | 3兆7,466億円 | 4兆2,236億円 | +12.7% |
| 親会社株主に帰属する中間利益 | 4,435億円 | 4,784億円 | +7.9% |
| 修正純利益(実力値) | 4,824億円 | 5,247億円 | +8.8% |
「修正純利益」というのは、株の売却益など一時的な要因を取り除いた “本業の稼ぐ力” を表す数字です。東京海上は配当の金額をこの数字をもとに決めているので、配当投資家にとっては最も大事な指標といえます。
② 国内の損害保険が大きく改善
1Qで足を引っ張っていた国内の損害保険が、中間期では 修正純利益+14.8% と大きく持ち直しました。
保険会社の「儲かり具合」を見る指標に C/R(コンバインド・レシオ) があります。これは「集めた保険料100円に対して、保険金と経費でいくら出ていったか」を表すもので、100%を下回るほど儲かっている 状態です。
| 区分 | 前年中間期 | 今回中間期 | 変化 |
|---|---|---|---|
| 国内損害保険 C/R | 91.1% | 89.8% | △1.3pt(改善) |
| 海外保険 C/R | 88.6% | 89.3% | +0.8pt(やや悪化) |
大口の事故が減ったことや、自然災害が想定より少なかったことが改善の理由です。特に自動車保険は、保険関連の利益が前年の126億円から315億円へ大きく増えています。
③ 通期予想を上方修正
通期の修正純利益は 9,700億円(前期比+10.0%) へ200億円上方修正されました。
| 事業 | 年初予想 | 修正予想 | 修正幅 |
|---|---|---|---|
| 海外保険 | 6,340億円 | 6,460億円 | +120億円 |
| 国内損害保険 | 2,230億円 | 2,340億円 | +110億円 |
| 国内生命保険 | 820億円 | 830億円 | +10億円 |
| ソリューション | 170億円 | 170億円 | ±0 |
海外は北米の専門保険(Specialty)が好調で、国内は自然災害・大口事故の減少が効いています。中間期時点の進捗率は 54.1% と、半年で半分を超えるペースです。
④ 配当の維持と、大型の自己株買い
- 年間配当は 16.34円(分割前換算245円) で予想維持。前期の218円(分割後換算14.53円)から +12.4%の増配 です
- 会社の資料では 「15期連続の増配」 と明記されています
- さらに 自己株式取得2,800億円 を新たに決議しました
自己株買いは、会社が自分の株を市場から買い戻すことで、1株あたりの価値を高める株主還元策です。配当と並ぶ「もう一つの還元」と考えると分かりやすいと思います。
⑤ 財務の余力を示すESRが276%に上昇
保険会社の財務の安全性は、一般企業の「自己資本比率」ではなく ESR(経済価値ベースの資本充足率) という指標で見るのが一般的です。ざっくり言うと「大きな災害や市場の急落が起きても、どれだけ耐えられるか」を示す数字です。
- ESR:268%(3月末)→ 276%(9月末)
- 会社の目標:190%以上
- 2,800億円の自己株買いを実施した後でも 266% の見込み
目標を70ポイント以上も上回っており、資本の余力はかなり厚い状態です。
気になった点
① 増益の多くは「円安」によるもの
修正純利益は+8.8%でしたが、為替の影響を除くと+1% にとどまります。
期中の平均為替レートは前年の146.02円から159.49円へと大きく円安に振れました。東京海上は利益の約3分の2を海外で稼いでいるため、円安になるとドル建ての利益が円に換算されて膨らみます。逆に言えば、円高に振れると利益が目減りする 構造です。
会社の試算では、1円の円安で修正純利益は差し引き約+20億円の影響があるとされています。
② 配当利回りが3%を割り込んだ
| 時点 | 株価(分割後換算) | 配当利回り |
|---|---|---|
| 2026年5月20日 | 521.1円 | 3.13% |
| 2026年8月14日 | 502.7円 | 3.25% |
| 2026年11月20日 | 577.5円 | 2.83% |
(※株価はいずれも各日の終値。5月・8月は分割前の株価を15で割って換算)
1Q分析時から株価は約15%上昇し、配当利回りは 2.83%(※2026年11月20日終値時点)まで下がりました。高配当株の目安としてよく使われる「3%」を下回っています。ちなみに利回り3%になる株価は、16.34円 ÷ 3% ≒ 約545円 です。
株価の割高・割安を見る指標も上昇しています(※2026年11月20日終値時点)。
| 指標 | 計算 | 数値 |
|---|---|---|
| PER(会計上の利益ベース) | 577.5 ÷ 29.44 | 19.6倍 |
| PER(修正EPSベース) | 577.5 ÷ 34.4 | 16.8倍 |
| PBR | 577.5 ÷ 280.79 | 2.06倍 |
直近1年の株価レンジ(約353円〜612円)の中では、上の方に位置しています。
③ 下期の自然災害しだいで計画が振れる
会社は通期の自然災害による保険金の想定を、2,000億円から1,610億円へ引き下げました。国内では、上期だけで665億円(7月の熊本地震197億円、8月の千葉大雨188億円など)が発生しており、下期の想定はわずか245億円 です。
下期に大きな台風や地震が起きれば、国内損保の計画は下振れする可能性があります。損害保険会社の業績が「自然災害」に左右されるのは避けられない性質です。
④ 海外事業にはまだら模様も
- 北米は好調な一方、欧州・中東(EMEA) は中東情勢関連の大口事故でC/Rが97.7%に悪化
- アジア・豪州(APAC) は豪州の訴訟(Greensill訴訟)に備えた積立ての増額でC/Rが97.8%に悪化
- 一部の保険種目では保険料の値下がり(業界用語で「ソフト化」)が起きており、海外の保険料収入の予想は250億円下方修正されています
⑤ 金利上昇で「包括利益」は大きく減少
金利が上がると、保有している債券の値段は下がります。この影響で債券の評価が約5,306億円減少し、中間包括利益は前年同期比△63.7%となりました。本業の利益(修正純利益)には影響しない ものの、会計上の純資産やBPSを押し下げる要因です。
長期配当目線での評価
配当の推移:普通配当では15期連続の増配
以下は、過去の株式分割(2022年の3分割、2026年の15分割)を考慮して、現在の株数に合わせて調整した1株あたり配当 の推移です。
グラフだけを見ると2020/3期にいったん下がっているように見えますが、これは前年の2019/3期に 特別配当 が上乗せされていたためです。普通配当で見ると毎年増えており、会社も今期の配当予想を「15期連続の増配」と説明しています。
特に直近3年(2024/3期→2027/3期予想)は、8.20円→16.34円と 約2倍 に伸びています。
配当の決め方:「3年平均の利益×50%」
東京海上は、配当の決め方をはっきり開示しています。
- 修正純利益の3年平均 を配当の原資とする
- 配当性向は50%を原則 とする
単年度ではなく「3年平均」を使うのがポイントです。損害保険は大きな自然災害が起きた年に利益が落ち込みやすい業種ですが、3年平均にしておけば 1年だけ悪くても配当を急に減らさずに済む 仕組みになっています。配当の安定性を重視する投資家にとっては、安心材料の一つだと思います。
配当性向:無理のない水準
| 基準 | 計算 | 配当性向 |
|---|---|---|
| 修正EPS(会社が重視する実力値) | 16.34 ÷ 34.4 | 47.5% |
| 会計上のEPS | 16.34 ÷ 29.44 | 55.5% |
会社が基準にしている修正EPSでは 47.5% と、50%の原則の範囲内に収まっています。
配当+自己株買いの「総還元」
| 項目 | 金額 |
|---|---|
| 配当総額(概算) | 約4,607億円 |
| 自己株式取得(通常分) | 4,000億円 |
| 合計 | 約8,607億円 |
| 修正純利益(通期予想) | 9,700億円 |
| 総還元性向(概算) | 約89% |
稼いだ利益のおよそ9割を株主に還元する計算です。これとは別に、米バークシャー・ハサウェイ・グループへの株式発行による「株数の増加(希薄化)」を打ち消すための自己株買いも行われています。
まとめると
- 15期連続増配の実績
- 配当性向47.5%(修正EPSベース)
- ESR266%(自己株買い後)の厚い資本
- 3年平均の利益を使う、ブレにくい配当ルール
これらを見る限り、現時点で減配を心配させるような材料は資料からは見当たりません。長期で配当を受け取り続けるという目線では、引き続き安定感のある内容だと感じました。
筆者の保有状況と投資判断
東京海上は、私が実際に保有している銘柄の一つです。新NISA初年度の2024年に単元未満の30株を購入し、2026年10月の株式分割で450株となって、単元以上になりました。買った理由は、ポートフォリオに損害保険セクターを一枠置いておきたかったからです。その中で最大手を選びました。
今回の決算は、配当が手堅く維持され、増配が続いていれば十分だと考えています。保険会社にとって自然災害はコントロールできないものなので、利益の振れよりも配当の動きを見ています。その意味で、15期連続増配の予想が維持された今回の決算は十分な内容でした。
今後もホールドを続けます。考えているのは、450株のうち単元に満たない50株の扱いです。50株を買い足して500株にするか、売って400株にするかのどちらかで、今は買い足したい気持ちのほうが強いです。買い足すなら利回り3.5%、株価でいえば約467円が目安で、現在の577.5円(2026年11月20日終値、利回り2.83%)とはまだ距離があります。
ポートフォリオの中では主力というより、安定した配当を受け取りながら長く持つ枠です。保険セクターではソニーフィナンシャルグループも保有していますが、評価額では東京海上のほうが大きくなっています。
五項目の採点表
| 評価軸 | 今回 | 前回(1Q) | 変化 | 根拠 |
|---|---|---|---|---|
| 収益力 | 17/20 | 15/20 | +2 | 修正純利益+8.8%と減益から反転、通期上方修正。ただし除く為替では+1% |
| 割安性 | 11/20 | 14/20 | △3 | 株価上昇で配当利回り2.83%と3%割れ。PER19.6倍、PBR2.06倍と1年レンジの上方 |
| 財務健全性 | 17/20 | 16/20 | +1 | ESR276%(自己株買い後266%)と目標190%を大きく上回る。CREローンの引当率上昇は注意 |
| 株主還元 | 18/20 | 18/20 | ±0 | 15期連続増配へ予想維持(+12.4%)、配当性向47.5%、総還元性向約89% |
| 将来性・トレンド | 16/20 | 16/20 | ±0 | 北米が成長を牽引。海外のソフト化と国内の保険金インフレは課題 |
| 合計 | 79/100 | 79/100 | ±0 | - |
前回からの変化について
合計点は前回と同じ79点ですが、中身は入れ替わっています。
- 収益力(+2点):修正純利益が減益から増益に反転し、通期予想も上方修正されたため
- 財務健全性(+1点):ESRが276%まで上昇し、資本の余力がさらに厚くなったため
- 割安性(△3点):株価が約15%上昇し、配当利回りが3.25%→2.83%に下がったため
ひとことで言えば、「業績は良くなったが、そのぶん株価も上がった」 という決算でした。
総合判断
【保有継続(新規・買い増しは株価水準を見ながら様子見)】
配当の安全性という点では、15期連続増配の実績、50%を原則とする明確な配当ルール、目標を大きく上回るESRなど、安心できる材料がそろっています。今回の決算で業績の勢いも戻ってきたため、すでに保有している方にとっては、方針を変える理由は見当たらない内容だと考えています。
一方で、新たに買う、あるいは買い増すという目線では、
- 配当利回りが2.83%(※2026年11月20日終値時点)と3%を下回っている
- 増益の多くが円安によるもので、為替が逆に動けば利益は目減りする
- PER・PBRが直近1年のレンジの上の方にある
といった点から、急いで飛びつく必要はない局面 だと感じました。利回り3%になる株価の目安(約545円)なども参考に、落ち着いて水準を見極めたいところです。なお、私自身の買い増しの目安は、前述のとおりもう一段高い利回り3.5%(約467円)です。
次の3Q決算では、下期の自然災害の状況と、自動車保険の保険金単価の上昇に対して値上げ効果がどこまで追いつくかに注目しています。
この記事の補足コメント
- 株式分割について:2026年10月1日付で1株→15株の分割が行われました。今回の中間配当122.50円は分割前の株数に対して支払われる金額で、期末配当予想8.17円は分割後の株数に対する金額です。年間を通した分割後ベースの配当は16.34円(会社開示)になります。
- 前回記事の訂正:1Q決算の記事では「10期連続の増配」と記載していましたが、会社の開示資料では 「15期連続の増配」 とされています。お詫びして訂正いたします。
- 会計基準について:東京海上は2026年3月期からIFRS(国際会計基準)を適用しています。前期までの日本基準の数値と単純に比較できない指標(PBRや自己資本比率など)があります。
- 配当履歴について:配当の推移はIR Bank(https://irbank.net/E03847/dividend)の実績値を参照しました(2026年11月20日取得)。2019/3〜2021/3期は特別配当を含む合計額です。
- 売上高・営業利益について:保険会社のIFRS開示では一般企業の「売上高」「営業利益」に当たる区分がないため、本記事では「保険収益」「修正純利益」を中心に説明しています。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント