こんにちは、ネコのシッポです。
11月に入り、決算発表シーズンも折り返しを過ぎました。原油・ナフサ価格の高止まりが続くなかで、素材系の企業が「コスト高を販売価格にどこまで転嫁できているか」は、今回の決算で私がいちばん注目していたポイントです。
前回の1Q決算記事で、大日本塗料(4611)について私は「好決算だが、会社自身が“需要の先取り”を認めている。2Q以降の反動減に注意」と書きました。その答え合わせとなる中間期決算が11月6日に発表されています。
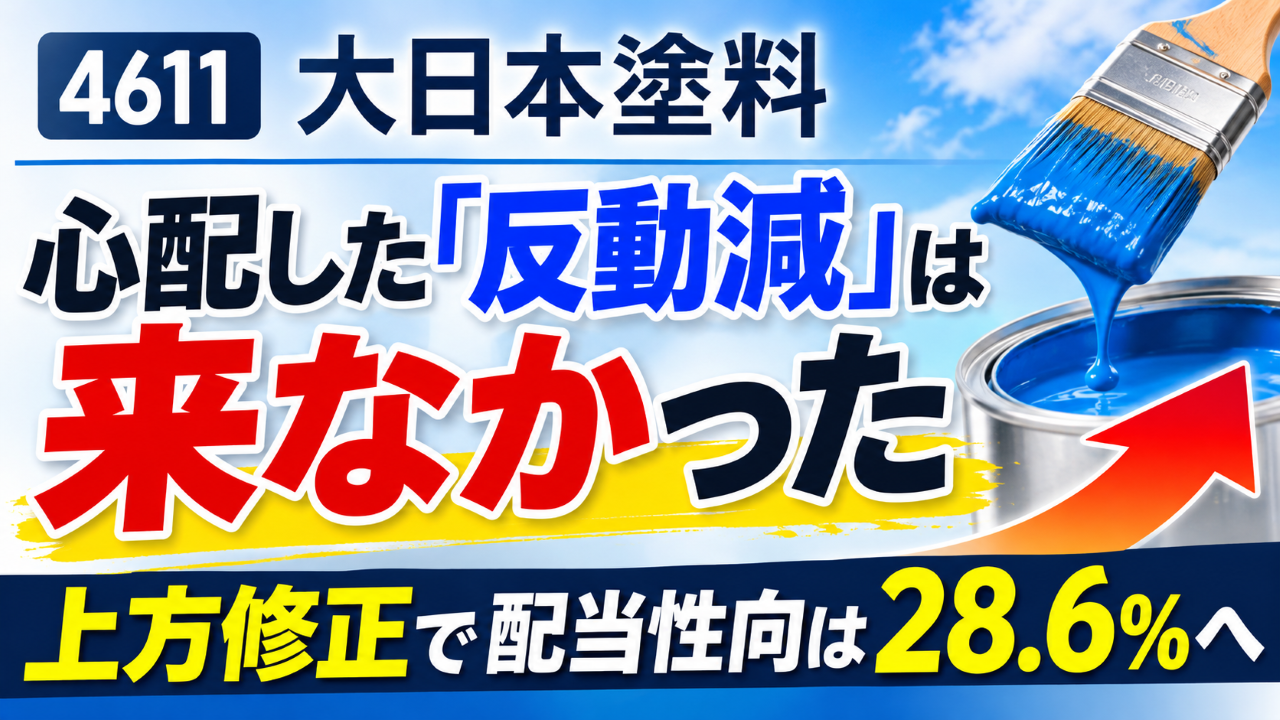
結論から言うと、反動減は少なくとも2Qの数字には表れませんでした。会社は決算発表に先立つ10月27日に通期予想を大きく上方修正しており、株価も大きく動いています。今回は、その上方修正の中身と、据え置かれた配当をどう見るかを中心に整理していきます。
三行要約
- 中間期の営業利益は45.2億円(前年同期比+148.4%)で、前期1年分の営業利益(38.5億円)を半年で上回りました。2Q単独(7〜9月)の営業利益は26.7億円と1Qをさらに上回り、開示範囲で四半期最高です。
- 会社は10月27日に通期予想を上方修正(営業利益55億円→80億円、純利益34億円→58億円)。ただし修正後の予想でも、下期は上期より約23%減益という慎重な前提です。
- 配当は年間58円で据え置き。配当性向は28.6%まで下がり利益面の余裕は大きい一方、株価上昇により配当利回りは3.17%(※2026年11月10日終値1,828円時点)まで低下しています。
今期の見どころ
「反動減」は2Qでは起きなかった
前回いちばん気にしていたのは、1Qの好調が「値上げ前の駆け込み需要」で先食いされたものではないか、という点でした。2Q単独の数字を1Qと並べてみます。
| 項目 | 2026年1Q(4〜6月) | 2026年2Q(7〜9月) | 2Q前年同期比 |
|---|---|---|---|
| 売上高 | 254.1億円 | 259.6億円 | +9.7% |
| 営業利益 | 18.5億円 | 26.7億円 | +139.7% |
| 営業利益率 | 7.3% | 10.3% | +5.6pt |
| うち国内塗料の営業利益 | 13.3億円 | 18.8億円 | — |
売上も利益も、1Qから落ちるどころか伸びています。少なくとも7〜9月の段階では、先取り需要の反動による落ち込みは確認できませんでした。
四半期の営業利益が、過去と比べて別次元に
2023年度以降の四半期営業利益を並べると、直近2四半期の水準の高さがよく分かります。
これまでの四半期営業利益は、良いときでも15億円前後でした。今回の2Qは26.7億円、営業利益率は10.3%です。
原材料高を「値上げ」で吸収できている
塗料の原料の多くは石油(ナフサ)由来です。原材料が値上がりしているのに利益が伸びている理由は、売上総利益率(売上から原価を引いた“粗利”の割合)を見ると分かります。
- 売上総利益率:27.5%(前年同期)→ 31.3%(+3.8pt)
決算短信では、増収の理由として「品質問題による影響が緩和し、構造物用塗料を中心に需要が増加」「原材料価格の上昇に対応した販売価格の改定」を挙げています。コストの上昇分を販売価格にきちんと転嫁できていることが、数字で確認できました。
国内塗料が完全復活
稼ぎ頭の国内塗料セグメントは、営業利益が5.4億円→32.2億円(約6倍)、利益率は1.5%→8.0%に回復しました。2024年11月に受けたJISマーク表示の一時停止処分は2025年11月に解除されており、その後の信頼回復が2四半期連続で数字に表れています。
照明機器(LED照明・UVランプ)も、利益率17.1%と引き続き安定して稼いでいます。
利益の「質」も良い
中間期には中国子会社の売却益(4.15億円)といった一時的な利益もありましたが、品質関連損失(2.29億円)などの一時的な損失とほぼ相殺され、特別損益の合計は△0.23億円でした。純利益の増加は本業の回復によるものです。
中国からの撤退に伴う会計処理も、前期に積んだ引当金をほぼ使い切り、概ね完了しています。
気になった点
① 会社は下期を慎重に見ている
上方修正後の通期予想から、下期(10月〜翌3月)の想定を逆算してみました。
| 上期(実績) | 下期(会社想定) | |
|---|---|---|
| 営業利益 | 45.2億円 | 34.8億円 |
| 四半期あたり | 約22.6億円 | 約17.4億円 |
修正後でも、下期は上期より約23%の減益を見込んでいます。決算短信では「中東情勢の緊迫化により、原油・ナフサ由来の原材料における供給制約や価格高騰」と記載されており、会社は原材料コストや需要の先行きにまだ警戒感を持っていると読めます。
保守的な予想とも取れますし、実際に減速するリスクとも取れます。どちらに転ぶかは3Q決算で確認したいところです。
② 上方修正でも配当は据え置き
純利益予想が34億円→58億円へ約1.7倍になったにもかかわらず、配当は年間58円のままです。これは、同社の配当が利益ではなくDOE(株主資本配当率)3.0%という「会社の純資産の大きさ」を基準に決まる設計だからです(詳しくは後述)。
③ 配当利回りが下がってきた
上方修正を受けて、株価は10月27日に1日で+19.9%上昇しました。配当は据え置きなので、結果として配当利回りは下がっています。
| 4Q分析時 | 1Q分析時 | 今回 | |
|---|---|---|---|
| 株価 | 1,206円 | 1,441円 | 1,828円 |
| 配当利回り | 4.81% | 4.02% | 3.17% |
| 予想PER | 10.1倍 | 12.09倍 | 9.01倍 |
| PBR | 0.52倍 | 0.62倍 | 0.76倍 |
(※4Q:2026年5月17日、1Q:2026年8月7日、今回:2026年11月10日終値時点)
利益の伸びが大きいため予想PERは9.01倍とむしろ下がっていますが、PBR(株価が1株あたり純資産の何倍か)は0.76倍で、過去数年のおおよそのレンジ(0.46〜0.58倍)を上回る位置まで来ています。「配当利回りの高さ」で買う銘柄としては、魅力が薄れつつあるのは事実です。
④ 神東塗料の完全子会社化と「株数の増加」
今回、連結子会社の神東塗料(4615)を株式交換で完全子会社化することが決まりました(効力発生は2027年2月25日予定)。神東塗料の株主に大日本塗料の株式1,399,514株が交付されます。
これは発行済み株式(自己株を除く)の約4.9%にあたり、既存株主にとっては1株あたりの価値が薄まる要因(希薄化)です。一方で、これまで神東塗料の利益のうち少数株主に帰属していた分が取り込めるようになります。会社は業績への影響を「現在精査中」としています。
また、神東塗料は過去の不適切行為に関して総額7.03億円の損害賠償訴訟を抱えており、引当金は2.33億円にとどまります(半期報告書の注記)。
⑤ その他の小さな注意点
- 退職給付の“追い風”:年金資産の運用益により、退職給付費用がマイナス(利益側)に計上されています。前年同期比で約1.6億円、営業利益を押し上げています。運用環境が悪化すれば逆風になります。
- メキシコ事業の不振:主要顧客の減産で、海外塗料セグメントは増収ながら減益(△9.8%)でした。
- 借入金がやや多い:現預金から借入金を引いた「ネットキャッシュ」は△30.0億円(借入超過)。1Q末の△57.3億円からは大きく改善しました。
長期配当目線での評価
減配なしの実績は15年以上
IR Bankの配当データで遡れる2011年3月期以降、減配は一度もありません(2017年の株式併合を調整後)。
| 決算期 | 年間配当 | 増減 |
|---|---|---|
| 2019〜2023年3月期 | 25円 | 5期連続据え置き |
| 2024年3月期 | 35円 | +10円 |
| 2025年3月期 | 49円 | +14円 |
| 2026年3月期 | 58円 | +9円 |
| 2027年3月期(予想) | 58円 | 据え置き |
5期連続の据え置き期間もありましたが、金額を下げた年はありません。「累進配当」を明文化してはいないものの、実績としてはそれに近い運用です。なお、配当は期末の年1回です。
配当の安全性は過去数期で最も高い
配当性向(今期予想) = 58円 ÷ 202.90円(予想EPS) × 100 = 28.6%配当性向(利益のうち配当に回す割合)は、上方修正前の48.7%から28.6%に下がりました。中間期の1株利益120.11円だけで、年間配当58円の2倍以上をすでに稼いでいます。前期は特殊要因で配当性向が98.0%まで上がっていたことを考えると、利益面の裏付けは大きく改善しました。
DOE 3.0%基準は「下がりにくく、上がりにくい」
DOEとは、会社の株主資本(純資産のうち株主の持ち分)に対して何%を配当として払うかという指標です。
配当総額 = 58円 × 28,594,032株 ≒ 16.58億円
DOE     = 16.58億円 ÷ 548.83億円(前期末株主資本) ≒ 3.02%
方針どおり、DOE 3.0%で配当が決まっていることが確認できます。
この仕組みは、利益が一時的に落ち込んでも配当が維持されやすいという長所がある反面、今期のように利益が大きく伸びても、その期の配当にはすぐ反映されないという特徴があります。
ただし、今期の純利益58億円が実現すれば、配当を払った後でも株主資本は約40億円積み上がります。株主資本が増えればDOE 3.0%でも配当の原資は大きくなります。さらに会社は2029年度までにDOE 5.0%への引き上げを目標に掲げています(1Q時点の決算説明資料より)。本当の注目点は「来期の配当予想」だと私は考えています。
株主還元は配当一本
中間期に自社株買いはありませんでした。保有する自己株式は神東塗料の株式交換に使われる予定です。そのため、総還元性向(配当+自社株買い÷利益)は配当性向と同じ28.6%と見ています。
筆者の保有状況と投資判断
大日本塗料は、私が実際に保有している銘柄の一つです。2025年にNISA口座で買い付け、1Q決算の時点から保有状況は変わっていません。
購入の決め手は、当時のポートフォリオに塗料関連のセクターがなかったことと、DOE3.0%という配当方針、そして利回りの高さでした。今回、上方修正しても配当が据え置かれ、DOE基準の「上がりにくさ」もはっきりしましたが、今のところ購入理由は変わっていません。
今回の決算では、前回気にしていたナフサ価格の背景にある中東情勢について、少し安心感が出てきました。会社は下期を慎重に見ていますが、他社の決算を見ても中東情勢の影響は和らいできていると感じています。
結論としてはホールドです。予定していた株数はすでに確保できているため、買い増しは考えていません。そのうえで、来期の配当予想に注目しています。来期の業績予想が良いのに配当予想が渋い内容であれば、売却も検討します。利益の伸びに見合った還元をしてくれるかどうかが、保有を続けるかどうかの分かれ目です。
ポートフォリオ内での位置づけも変わらず、保有金額の大きくない分散枠の一つです。塗料セクターを埋めながら、配当をコツコツ積み上げてくれれば十分だと考えています。
五項目の採点表
| 評価軸 | 今回 | 前回(1Q) | 根拠 |
|---|---|---|---|
| 収益力 | 17/20 | 15 | 2Q単独の営業利益率10.3%と開示範囲で最高。懸念した反動減は2Qで表れず、通期営業利益予想は前期比2倍超へ上方修正 |
| 割安性 | 13/20 | 14 | 予想PER9.01倍は低水準。一方PBR0.76倍は過去レンジを上抜け、配当利回りは3.17%へ低下 |
| 財務健全性 | 12/20 | 11 | 自己資本比率48.4%、借入超過は△57.3億円→△30.0億円へ縮小。ただし借入超過は継続、時価総額も543億円 |
| 株主還元 | 16/20 | 16 | 15年以上減配なし、配当性向28.6%と安全性は高い。ただし上方修正でも据え置き、自社株買いなし |
| 将来性・トレンド | 15/20 | 14 | 品質問題からの回復が2四半期連続で確認、中国撤退の処理も概ね完了。原材料高と希薄化は重し |
| 合計 | 73/100 | 70/100 | +3点 |
前回からの変化(70点→73点)
- 収益力 15→17:前回の最大の懸念だった「反動減」が2Qで表れず、利益はむしろ加速しました。
- 財務健全性 11→12:1Qに運転資金のために増えた借入金が返済され、借入超過が3月末並みに戻りました。
- 将来性 14→15:中国撤退の処理がほぼ終わり、神東塗料の完全子会社化という次の一手が示されました。
- 割安性 14→13:株価が1Q時点から約27%上昇し、配当利回りが4.02%→3.17%に低下、PBRも過去レンジを上抜けました。
業績面の評価は上がった一方、株価がそれ以上に先回りして動いた、という構図です。
総合判断
今回の中間期決算は、前回の宿題だった「反動減」が数字で否定され、会社自身も通期予想を大幅に引き上げた決算でした。半年で前期1年分を上回る営業利益を稼ぎ、配当性向も28.6%まで下がって、配当の安全性は過去数期で最も高い状態です。
一方で、株価はすでにその変化を織り込みつつあります。配当利回りは3.17%(※2026年11月10日終値時点)と、私が高配当株の目安としている3%に近づいてきました。
私の整理としては次のとおりです。
- すでに保有している方:業績・配当の安全性はむしろ改善しており、保有継続を前提に、来期の配当予想(DOEの引き上げ)を見極める局面と考えます。利益の伸びに見合った増配が示されるかどうかが、次の判断材料になります。
- これから買うか検討している方:「今の利回り」だけを見ると、半年前ほどの魅力はありません。下期の会社想定どおり利益が減速するのか、上期のペースが続くのかを3Q決算で確認してからでも遅くない、様子見寄りの局面と見ています。
この銘柄の配当面の評価は、「今期の利回り3.17%」よりも「来期以降、どこまで増配できるか」をどう見るかで分かれると思います。
この記事の補足コメント
- 今回は決算説明資料が提供されていない(公表資料として入手していない)ため、ナフサ価格など原材料市況の最新データは確認できていません。数値は決算短信と半期報告書(あずさ監査法人の期中レビュー済み)に基づいています。
- 通期予想の上方修正(10月27日)の理由を記載した適時開示文書は今回確認していないため、修正理由の詳細には踏み込んでいません。
- 過去のPBRレンジ(0.46〜0.58倍)は、IR Bank掲載の配当利回りから逆算した概算値です。正確な期末株価ではない点にご注意ください。
- 神東塗料の完全子会社化が1株利益に与える最終的な影響(希薄化と少数株主利益の取り込みの差し引き)は、現時点の資料からは読み取れません。会社の続報を待ちたいと思います。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント