こんにちは、ネコのシッポです。
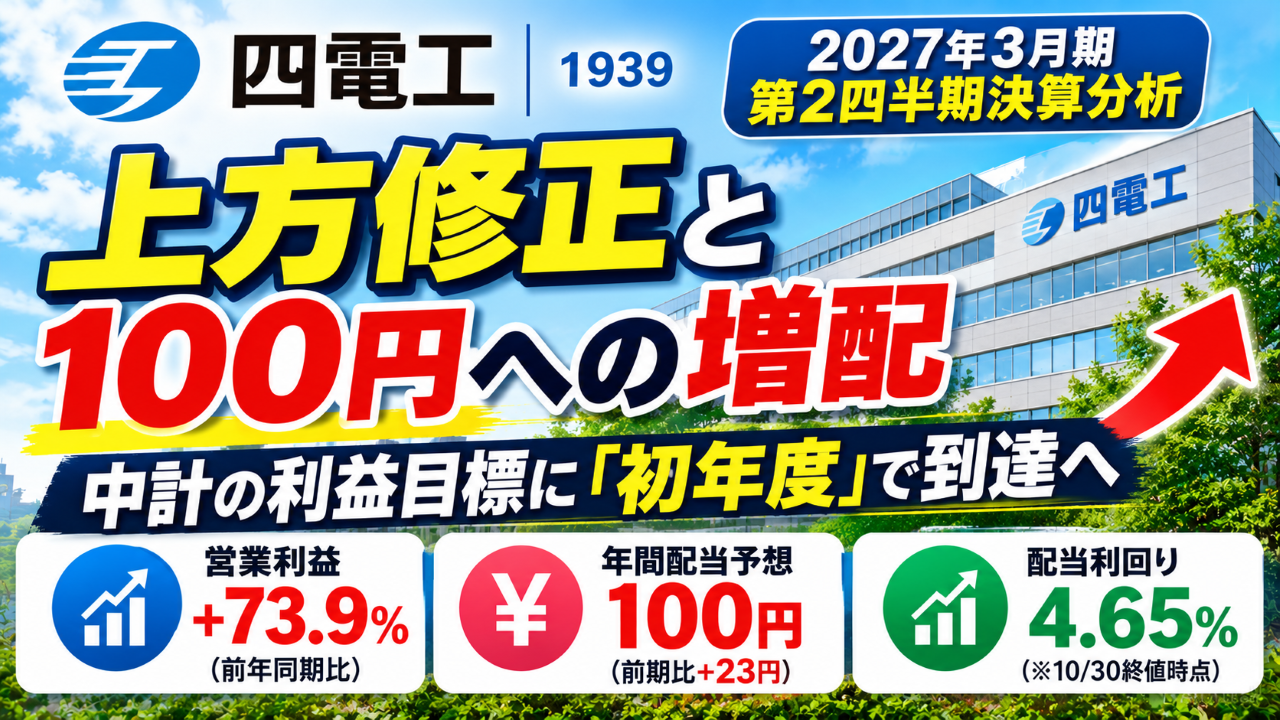
10月30日、四電工(1939)が2027年3月期の中間決算を発表しました。1Qの記事で「利益の進捗は約30%と好調なのに、通期予想は据え置き。2Qで修正があるかが最初のチェックポイント」と書きましたが、今回その答えが出ました。通期予想の上方修正、そして配当予想の84円→100円への増額です。
一方で、決算発表日の株価は前日比△6.0%の2,149円で引けています(※2026年10月30日終値時点)。決算短信には開示時刻の記載がないため、この下落が決算を受けたものかどうかは分かりません。株価の動きはひとまず脇に置き、いつも通り決算短信という一次情報をもとに、淡々と見ていきます。
三行要約
- 中間期は売上高+16.8%、営業利益+73.9%の大幅増収増益。受注高は+38.8%で、会社は「過去最高の受注高」と記載しています。
- 通期予想を上方修正(営業利益9,400→11,000百万円)し、年間配当予想も84円→100円へ増額。前期77円から23円の増配で、配当利回りは約4.65%(※2026年10月30日終値2,149円時点)。
- 修正後の営業利益110億円は、中期経営指針2030の「2030年度目標」と同じ水準。一方で配当は利益連動の色が強く、通期のキャッシュ・フローでの裏付け確認が残ります。
今期の見どころ
まず、数字を並べます。
| 項目(連結) | 前年中間期 | 今期中間期 | 増減率 |
|---|---|---|---|
| 受注高 | 55,753百万円 | 77,360百万円 | +38.8% |
| 売上高 | 43,603百万円 | 50,919百万円 | +16.8% |
| 営業利益 | 3,635百万円 | 6,323百万円 | +73.9% |
| 経常利益 | 3,901百万円 | 6,613百万円 | +69.5% |
| 中間純利益 | 2,659百万円 | 4,572百万円 | +71.9% |
1Qの勢いは2Qでも続きました。7〜9月の3か月だけを取り出しても、売上高+15.0%、営業利益+61.4%と高い伸びです。1Qの好調は一時的なものではなかった、ということになります。
見どころ①:利益の質がさらに良くなっている
設備工事会社の稼ぐ力は「請け負った工事を、見積もった原価の中でどれだけきれいに仕上げられたか」で決まります。その成績表である完成工事総利益率は、前年の17.86%から21.31%へ改善しました。
| 項目 | 前年中間期 | 今期中間期 |
|---|---|---|
| 完成工事総利益率 | 17.86% | 21.31% |
| 販管費率 | 10.82% | 9.64% |
| 営業利益率 | 8.34% | 12.42% |
売上が約17%伸びたのに、販管費(人件費や事務所費などの固定的なコスト)の増加は約4%にとどまっています。「工事の採算改善」と「固定費の効率化」の両方が効いている形で、特別な一時利益に頼った増益ではありません。
見どころ②:通期予想の上方修正
| 項目 | 期初予想 | 修正後予想 | 修正率 |
|---|---|---|---|
| 売上高 | 108,000百万円 | 110,000百万円 | +1.9% |
| 営業利益 | 9,400百万円 | 11,000百万円 | +17.0% |
| 純利益 | 6,600百万円 | 7,900百万円 | +19.7% |
| 1株当たり利益(EPS) | 139.43円 | 166.85円 | +19.7% |
期初は「前期にあった株式売却益の反動で純利益は△12.0%の減益」という予想でしたが、修正後は前期比+5.3%の増益予想に変わりました。
見どころ③:配当予想を100円へ増額
年間配当は中間50円・期末50円の100円予想。期初予想の84円から16円の増額、前期77円からは23円(約+30%)の増配です。2022/3期の30円と比べると、5期で約3.3倍になりました。
注目したいのは、この100円の決まり方です。修正後のEPS 166.85円に、会社が今年1月に掲げた「配当性向60%程度」を掛けると、ちょうど約100円になります。「利益が増えたら、その分きちんと配当も増やす」という新しい方針が、初年度から言葉どおりに運用されていることが確認できました。
見どころ④:中期経営計画の利益目標に初年度で到達する見込み
| 項目 | 26/3期実績 | 27/3期修正後予想 | 2030年度目標 |
|---|---|---|---|
| 売上高 | 994億円 | 1,100億円 | 1,200億円 |
| 営業利益 | 88億円 | 110億円 | 110億円 |
| ROE(自己資本利益率) | 11.0% | 約11.1% | 10.0% |
5年後のゴールとして掲げた営業利益110億円に、計画の初年度で届く見込みです。ROE(株主のお金でどれだけ効率よく稼げたか)も目標の10%を上回ります。受注の中身を見ると、一般民間からの受注が+80.7%、空調・管工事が+80.4%、電気・計装工事が+54.9%と、中期経営計画で狙っている「大都市圏の建築設備工事」の方向で伸びています。手持ち工事(繰越工事高、個別)も82,793百万円(+36.5%)まで積み上がっており、来期以降の売上の裏付けも厚くなっています。
気になった点
① 下期の予想はかなり控えめ
修正後の通期予想から中間期の実績を差し引くと、下期(10月〜3月)の想定は次のようになります。
| 項目 | 前年下期実績 | 今期下期の想定 | 増減率 |
|---|---|---|---|
| 売上高 | 55,845百万円 | 59,081百万円 | +5.8% |
| 営業利益 | 5,187百万円 | 4,677百万円 | △9.8% |
上期で営業利益が7割以上増えているのに、下期は前年より減益を想定しています。会社は資機材価格の上昇や人手不足、中東情勢による資源の供給リスクに触れており、その分の余裕を見込んだ設定と読めます。上振れの余地と見ることもできますが、逆に言えばコスト高が現実になれば、この控えめな予想に近づく可能性もあるということです。
② 配当は「利益連動」の性格が強くなった
今年1月の方針変更で、以前の「一時的に減益になっても減配しない」という文言はなくなりました。新しい方針は「配当性向60%程度」と「DOE(純資産に対する配当の割合)5.0%程度」の組み合わせです。
配当性向60%は、利益が増えれば配当が増える一方、利益が減れば配当も下がりうる設計です。下支え役になるのはDOE5.0%で、現在の自己資本に当てはめると1株あたり約76.7円が目安になります。今回の100円は「好業績×性向60%」の結果であり、この水準が今後の最低ラインというわけではない点は、頭に入れておきたいところです。
③ 配当の原資となるキャッシュはまだ確認できない
今期の配当総額は約47億円に膨らむ見込みです。前期は、本業で稼いだお金(営業キャッシュフロー)から設備投資を差し引いた額が約20億円で、配当支払いの約32億円に届かず、差額は保有株式の売却収入で埋まった形でした。中間決算の短信にはキャッシュ・フロー計算書が載っていないため、今期の状況は分かりません。本業で配当をまかなえる形になるかは、通期決算で確認したいポイントです。
④ 顧客の偏りと官公庁工事の減少
個別売上高の52.8%が四国電力グループ向けで、依然として最大の顧客です。また官公庁からの受注は△26.8%と減少が続いています。伸びている一般民間・大都市圏の案件は、景気や建設需要の変化を受けやすい点も意識しておきたいところです。
長期配当目線での評価
配当利回りと株価指標(※2026年10月30日終値2,149円時点)
| 指標 | 数値 | 計算式 |
|---|---|---|
| 配当利回り | 約4.65% | 100円 ÷ 2,149円 |
| PER | 約12.9倍 | 2,149円 ÷ EPS 166.85円 |
| PBR | 約1.40倍 | 2,149円 ÷ BPS 1,533.5円 |
| 時価総額 | 約1,048億円 | 2,149円 × 発行済48,766,410株 |
| 配当性向 | 約59.9% | 100円 ÷ 166.85円 |
上方修正で利益見込みが約20%増えたため、PER(株価が利益の何年分か)は1Q時点の約14.9倍から約12.9倍へ下がりました。株価は前回記事の時点(2,081円、※2026年8月7日終値時点)から少し上がっていますが、利益の伸びがそれを上回った形です。一方、PBR(株価が純資産の何倍か)約1.40倍は、会社資料に記載のある2024年度末の0.94倍と比べると、ここ数年の中ではかなり評価が進んだ水準です。
財務の健全さ
- 自己資本比率:72.4%(目安40%を大きく上回る)
- ネットキャッシュ(現預金 − 借入金):約117億円の実質無借金
- 借入金は約52億円→約43億円へ減少
財務面での不安は、ほとんど見当たりません。
配当の実績
IR Bankの配当履歴(株式分割調整後の実績)を見ると、2010/3期以降、前年より配当が減った年は一度もありません。据え置きの年はありますが、ここ数年は増配が続き、今期の100円予想を含めると4期連続の増配になります。
配当性向約60%は一般的な目安(50%以下)より高めです。ただしこれは業績が悪化して結果的に高くなったものではなく、「自己資本を厚く積み上げすぎず、資本効率を上げる」という目的で会社が意図的に引き上げたものです。自己資本比率72.4%という分厚い財務を考えれば、当面の配当支払い能力に心配はないと考えます。
筆者の保有状況と投資判断
四電工は、私が実際に保有している銘柄の一つです。2025年1月に単元未満株で購入しました。四国電力グループの電気設備工事会社でありながら株価の評価が出遅れていると感じたことと、配当の水準に惹かれたことが購入のきっかけです。ポートフォリオの中では、設備工事セクターの代表という位置づけです。
今回の決算で最も驚いたのは、配当予想の100円への増額でした。期初の84円から一気に引き上げられ、まさに嬉しい誤算です。
今後の方針としては、現在の株価では買い増しを見送り、ホールドを続けます。いずれは単元(100株)まで揃えたいと考えていますが、購入時と比べて株価がかなり上がっており、今の水準では手が出しにくいのが正直なところです。配当利回り約4.65%、自己資本比率72.4%と私のスクリーニング基準は満たしているものの、PBR約1.40倍という過去より高めの評価を踏まえ、焦って買い増す局面ではないと考えています。
五項目の採点表
| 評価軸 | 今回 | 前回(1Q) | コメント |
|---|---|---|---|
| 収益力 | 17/20 | 16/20 | 営業利益+73.9%、営業利益率12.4%。過去最高の受注高と厚い手持ち工事。下期は会社想定で減益 |
| 割安性 | 14/20 | 12/20 | 上方修正でPER約12.9倍、利回り約4.65%に改善。PBR1.40倍は過去レンジより高め |
| 財務健全性 | 18/20 | 18/20 | 自己資本比率72.4%、ネットキャッシュ約117億円。流動性の低さが減点要素 |
| 株主還元 | 17/20 | 16/20 | 100円への増額、10年以上減配なし。ただし利益連動色が強く、本業FCFでの裏付けは未確認 |
| 将来性・トレンド | 16/20 | 15/20 | 中計の利益目標に初年度で到達見込み、民間・大都市圏の受注が急拡大。人手不足は制約 |
| 合計 | 82/100 | 77/100 |
前回からの変化:合計は77点→82点へ5点アップしました。最も大きく動いたのは割安性(+2点)で、株価はやや上がったものの、上方修正でPERが下がり、増配で利回りが上がったためです。1Qで「据え置きの通期予想とのギャップ」として気になっていた点が、上方修正という形で解消されたことも、収益力と将来性の加点につながっています。財務健全性はもともと高評価のため据え置きです。
総合判断
中間決算としては、1Qの好調が2Qにも続き、それが「上方修正」と「100円への増配」という形で株主に返ってきた、分かりやすい良い決算だったと思います。工事の採算改善、過去最高の受注高、積み上がる手持ち工事と、数字の中身もそろっています。
保有中の方にとっては、利回りが一段上がり、中期経営計画の利益目標にも初年度で届く見込みとなったことから、保有継続が素直な整理だと考えます。そのうえで、次の2点は通期決算で確認したいところです。
- 本業で稼いだキャッシュで、約47億円に増える配当をまかなえているか
- 来期の配当が、今回の100円を起点にどう設定されるか(利益連動の方針のため)
新規や買い増しを検討される方は、下期の採算(会社自身は減益を想定)と、PBR1.40倍という過去と比べて高めの評価をどう見るかが判断の分かれ目になりそうです。「利回り4%台を確保できる価格帯かどうか」を一つの目安に、焦らず見極めるのがよいと思います。私自身も前述のとおり、単元までの買い増しは今の株価では見送り、ホールドを続ける方針です。
この記事の補足コメント
- 今回の分析は中間期の決算短信をもとにしています。中期経営指針2030の内容は、2026年1月公表の資料を参照しました。
- 中間決算の短信にはキャッシュ・フロー計算書が掲載されていないため、今期のフリーキャッシュフロー(本業で稼いだお金から設備投資を引いた額)は確認できていません。
- 決算発表日(10月30日)の株価は前日比△6.0%でしたが、短信に開示時刻の記載がないため、決算の影響かどうかは判断していません。11月以降の値動きで改めて確認したいと思います。
- 前回(1Q)の記事で、84円の配当予想を「5期連続の増配」と書いていましたが、2023/3期は30円の据え置きだったため、正しくは今回の100円を含めて「4期連続の増配」です。お詫びして訂正いたします。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント