こんにちは、ネコのシッポです。
2026年の夏も、相場のテーマは相変わらず「中東」です。ホルムズ海峡をめぐる緊張が続き、原油価格は乱高下。エネルギー関連株は、ニュースひとつで上にも下にも振られる展開が続いています。
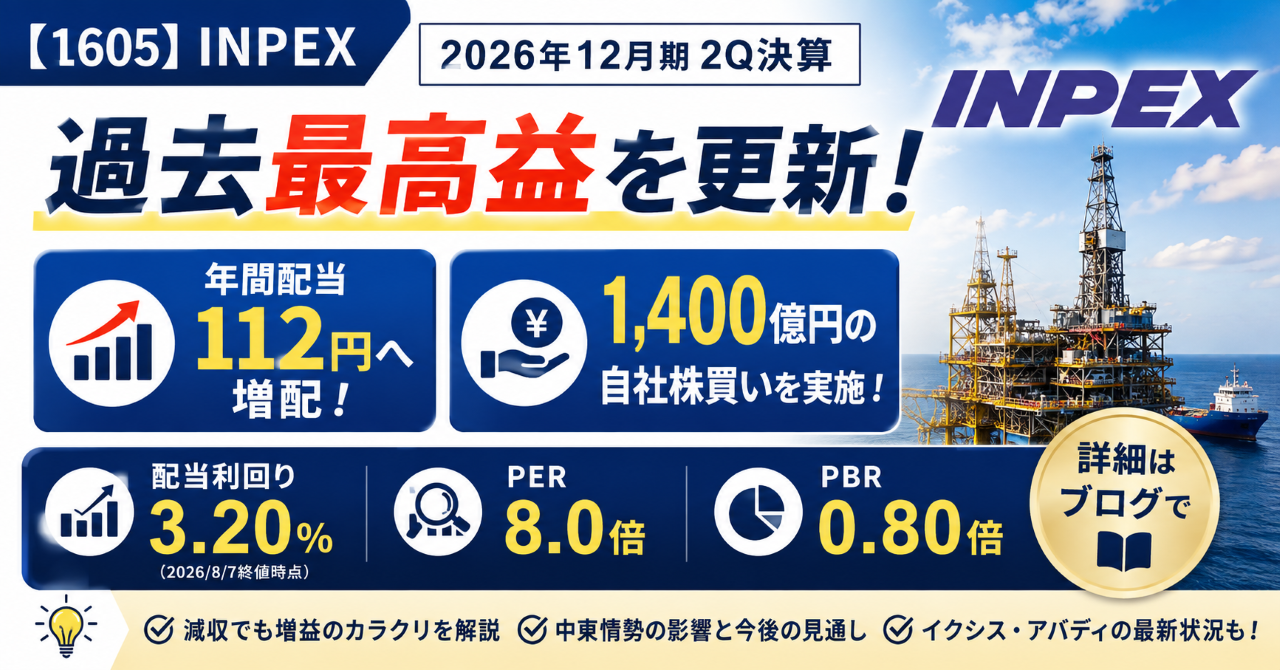
そんな中、日本最大の石油・天然ガス開発会社であるINPEX(1605)が、2026年12月期の中間決算を発表しました(8月7日の取引終了後)。中身は「上期として過去最高益」「通期予想を600億円上方修正」「年間配当を108円→112円へ増額」「自己株式取得1,400億円を決定」と、株主にとっては盛りだくさんの内容です。
ただし、決算書を丁寧に読むと「増益の中身」には少しクセがあります。今回も決算短信と決算説明会資料を読み込んで、長期の配当投資目線で整理してみました。
三行要約
- 上期の最終利益は2,631億円(前年同期比+17.7%)で上期として過去最高。通期予想も5,100億円へ上方修正。ただし売上は▲4.6%の減収、営業利益は+0.3%とほぼ横ばいで、増益の主役は「税負担の減少」と「為替差益376億円」でした。
- 年間配当は108円→112円へ増額修正(前期実績100円から+12円)。さらに1,400億円の自己株式取得を決定し、還元総額2,703億円は過去最高。総還元性向は約53%です。
- 株価3,499円(※2026年8月7日終値時点)で、PER8.0倍・PBR0.80倍・配当利回り3.20%。前回1Q分析(5月17日)で届かなかった「配当利回り3%以上」の目安を、今回はクリアしました。
今期の見どころ
「減収なのに過去最高益」のカラクリ
まず数字を並べます(単位:億円)。
| 項目 | 2025年12月期 中間期 | 2026年12月期 中間期 | 増減率 |
|---|---|---|---|
| 売上収益 | 10,488 | 10,004 | ▲4.6% |
| 営業利益 | 6,168 | 6,187 | +0.3% |
| 税引前中間利益 | 6,449 | 6,443 | ▲0.1% |
| 親会社帰属の中間利益 | 2,235 | 2,631 | +17.7% |
売上は減り、営業利益も税引前利益もほぼ横ばい。それなのに最終利益だけが17.7%も伸びています。不思議に見えますが、種明かしはこうです。
- 法人所得税の負担が428億円減った:原油(特にアブダビ)の販売が減ったぶん、それにかかる税金も減った
- 為替差益が376億円発生した:イクシス関連会社の減資に伴うもので、前年同期はゼロ
つまり、本業の稼ぐ力が一段と強くなったというより、税金と為替の会計処理が最終利益を押し上げたというのが実態に近い形です。もちろん利益は利益ですが、「毎期必ず繰り返される種類の利益ではない」という点は、頭の片隅に置いておきたいところです。
中東紛争で原油の販売量が2割減
今回の決算でいちばんインパクトが大きかったのは、販売数量の落ち込みです。
| 項目 | 2025年中間期 | 2026年中間期 | 増減率 |
|---|---|---|---|
| 原油の販売量(千バレル) | 71,501 | 55,170 | ▲22.8% |
| うちアブダビ等(千バレル) | 59,881 | 44,090 | ▲26.4% |
| 天然ガスの販売量(百万cf) | 253,855 | 256,808 | +1.2% |
原油の販売量が2割以上減った主因は、中東情勢によるアブダビからの出荷制約です。会社側は「生産設備への損害報告はない」「6月以降の生産量は平時レベルへ回復傾向」「フジャイラ経由で出荷中」と説明していますが、通期のアブダビ販売見通しは5月時点から約3割減となっています。
一方で、油価そのものは上昇しました(上期平均ブレント87.60ドル、前年同期70.81ドル)。さらに為替も158.29円/ドルと約10円の円安。「数量は減ったが、単価と為替が支えた」というのが上期の構図です。
通期予想は「減収・営業減益・最終増益」の上方修正
5月時点の予想と8月の修正後を並べると、独特な形が見えてきます(単位:億円)。
| 項目 | 5月発表予想 | 8月発表予想 | 増減 |
|---|---|---|---|
| 売上収益 | 22,910 | 19,730 | ▲3,180 |
| 営業利益 | 13,680 | 12,230 | ▲1,450 |
| 当期利益 | 4,500 | 5,100 | +600 |
| 前提油価(ブレント、$/bbl) | 83.0 | 81.4 | ▲1.6 |
| 前提為替(円/$) | 156.0 | 159.2 | 3.2円の円安 |
売上と営業利益は下方修正なのに、最終利益は600億円の上方修正。これも「アブダビの販売減 → その分の税金も減る」という構図に加え、イクシスの好調(+293億円)、為替(+107億円)、減損・資産除去債務の戻入など一過性の要因(+200億円)が重なった結果です。
この5,100億円は過去最高益の見込みで、ROEも10.5%と、会社が中期経営計画で掲げる「株主資本コスト(8%程度)超え」をクリアする水準です。
イクシスが利益の約4分の3を稼ぐ
INPEXの屋台骨は、やはり豪州のイクシスLNGプロジェクトです。
| セグメント | 中間期の利益 | 前年同期比 |
|---|---|---|
| 海外O&G イクシス | 1,730億円 | +24.5% |
| 海外O&G その他(アブダビ等) | 778億円 | +7.8% |
| 国内O&G | 78億円 | ▲54.4% |
| その他(再エネ・CCS等) | 24億円 | 黒字転換 |
イクシスの通期セグメント利益は約3,800億円の見込みで、これは通期当期利益5,100億円の約75%にあたります。上期はストライキがあったものの操業影響は軽微で、LNG出荷カーゴ数は当初計画(月10カーゴ程度)を年間で数カーゴ上回る見込みです。
アバディLNGが2027年のFIDに向けて前進
もうひとつの注目は、インドネシアのアバディLNGプロジェクトです。
- 2026年上期にSURF/GEPのFEED(基本設計)が完了
- 2026年7月からEPC入札を開始
- 買主5社と基本合意(HoA)を締結済み、売買契約(SPA)を交渉中
- 2027年央のFID(最終投資決定)をターゲット。条件は「Equity IRR10%台半ばの経済性確保」
- 生産開始は2030年代初頭の見込み
開発準備資金は2026年末で7,700億円強まで積み上がる予定で、これは当初計画(2027年末に6,000〜8,000億円)を1年前倒しで達成するペースです。
気になった点
下期の予想は上期より減益
通期5,100億円のうち、上期が2,631億円、下期が2,469億円という内訳です。つまり会社は下期は上期より減益になると見ています。
理由は明快で、下期の前提油価を75.0ドル(上期実績87.6ドル)と保守的に置いていること、そしてイクシスで低圧生産設備(BCM)の接続作業に伴うシャットダウンを複数回予定していることです。上期の勢いがそのまま続く前提では考えないほうがよさそうです。
増益の質は「本業」ではない
三行要約でも触れましたが、営業利益は+0.3%とほぼ横ばいです。最終利益の伸びを支えたのは税負担減と為替差益で、これは裏を返せば「販売量が減ったから税金も減った」という話でもあります。
数字の見た目ほど、本業が力強く伸びたわけではない。ここは冷静に受け止めておきたい部分です。
国内事業の収益性が落ちている
国内O&Gのセグメント利益は前年同期比▲54.4%の78億円。国内天然ガスの販売量は増えたのですが、単価が5.0%下落し、売上原価も増えました。会社が示すセグメント別のROIC予想も3.5%と、資本コストを下回る水準です。規模は小さいものの、気になる動きです。
アバディは「長く待つ」プロジェクト
アバディは2030年代初頭の生産開始予定です。それまでの間、7,700億円強という巨額のキャッシュを準備資金として寝かせることになります。財務に余裕があるからこそできる話ではありますが、投じた資金が利益を生み始めるまでの時間軸は長いという点は、投資判断の材料として押さえておくべきでしょう。
長期配当目線での評価
配当推移:2020年に減配、その後は6期連続増配
過去の配当実績(株式分割調整後)をグラフにしました。
※2019年12月期は決算期変更に伴う9か月の変則決算です。
グラフのとおり、2020年12月期に30円→24円の減配があります。コロナ禍で原油価格が歴史的に急落した局面での出来事でした。「累進配当」を掲げる企業ではありますが、その方針が中期経営計画に明記されたのは2025年からで、減配しない歴史が長いわけではないという点は正直に押さえておきたいところです。
裏を返せば、2021年12月期以降は48円→62円→74円→86円→100円→112円(予想)と6期連続の増配。増配のペースは非常に力強いものがあります。
還元総額は過去最高の2,703億円へ
INPEXの株主還元は、配当だけでなく自己株式取得を組み合わせた「総還元性向50%以上」が方針です。決定額ベースの推移をグラフにしました。
2026年度は配当1,303億円+自己株買い1,400億円=2,703億円で過去最高。総還元性向は約53%です。
注目したいのは、会社が自己株買いの理由として「当期利益が過去最高となる見込みであることに加え、当社株価が割安であるとの認識から」と決算説明会資料に明記している点です。経営陣自身が「うちの株は安い」と言い切って、1,400億円(発行済株式の約3.4%相当)を買いに行く。この姿勢は株主として素直に評価できます。
配当の持続性チェック
| チェック項目 | 内容 |
|---|---|
| 配当性向(2026年予想) | 25.5%(=112円 ÷ 予想EPS 438.82円) |
| 累進配当方針 | ✓ 明示(90円を起点とした累進配当/中期経営計画) |
| 総還元性向目標 | ✓ 50%以上(2026年予想は約53%) |
| 自己資本比率 | 60.8%(親会社所有者帰属持分比率) |
| 過去10年の減配 | あり(2020年12月期:30円→24円) |
配当性向25.5%というのは、かなり余裕のある水準です。仮に利益が予想の半分(2,550億円)まで落ち込んでも、配当性向は51%程度。配当そのものを維持する体力は十分にあります。
加えて、中期経営計画では「90円を起点とした累進配当」を明示しています。つまり会社の方針上、下限は90円ということになります。112円の予想から見ると、24%ほど下振れる余地はある計算ですが、逆に言えば「そこまでは下げない」という意思表示でもあります。
株価指標(※2026年8月7日終値3,499円時点)
| 指標 | 計算式 | 結果 |
|---|---|---|
| PER | 3,499 ÷ 438.82 | 約8.0倍 |
| PBR | 3,499 ÷ 4,390.36 | 約0.80倍 |
| 配当利回り | 112 ÷ 3,499 | 約3.20% |
| 益回り | 438.82 ÷ 3,499 | 約12.5% |
| 時価総額 | 3,499 × 1,162,220,005株 | 約4兆0,666億円 |
前回1Q分析時(5月17日・株価3,921円)はPER11.4倍・PBR0.93倍・配当利回り2.75%でした。株価が下がり、利益予想と配当が上がったため、指標は全方位で改善しています。
なお、決算発表は8月7日の取引終了後です。増配と自社株買いの内容は、この日の終値には反映されていません。
筆者の保有状況と投資判断
INPEXは、私が新NISA初年度から保有している銘柄の一つです。投資を再開して間もない時期に、定番の高配当株として、また経済産業大臣が筆頭株主に名を連ねるエネルギー安全保障の中核企業である点にも安心感を覚えて購入しました。当時は「定番だから」という理由で選んだ一銘柄でしたが、約30銘柄まで広がった現在のポートフォリオでは、唯一の資源株としてエネルギーセクターを一手に担う存在になっています。
今回の決算は、過去最高益に増配、さらに1,400億円の自己株式取得と、株主として素直に嬉しい内容でした。
そのうえで、私自身の判断は「保有継続。買い増しはしない」です。配当利回り3.20%は目安の3%をクリアしていますが、正直なところギリギリの水準という感覚があります。原油価格の動きで株価が上下しやすい銘柄でもあるので、もう一段株価が下がって利回りが上向いた場面のほうが妙味は大きいと考えています。銘柄そのものは新規に検討する価値のある水準だと思いますが、セクターの枠としては現状で足りている、というのが率直なところです。
五項目の採点表
| 評価軸 | スコア | 前回 | コメント |
|---|---|---|---|
| 収益力 | 16/20 | 15 | 上期・通期とも過去最高益。ROE10.5%・ROIC8.2%と資本コスト超え。ただし営業利益は+0.3%と横ばいで、増益は税負担減と為替差益376億円に支えられた面が大きい。 |
| 割安性 | 17/20 | 14 | PER8.0倍・PBR0.80倍・益回り12.5%と明確な割安水準。配当利回り3.20%で目安の3%をクリア。会社自身も「株価は割安」と明言。 |
| 財務健全性 | 17/20 | 16 | 自己資本比率60.8%、管理ベースのネットD/E0.33倍。制度会計上はネットデットだが、アバディ準備資金を含む手元流動性は厚い。時価総額4兆円超。 |
| 株主還元 | 17/20 | 13 | 配当112円へ増額、自社株買い1,400億円で還元総額2,703億円は過去最高。配当性向25.5%と余力大。減点は2020年の減配実績と、累進配当方針の歴史の浅さ。 |
| 将来性・トレンド | 15/20 | 14 | アバディが2027年央FIDへ前進、2035年に生産量80万BOED・営業CF1.5兆円という絵姿。一方で中東リスク、イクシス依存75%、アバディの生産開始が2030年代初頭という時間軸が重石。 |
| 合計 | 82/100 | 72 | 前回1Qから+10点 |
前回1Q(72点)からの+10点は、主に「割安性(+3)」と「株主還元(+4)」の改善によるものです。株価が3,921円→3,499円へ下落する一方、通期利益予想が4,500億円→5,100億円へ、年間配当が108円→112円へ引き上げられ、さらに1,400億円の自社株買いが決まった。株主から見た条件は、この3か月で明確に良くなりました。
総合判断
「保有継続。配当利回り3%超えを確認できたので、資源株比率に余裕があれば買い増しも検討できる」 というのが現時点の整理です。
前回1Qのときは「配当利回り2.75%で3%に届かない」ことを理由に様子見としました。今回は株価下落と増配で利回り3.20%(※2026年8月7日終値3,499円時点)となり、その条件はクリアしています。PBR0.80倍・PER8.0倍という水準も、資源株としてはっきり割安な部類です。
ただし、その割安さには理由があります。中東情勢という予測不能な要素を抱えていること、利益が油価と為替に大きく左右されること、そして今回の増益の一部が一過性であること。これらを納得したうえで持てるかどうか、が判断の分かれ目になります。
ポイント整理
- ✓ 上期・通期とも過去最高益(通期予想5,100億円へ600億円の上方修正)
- ✓ 年間配当112円へ増額(前期比+12円)、利回り3.20%で目安の3%をクリア
- ✓ 自己株買い1,400億円、還元総額2,703億円は過去最高、総還元性向約53%
- ✓ PER8.0倍・PBR0.80倍と割安。会社自身も「株価は割安」と明言
- ✓ 配当性向25.5%と余力が大きく、利益半減でも配当維持は可能な計算
- ✓ 自己資本比率60.8%と財務は健全
- ✗ 営業利益は+0.3%と横ばい。増益は税負担減と為替差益(一過性)が主役
- ✗ 下期は上期より減益予想(油価前提75ドル、イクシスのシャットダウン)
- ✗ 2020年12月期に減配実績あり。累進配当の方針は2025年からで歴史が浅い
- ✗ イクシス依存度が約75%と高く、1つのプロジェクトへの集中リスク
- △ アバディは2030年代初頭の生産開始まで、巨額資金を寝かせる時間軸
この記事の補足コメント
今回いちばん印象に残ったのは、会社が決算説明会資料の中で「現在の株価は当社の成長性を反映しきれていない」「足元の当社株価は割安と認識」とはっきり書いたうえで、1,400億円の自社株買いを決めたことです。IR資料でここまで踏み込んだ表現をする企業は、そう多くありません。
一方で、冷静に見ておきたいのは「増益の質」です。売上は減り、営業利益は横ばい。最終利益が伸びたのは税金と為替のおかげ。この構図は、来期も同じように再現される保証はありません。過去最高益という見出しの裏側にある数字を確認しておくことは、長期で持つうえで大事な作業だと思っています。
ひとつ訂正があります。前回の1Q記事で「2021年12月期に36円→27円の減配」と書きましたが、これは期初予想ベースの数字を拾ってしまったもので、実績ベースでは減配は2020年12月期(30円→24円)が正しい記録です。お詫びして訂正します。減配があった事実そのものは変わりませんが、記録は正確であるべきなので、ここに残しておきます。
INPEXは、エネルギー安全保障という国策に近い位置にいる企業です。ポートフォリオに資源株を一定比率持っておく意味はあると考えていますが、油価の方向性はプロでも当てられません。「当てにいく」のではなく、「利回りと財務の余裕を確認したうえで、長く付き合う」。私にはそのくらいの距離感が合っているように思います。
※株価・指標はすべて2026年8月7日終値(3,499円)時点のものです。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。


コメント