こんにちは、ネコのシッポです。
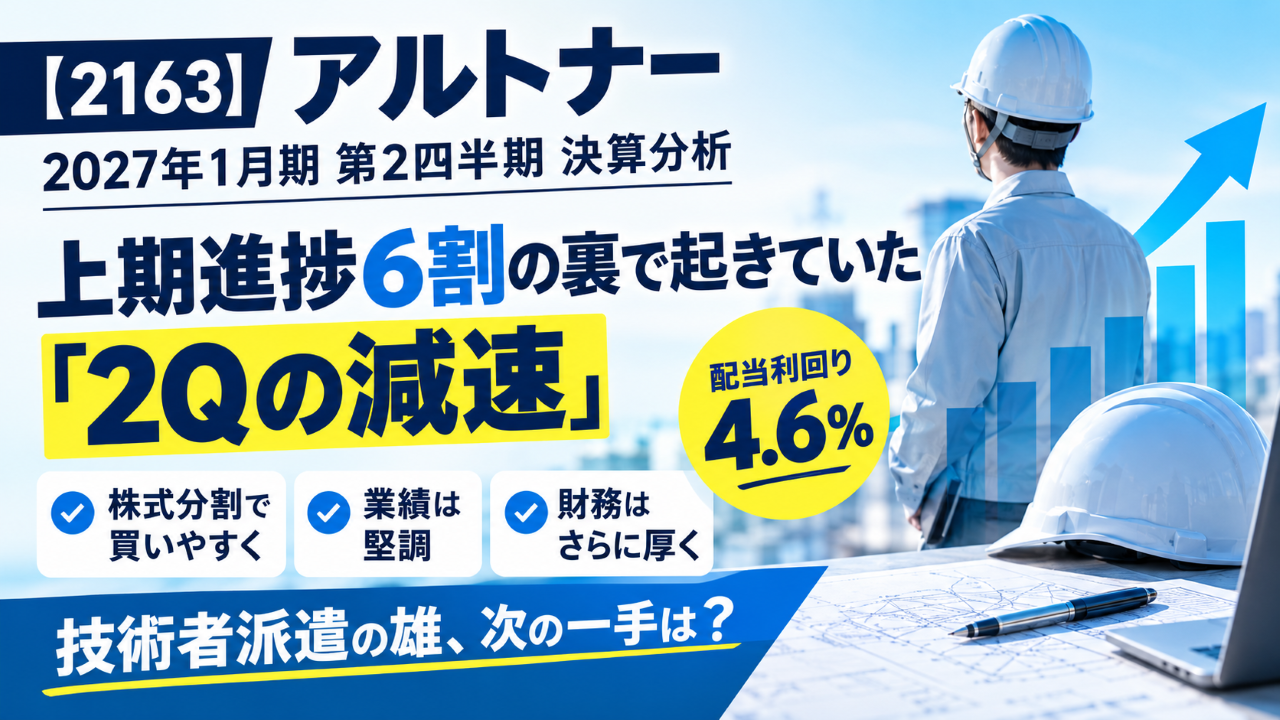
9月10日に、機械・電気系エンジニア派遣のアルトナー(2163)が2027年1月期の第2四半期(中間期)決算を発表しました。6月の1Q決算のときにこのブログで取り上げた銘柄で、そのときは「本業は文句なしの好スタート、ただし配当性向73%をどう見るか」という整理をしました。
今回はその答え合わせの回です。しかも8月1日には1株を2株にする株式分割が実施され、株価の見え方が変わっています。数字のマジックに惑わされないよう、決算短信と補足資料という一次情報をもとに、いつも通り淡々と見ていきたいと思います。
三行要約
- 中間期は連結売上高7,075百万円、営業利益1,217百万円(営業利益率17.2%)。通期予想に対する進捗率は営業利益60.3%、純利益65.3%と大きく前倒しで進んでいます。
- 8月1日に1株→2株の株式分割を実施。中間配当は予定どおり実施され、分割前換算の年間配当は86円(前期84円から実質2円増配)。配当利回りは約4.60%(※2026年9月10日終値935円時点)。
- ただし四半期単独で見ると2Q(5〜7月)の単体営業利益は前年比+3.2%と、1Qの+18.7%から明確に減速。上期の好進捗をそのまま通期に当てはめてよいかは、下期の費用次第です。
今期の見どころ
まず「株式分割」で数字がどう変わったかを整理します
投資初心者の方が最初につまずくのがここなので、先に整理しておきます。
アルトナーは2026年8月1日付で1株を2株に分割しました。ケーキを2つに切り分けたようなもので、1枚あたりは小さくなりますが、持っているケーキの量は変わりません。株価も理論上は半分になり、その代わり株数が2倍になるので、資産価値は変わらないという理屈です。
これによって最低投資金額が下がり、以前より買いやすくなりました(100株あたり約9万円台)。
ただし決算資料を読むときは注意が必要です。中間配当43円は分割前の株数を基準にした金額(分割後に換算すると21.50円)、期末配当21.50円は分割後の金額、と基準がバラバラになっています。会社も「年間配当の単純合計はできない」と注記しています。
本記事では、比較しやすいように以下のルールで統一しています。
- 株価・EPS・PER・PBR:分割後ベース
- 配当:原則として分割前換算(86円)で表記し、必要に応じて分割後(43円)を併記
業績は堅調な増収増益
アルトナーは2026年1月期の第3四半期から連結決算に移行したため、連結ベースでの前年比較はまだできません。前年と比べられる単体ベースで見ると、上期の成績はこうなります。
| 項目(単体・中間期) | 前年同期 | 今期 | 増減率 |
|---|---|---|---|
| 売上高 | 5,876百万円 | 6,404百万円 | +9.0% |
| 営業利益 | 1,099百万円 | 1,215百万円 | +10.5% |
| 中間純利益 | 770百万円 | 839百万円 | +9.0% |
| 営業利益率 | 18.7% | 19.0% | +0.3pt |
売上が約9%増え、利益はそれを上回る10%増。営業利益率は19.0%へ改善しました。派遣業というと「薄利多売」のイメージがあるかもしれませんが、この会社は研究開発・設計開発という上流工程に技術者を送り込むことで、2割近い利益率を確保しています。
好調の中身は、1Qのときと同じく**「技術者の数 × 稼働率 × 単価」の3点セット**です。
- 技術者数:上期平均で1,392人(前年同期比+6.1%、新卒149人・キャリア38人が入社)。7月末時点では1,431人
- 稼働率:97.6%(ほぼフル稼働の状態を維持)
- 技術者単価:1時間あたり4,852円(前年同期比+3.8%)
企業の賃上げと技術者不足を背景に単価が上がり続けており、特に半導体製造装置メーカーを含む電気機器向けが+16.3%、精密機器向けが+21.1%と伸びています。技術領域別では、ITソリューションが+32.6%と突出した伸びを見せました。
通期予想に対する進捗は6割超
上期を終えた時点での、通期予想に対する進捗率です。
| 項目(連結) | 中間期実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 7,075百万円 | 14,021百万円 | 50.5% |
| 営業利益 | 1,217百万円 | 2,017百万円 | 60.3% |
| 経常利益 | 1,222百万円 | 2,001百万円 | 61.1% |
| 純利益 | 815百万円 | 1,248百万円 | 65.3% |
売上はほぼ計画どおりの半分、利益は6割超。特に純利益は3分の2近くまで到達しています。会社は通期予想を据え置きましたが、この進捗を見る限り、計画はかなり保守的に置かれている可能性があります。
財務はさらに厚くなりました
| 項目 | 前期末 | 今回(中間期末) |
|---|---|---|
| 自己資本比率 | 57.7% | 63.0% |
| 現金及び預金 | 4,728百万円 | 4,326百万円 |
| 有利子負債 | 1,036百万円 | 982百万円 |
| ネットキャッシュ | 約36.9億円 | 約33.4億円 |
自己資本比率は5.3ポイント改善して63.0%。役員退職慰労引当金360百万円の支払いなどで負債が591百万円減ったことが効いています。現預金が有利子負債を大きく上回る「実質無借金」の状態も継続しており、財務の安全性という点では文句のつけようがありません。
気になった点
良い話ばかりではフェアではないので、気になった点も正直に書きます。
1. 2Q単独では、明らかに減速しています
上期をまとめて見ると+10.5%の増益ですが、四半期ごとに切り分けると景色が変わります。
1Qの営業利益は前年比+18.7%と勢いがありましたが、2Q(5〜7月)は**+3.2%**。純利益にいたっては+0.7%とほぼ横ばいでした。売上は+7.0%伸びているので、稼ぐ力が落ちたわけではありません。原因は販管費が+13.0%と大きく増えたことで、内訳は採用関連投資・IT/DX投資・研修設備投資です。
将来の技術者を増やすための「先行投資」ですから、悪い費用ではありません。ただ、営業利益率が1Qの19.5%から2Qは18.5%へ下がったのは事実です。前期も下期に利益率が落ちる傾向があったので、上期の高進捗をそのまま通期に当てはめるのは早計かもしれません。
2. 配当性向73.1%は、やはり高い
会社は「配当性向50%をベース」と掲げていますが、今期予想の配当性向は73.1%(前期実績70.9%)。利益の7割超を配当に回している状態です。
さらにDOE(純資産配当率=自己資本に対してどれだけ配当を出しているか)は17.1%と、一般的な企業(3〜5%程度が多い)と比べても際立って高い水準です。株主に手厚いのは間違いありませんが、裏を返せば利益が減った瞬間にクッションがなくなる構造でもあります。
3. 稼働率はすでに天井圏
上期平均の稼働率は97.6%。高水準ですが、前年同期比では0.3ポイントの低下です。100%を超えることはあり得ない以上、ここからの成長は「技術者をどれだけ増やせるか」と「単価をどれだけ上げられるか」の2つに絞られます。採用への先行投資が続いているのは、まさにその制約と向き合っているからでしょう。
4. 自動車依存度の高さは変わらず
業種別売上では輸送用機器(自動車関連)が42.8%を占めます。構成比は前年の44.3%から少し下がり、電気機器(26.4%)が存在感を増していますが、依然として最大の顧客業種です。自動車メーカーの研究開発投資が冷え込めば、影響は避けられません。
長期配当目線での評価
中間配当は予定どおり、実質2円の増配です
今期の配当予想は、分割前換算で年間86円(中間43円+期末43円)。前期の84円から2円の増配で、中間配当43円はすでに予定どおり実施が決まりました(支払開始は10月7日)。
株価935円(※2026年9月10日終値)で計算すると、配当利回りは**約4.60%**です。
- 配当利回り = 年間配当43.00円(分割後) ÷ 株価935円 × 100 = 約4.60%
1Q分析時(利回り4.43%)より水準が上がっています。株価が分割後換算で970円→935円へ下がった分、利回りが押し上げられた形です。
「12期連続増配」と「2019年の減配」、どちらが正しいのか
前回の記事で私は「過去10年で減配歴あり(2019年1月期)」と書きました。今回、補足資料をあらためて読み込んで、この整理を修正します。
会社は補足資料で「12期連続の増配」と説明しています。一方、IR Bankの配当データでは2018年1月期13円→2019年1月期7.5円(分割調整後)と、確かに前年割れがあります。
ポイントは、2018年1月期には「会社設立55周年・上場10周年」の記念配当が上乗せされていたという点です。記念配当は文字どおり一度きりのお祝い金なので、翌年になくなるのは当然。つまり、普通配当(毎年の通常の配当)だけを取り出せば前年割れはしていない、というのが実態でした。
「減配歴あり」と「12期連続増配」は、記念配当を数えるかどうかの違いだったわけです。前回の記事を読んでくださった方には、ここは訂正してお伝えします。私自身、この点は評価を一段引き上げました。
「前年割れのない配当」という方針表明
もうひとつ今回の資料で確認できたのが、会社の配当スタンスです。補足資料には、
配当性向50%をベースとし、毎年、前年割れのない配当金額の決定をしていきたいと考えております。
と明記されています。累進配当(減配せず維持か増配を続ける方針)を制度としてコミットしたものではなく、あくまで「していきたい」という努力目標です。とはいえ、減配を避ける意思をはっきり文字にしている点は、高配当株を長期で持つ立場からは心強い材料だと思います。
バリュエーションは前回より切り下がりました
株価935円(※2026年9月10日終値)での指標を、検算できるように計算過程つきで並べます。
| 指標 | 計算 | 結果 | 前回1Q(6/11時点) |
|---|---|---|---|
| PER | 935円 ÷ 予想EPS58.85円 | 約15.9倍 | 16.5倍 |
| PBR | 935円 ÷ BPS260.35円 | 約3.59倍 | 4.01倍 |
| 配当利回り | 43.00円 ÷ 935円 × 100 | 約4.60% | 4.43% |
| 時価総額 | 935円 × 21,255,840株 | 約198.8億円 | 約206億円 |
| 益回り | 58.85円 ÷ 935円 × 100 | 約6.29% | 6.05% |
※BPSは自己資本5,519百万円 ÷ 自己株控除後の株式数21,199,326株で算出。前回の数値は分割後ベースに換算して比較しています。
利益が積み上がり株価が下がったことで、PER・PBRとも切り下がりました。とはいえPBR3.59倍は、財務が健全な小型株としては依然「安い」とは言いにくい水準です。この会社の場合、資産の裏付けよりも「毎年生み出す高い利益率」に対して値段がついている、と理解しておくのがよさそうです。
筆者の保有状況と投資判断
アルトナーは、私が実際に保有している銘柄の一つです。昨年、NISA枠で購入しましたが、現時点ではまだ単元未満の少額ポジションにとどまっています。
購入のきっかけは二つあります。ひとつは、ポートフォリオにエンジニア派遣というセクターを加えたかったこと。もうひとつは、配当方針に裏打ちされた配当利回りの高さです。約30銘柄を保有するなかで、アルトナーはセクター分散の一枠という位置づけです。
今回の決算で私がいちばん評価したのは、補足資料に「前年割れのない配当」という方針が明記されたことです。努力目標ではあるものの、高配当株を長期で持つ立場からは、減配を避ける意思がはっきり文字になった意味は小さくないと感じました。
今後の方針は、単元(100株)まで買い増しです。株式分割によって、単元に届くまでに必要な資金が下がり、積み増しやすくなりました。利回り4.6%という今の水準であれば、買うタイミングを細かく見計らう必要はそれほどないと考えています。
五項目の採点表
| 評価軸 | 点数 | 前回(1Q) | 根拠 |
|---|---|---|---|
| 収益力 | 17/20 | 17 | 連結営業利益率17.2%・単体19.0%。営業利益進捗60.3%と前倒し。ただし2Q単独の増益率+3.2%は減点 |
| 割安性 | 12/20 | 11 | PER15.9倍・PBR3.59倍へ低下。益回り6.29%・利回り4.60%は魅力だが、PBR3倍台は割安とは言えない |
| 財務健全性 | 16/20 | 15 | 自己資本比率63.0%へ改善、ネットキャッシュ33.4億円。のれん26.1%と時価総額198.8億円が減点 |
| 株主還元 | 14/20 | 13 | 利回り4.60%、中間配当を予定どおり実施、実質2円増配。「前年割れのない配当」方針の明記を評価。配当性向73.1%は依然重い |
| 将来性・トレンド | 15/20 | 15 | 技術者数+6.1%、単価+3.8%、ITソリューション+32.6%。稼働率は天井圏で伸びしろが限定的 |
| 合計 | 74/100 | 71/100 |
前回から3点のプラスです。内訳は、割安性+1(株価下落と利益の積み上げでPER・PBRが低下)、財務健全性+1(自己資本比率57.7%→63.0%、のれん比率の低下)、株主還元+1(記念配当の反動という事情が分かり「減配歴」の評価を修正、加えて「前年割れのない配当」方針の確認)です。
収益力は据え置きました。上期の進捗は文句なしですが、2Q単独の減速と相殺した結果です。
総合判断
結論としては「保有継続」です。新規でまとまった金額を入れる場合は、3Q決算で下期の費用動向を1回確認してからでも遅くないと思います。
前回「次の中間決算で、通期予想の上方修正があるか、利益進捗が維持されているかを確認したい」と書きました。その答え合わせをすると、利益進捗は6割超と申し分なく、通期予想の修正はなし。財務はむしろ厚くなり、中間配当も予定どおり出ました。減配を心配する材料は、今回の決算からは見当たりません。すでに保有している方が慌てて動く決算ではないと思います。
そのうえで、買い増しや新規を考える場合の判断ポイントを2つに絞ります。
ひとつは、2Q単独の減速をどう解釈するか。採用やDXへの先行投資による費用増は、中長期で見れば技術者数を増やすための必要経費です。ただ、前期も下期に利益率が落ちており、上期の高進捗が通期の上方修正に直結すると決めつけるのは早いと思います。3Q決算で費用の傾きを確認したいところです。
もうひとつは、PBR3.59倍・配当性向73.1%という「価格と還元の重さ」。利回り4.6%は魅力的ですが、それは利益の7割超を配当に回すことで実現している数字です。利益成長が続けば性向は自然に下がり、増配も続く好循環になりますが、成長が止まれば増配余地は乏しい。この綱渡りを許容できるかどうかが、最後の分かれ目になります。
株式分割で最低投資金額が9万円台まで下がり、少額から打診買いしやすくなったのは、個人投資家にとって素直にありがたい変化です。一度に全額入れずに、決算をまたぎながら少しずつ、という買い方が向いている銘柄だと感じます。
※投資の最終判断はご自身でお願いします。本記事はあくまで判断材料の整理です。
この記事の補足コメント
- 2026年8月1日付の株式分割(1株→2株)により、株価・EPS・BPS・配当は分割前後で単純比較できません。本記事では株価・EPS・BPS・PER・PBRを分割後ベース、配当は原則として分割前換算(年86円)で表記し、必要に応じて分割後(年43円)を併記しています。
- アルトナーは2026年1月期第3四半期から連結決算を開始したため、連結ベースの前年同期比較ができません。本記事の前年比較は単体ベースの数値を使用しています。
- 前回1Q記事の「過去10年で減配歴あり」という記述について、今回の補足資料で2018年1月期に記念配当(会社設立55周年・上場10周年)が含まれていたことを確認しました。普通配当ベースでは前年割れがないため、本記事では評価を修正しています。
- 中間期のフリーキャッシュフローは約86百万円(営業CF148百万円 − 有形固定資産取得16百万円 − 無形固定資産取得46百万円)と小さめですが、これは役員退職慰労引当金360百万円の支払いなど一時的な要因によるもので、稼ぐ力が落ちたわけではありません。
- 配当履歴はIR Bankの掲載データ(株式分割調整後)を参照しています。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント