こんにちは、ネコのシッポです。
10月も終わりに近づき、3月決算企業の中間決算発表が本格化してきました。金利の先行きが話題になるたびに、不動産株は売られやすい展開が続いています。
今回取り上げる**野村不動産ホールディングス(3231)**も、前回の第1四半期決算を記事にした7月末から株価が1割ほど下がりました。株価が下がると不安になりがちですが、配当投資の目線では「中身が変わっていないなら、むしろ条件は良くなっている」とも言えます。では、その「中身」は本当に変わっていないのか。2026年10月29日に発表された決算短信と決算説明資料をもとに、落ち着いて確認していきます。
三行要約
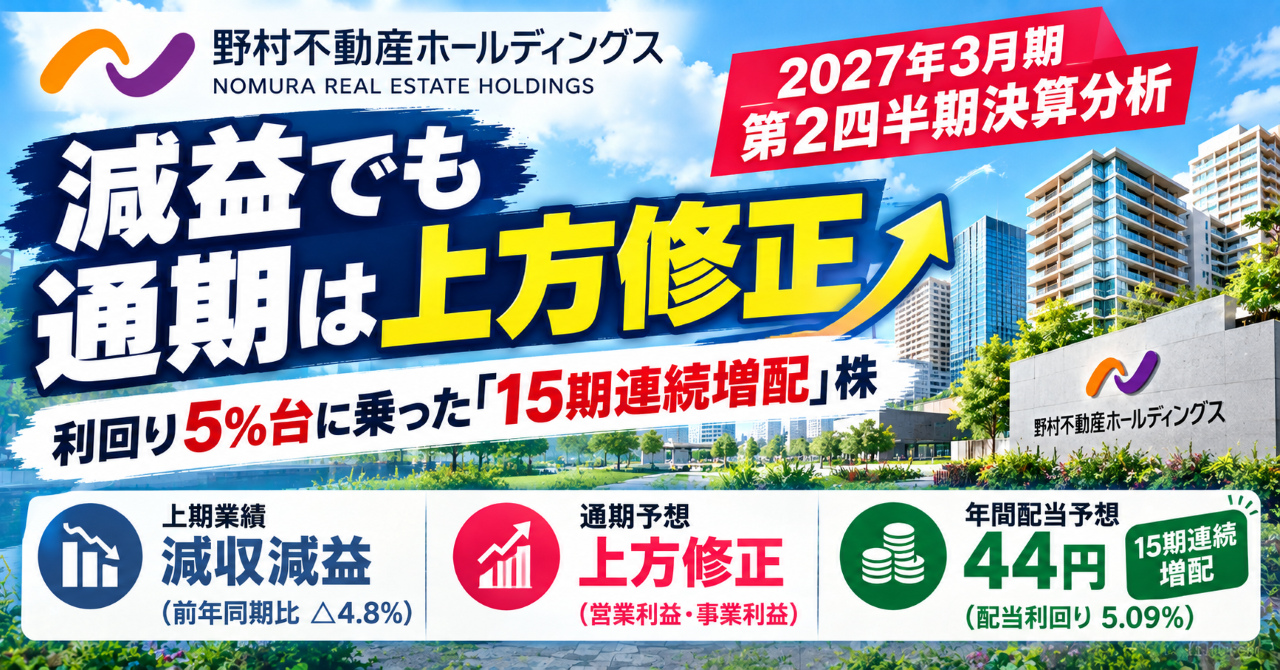
- 上期(4〜9月)は売上高3,784億円(前年同期比△4.8%)、純利益273億円(△12.9%)と減収減益。主な原因は、オフィスなどの収益不動産を売却するタイミングが前年より少なかったことです。
- 一方で、住宅事業が好調なため、会社は通期の営業利益・事業利益の予想を上方修正しました。配当予想の年間44円(15期連続増配)も据え置きです。
- 株価863.8円(※2026年10月29日終値時点)で、PER8.61倍・PBR0.91倍・予想配当利回り5.09%。指標面では過去10年の中でも割安な水準にあります。
今期の見どころ
上期の成績表
まず、上期(中間期)の数字を確認します。
| 項目 | 前年上期 | 今期上期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 3,977億円 | 3,784億円 | △4.8% |
| 営業利益 | 571億円 | 465億円 | △18.7% |
| 事業利益 | 607億円 | 509億円 | △16.2% |
| 純利益 | 313億円 | 273億円 | △12.9% |
※事業利益は、本業のもうけ(営業利益)に持分法投資損益などを加えた、会社が重視している利益指標です。
数字だけを見ると減益ですが、事業ごとに分けてみると、印象が変わってきます。
「住宅は好調、都市開発は売却の谷間」
| 事業 | 事業利益(上期) | 前年同期比 | 主な理由 |
|---|---|---|---|
| 住宅(マンション分譲など) | 268億円 | +28.0% | 引き渡し戸数の増加 |
| 都市開発(オフィス・物流施設など) | 97億円 | △59.5% | 収益不動産の売却が少なかった |
| 海外 | △3億円 | 赤字転落 | 完了した案件の清算費用など |
| 資産運用 | 54億円 | +9.1% | 運用資産の増加 |
| 仲介・CRE | 96億円 | +2.9% | 売買仲介の取扱い増加 |
| 運営管理 | 36億円 | △36.5% | 前年の工事集中の反動、人件費などの増加 |
減益のほとんどは都市開発の落ち込みで説明できます。都市開発は、自社で開発したビルや物流施設を投資家に売却して利益を得る事業で、「どの時期にいくら売るか」によって四半期ごとの利益が大きく上下します。今期は上期の売却が少なかった、ということです。
反対に、主力の**住宅事業は事業利益+28%**と好調です。マンションの粗利益率(売値に対するもうけの割合)は27.9%と高く、販売価格の上昇が利益を押し上げています。
通期予想は上方修正
この住宅の好調を受けて、会社は通期予想を引き上げました。
| 項目 | 期初予想 | 修正後 | 前期比 |
|---|---|---|---|
| 売上高 | 1兆800億円 | 1兆850億円 | +15.1% |
| 営業利益 | 1,400億円 | 1,460億円 | +5.6% |
| 事業利益 | 1,500億円 | 1,530億円 | +3.8% |
| 純利益 | 860億円 | 860億円(据え置き) | +3.8% |
住宅(+40億円)と運営管理(+20億円)が上振れる一方、海外は一部のマンション販売スケジュールを見直して△30億円の下方修正です。差し引きで純利益は据え置きですが、国内の本業は計画を上回るペースで進んでいると読めます。通期では売上・利益ともに過去最高を更新する計画です。
配当は15期連続増配の予定
中間配当22円は予定どおり実施され、期末22円と合わせて 年間44円(前期比+4円) の予想も変わっていません。
10年間で配当は13円→44円と約3.4倍。コロナ禍の21/3期も小幅ながら増配しており、一度も減配していません。
もう一つ注目したいのが、「期初の配当予想」と「実際の配当」の関係です。IR Bankの配当履歴を見ると、2015年3月期以降の12期で、実際の配当が期初予想を下回った年は一度もなく、9期で期初予想を上回って着地しています。たとえば26/3期は、期初予想36円が最終的に40円になりました。
会社は配当予想を控えめに出し、業績が良ければ途中で引き上げる、という傾向がうかがえます。今期の44円は2Q時点では修正されていませんが、通期の利益予想が上方修正されたことを踏まえると、年度末に向けた動きは注目ポイントの一つです(※あくまで過去の傾向で、今期の上乗せを約束するものではありません)。
気になった点
① 下期への「寄りかかり」が前年より大きい
不動産デベロッパーは、物件の引き渡しや売却が年度末(1〜3月)に集中するため、もともと下期に利益が偏る業種です。それを踏まえても、今期は前年より上期の進み具合がゆっくりです。
| 進捗の目安 | 今期(2Q時点) | 前年同期 |
|---|---|---|
| 純利益の通期に対する進捗率 | 31.8% | 37.8% |
| 営業利益の通期に対する進捗率 | 31.8% | 41.4% |
| マンション契約の進捗率 | 82.7% | 91.2% |
※マンション契約の進捗率は、今期に引き渡し予定の売上高に対して、すでに契約が済んでいる割合です。
上方修正したとはいえ、達成には年度末に向けた引き渡し・売却の積み上げが前提になります。次の第3四半期で、この差が縮まっているかを確認したいところです。
② 金利負担がじわじわ増えている
借入金などの有利子負債は約1兆7,109億円で、半年で約1,115億円増えました。上期の支払利息は約103億円と、前年同期から約21%増加しています。
会社は借入の9割超を長期にし、8割超を固定金利にしているため、金利上昇の影響が一気に来る構造ではありません。ただ、金利が上がる局面では、少しずつコストが重くなっていく点は意識しておく必要があります。
③ 自己資本比率は28%
自己資本比率(会社の資産のうち、返済不要なお金の割合)は28.0%です。一般的な目安の40%には届きません。
ただし、これは借入をして土地を仕入れ、建物を建てて売る「不動産デベロッパー」という業態の特徴でもあります。会社自身も「自己資本比率30%水準」を目安にしており、過去10年もおおむね28〜31%で推移しています。他業種と同じ物差しで「危ない」と判断するのではなく、業態に合わせて見ることが大切です。
④ 海外事業は足踏み
海外事業は上期に赤字となり、通期予想も「0円」から「△30億円」に引き下げられました。会社全体から見れば規模は小さいものの、将来の成長エンジンと位置づけられている分野だけに、今後の動向は注視したいところです。
長期配当目線での評価
配当の「出し続ける力」は十分
長期で配当を受け取りたい投資家にとって大事なのは、「今年いくらもらえるか」よりも「この先も配当が続き、できれば増えていくか」です。その観点で、野村不動産HDには次のような安心材料があります。
- 配当性向43.8%:利益のうち配当に回す割合は半分以下で、まだ余力があります。
- 総還元性向40〜50%:配当と自社株買いを合わせて、利益の40〜50%を株主に還元する方針を明示しています。
- 配当下限DOE4%:DOE(株主資本配当率)とは、会社の純資産に対して何%を配当として払うかという指標です。これに「最低4%」という下限を設けているため、もし一時的に利益が落ち込んでも、配当が大きく減りにくい仕組みになっています。
- 15期連続増配予想:実績の裏付けもあります。
指標面では割安な位置
| 指標 | 数値(※2026年10月29日終値時点) | 過去10年の範囲(会社開示) |
|---|---|---|
| 株価 | 863.8円 | - |
| PER(株価収益率) | 8.61倍 | 6.9〜12.0倍 |
| PBR(株価純資産倍率) | 0.91倍 | 0.6〜1.2倍 |
| NAV倍率 | 0.72倍 | 0.5〜0.9倍 |
| 予想配当利回り | 5.09% | 1.4〜4.6% |
※PER=863.8円÷予想EPS100.35円、PBR=863.8円÷1株純資産953.7円、配当利回り=44円÷863.8円。
※NAVは、保有不動産の「含み益」まで加味した実質的な1株当たり純資産(26/3期末で1,193円)。
特に配当利回り5.09%は、会社が開示している過去10年の利回りの範囲を上回る水準です。株価が下がったことで、配当投資の目線では条件が良くなっていると言えます。
ただし、「利回りが高い=お得」とは限りません。市場が金利上昇や下期の達成リスクを警戒して株価を下げている面もあるため、その点も含めて判断する必要があります。
筆者の保有状況と投資判断
野村不動産ホールディングスは、私が実際に保有している銘柄の一つです。新NISAの2年目に単元未満株で買い始め、その後の株式分割を経て、現在は単元株以上を保有しています。
購入したのは、ポートフォリオの不動産セクター枠を埋めるためです。自己資本比率は私のスクリーニング基準(40%以上)に届きませんが、借入を活用するデベロッパーの業態上の特徴と割り切っています。それよりも、連続増配の実績とDOE4%の下限があり、配当面に不安がないことを重視しました。
今回の決算では、上期の減益は想定の範囲内でした。むしろ通期の上方修正は少し意外で、良い意味で予想を裏切られました。
結論は、資金に余裕があれば買い増しです。配当利回りは5%台と、私の目安である3%を大きく上回り、過去10年の範囲も超えています。配当を受け取る前提が崩れていない以上、今の株価は配当投資の目線で十分に魅力的な水準だと考えています。ポートフォリオ内では、不動産セクターを担う分散枠という位置づけです。
五項目の採点表
| 評価項目 | 点数 | 前回(1Q) | 根拠 |
|---|---|---|---|
| 収益力 | 15 / 20 | 15 | ROE10.7%で資本コスト約8%を上回る。住宅は好調だが、上期は減益で通期の伸びも緩やか。 |
| 割安性 | 17 / 20 | 16 | PER8.61倍・PBR0.91倍・利回り5.09%と過去10年でも割安側。株価下落で割安度が増した。 |
| 財務健全性 | 13 / 20 | 13 | 自己資本比率28.0%は業態相応。借入の長期・固定化は評価できるが、有利子負債と利息の増加は減点。 |
| 株主還元 | 18 / 20 | 18 | 15期連続増配予想、DOE4%下限・総還元性向40〜50%を明示。配当性向43.8%で余力あり。 |
| 将来性・トレンド | 15 / 20 | 14 | 国内好調で通期を上方修正。一方で海外の下方修正、下期偏重、金利環境が不透明要因。 |
| 合計 | 78 / 100 | 76 | 前回から+2点 |
前回(1Q)からの変化
- 割安性 16→17:業績見通しは上向いた一方で株価は約11%下落し、配当利回りが4.52%→5.09%に上昇しました。
- 将来性・トレンド 14→15:国内事業の好調を受けた通期上方修正を評価しました。ただし海外の下方修正と下期偏重の強まりがあり、大きな加点は控えています。
- その他の項目は据え置きです。株主還元の方針や財務の構造に変化はありません。
総合判断
今回の決算は、「上期の数字は減益、でも通期の見通しは上向き」という内容でした。判断材料を整理すると、次のようになります。
- 保有継続の観点:配当方針(DOE4%下限・総還元性向40〜50%)と増配の実績は変わっていません。配当性向にも余力があり、配当を受け取る前提は崩れていないと考えられます。
- 買い増しの観点:株価の下落で配当利回りは5%台に乗り、PERやPBRも過去10年で割安側にあります。配当投資の目線では、条件は前回より良くなっています。
- 様子見の観点:上期の進捗は前年より遅く、通期達成は年度末の引き渡し・売却が前提です。金利負担の増加や海外事業の足踏みもあり、第3四半期の進み具合を確認してから判断する、という考え方も十分にあり得ます。
私自身としては、「配当を出し続ける力」は引き続き高いと見ており、前述のとおり、資金に余裕があれば現在の株価水準で買い増す方針です。「下期にきちんと積み上がるか」は、保有を続けながら次の第3四半期決算で確認していきます。最終的な判断は、ご自身の投資方針に照らしてご検討ください。
この記事の補足コメント
- 不動産デベロッパーは、借入を活用して事業を行うため、自己資本比率やネットキャッシュ(現金−借金)で見ると、他業種より見劣りしやすい業種です。同業他社と比べて評価するのが適切です。
- 上期の「フリーキャッシュフロー」は約△916億円と大きなマイナスですが、これは販売用のマンション用地などを仕入れた分が、営業キャッシュフローに含まれるという会計上の特徴によるものです。
- 配当の推移は、会社の決算説明資料に掲載されている10年分のデータ(株式分割を遡って調整した数値)を使用し、IR Bankの配当履歴(2026年10月29日取得)とも一致することを確認しています。
- 株価や配当利回りは、2026年10月29日の終値(863.8円)をもとに計算しています。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント