こんにちは、ネコのシッポです。
11月に入り、今年も中間決算のピークがやってきました。ホルムズ海峡を巡る混乱が長引き、エネルギー価格の高止まりが続くなか、商社各社が「中東の影響をどう見積もり直すか」は今回の大きな注目点でした。
住友商事は前回の第1四半期決算で、「中東情勢の影響を精査したうえで、第2四半期に通期見通しを見直す」と明言していました。上方修正・下方修正のどちらもありうる書き方だったので、私自身も少し身構えて資料を開きました。
結果は、通期予想の上方修正と、配当予想の増額。ただし、財務面には引き続き確認しておきたい点もあります。良い点も気になる点も、順番に見ていきましょう。
三行要約
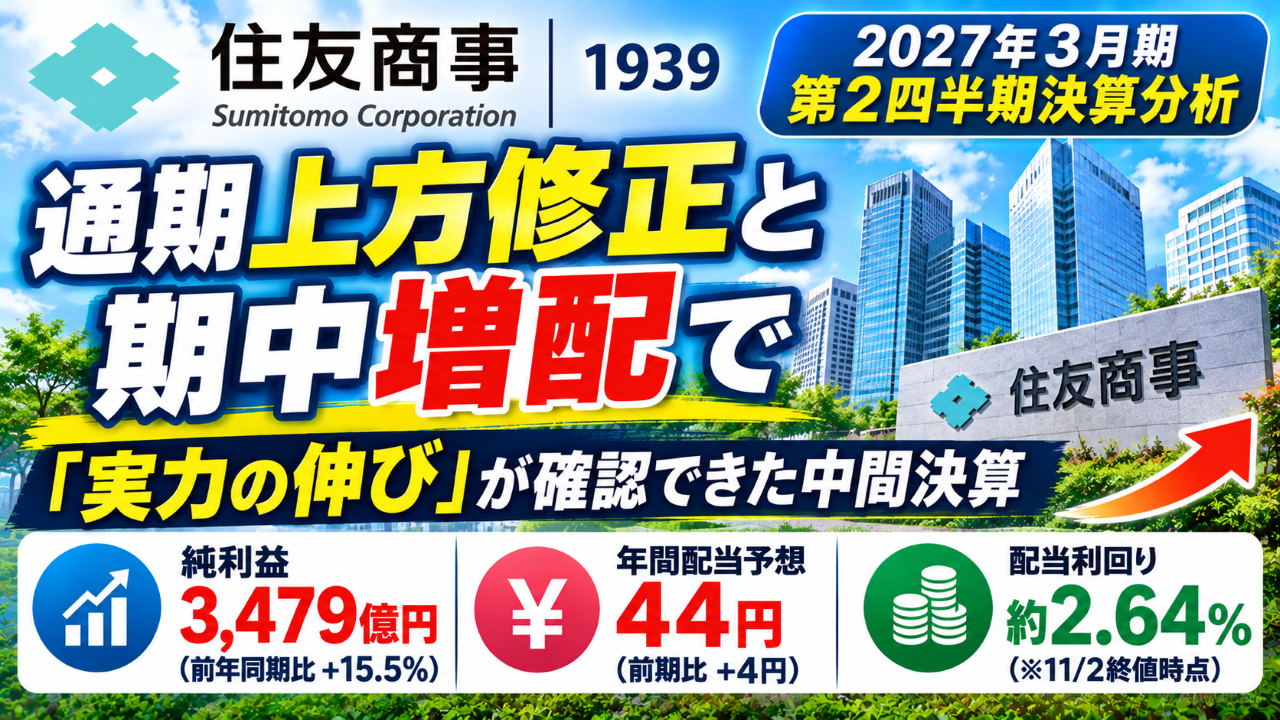
- 中間期の純利益は3,479億円(前年同期比+15.5%)。通期予想を6,300億円→6,700億円へ上方修正し、達成すれば過去最高益の更新となります。
- 一時的な損益を除いた「基礎的収益」は2,590億円→3,340億円(+750億円、+29.0%)。為替や資源価格の追い風を除いても+390億円と、実力ベースでしっかり伸びています。
- 年間配当予想は40円→44円へ増額(分割前換算176円)。配当利回りは約2.64%(※2026年11月2日終値時点)で、3%にはまだ届きません。
今期の見どころ
通期予想を400億円上方修正。「2Qで見直す」の答えは上方向でした
まず一番大きなニュースから確認します。
| 項目 | 期初予想(5月) | 今回(11月) | 増減 |
|---|---|---|---|
| 純利益(親会社帰属) | 6,300億円 | 6,700億円 | +400億円 |
| うち基礎的収益 | 6,200億円 | 6,700億円 | +500億円 |
| うち資産入替・特殊損益 | 400億円 | 300億円 | △100億円 |
| バッファー(予備の引当て) | △300億円 | △300億円 | 据え置き |
| 年間配当(分割後) | 40円 | 44円 | +4円 |
会社の説明によると、上方修正の理由は「為替・資源価格、及び中東情勢による影響額が期初の想定より良かったこと」に加えて、「総じて力強い基礎的収益の伸び」です。
注目したいのは、資産売却などの一時的な利益の見通しは逆に100億円引き下げているのに、全体では400億円の上方修正になっている点です。つまり、上方修正の中身は「本業の稼ぎ」が中心ということになります。
また、△300億円の「バッファー」もそのまま残しています。これは「資産売却が予定より下振れするかもしれない」「期末に評価損が出るかもしれない」といった不確実性に備えた、いわば予備の引当てです。バッファーを除いた素の見通しは7,000億円で、中間期の進捗率は約50%と、ちょうど半分のペースです。
本業の稼ぐ力が+750億円。前年の「一時的な利益」を余裕で吸収
住友商事は「基礎的収益」という指標を開示しています。資産売却益や一時的な特殊損益を取り除いた、本業の稼ぐ力を表す数字です。
※会社開示の数値。億円未満の端数処理の関係で、内訳の合計と純利益は一致しません。
前年同期は、米国タイヤ販売事業(マイダス社)の売却益など一時的な利益が430億円ありました。今回はそれが130億円まで減りましたが、本業の稼ぎが750億円も伸びたので、それを大きく上回る増益になっています。
さらに会社は、この+750億円を分解して見せてくれています。
- 為替(円安)と資源価格の追い風:+370億円
- 追い風を除いた実力ベースの伸び:+390億円
円安や資源高という「外からの追い風」とほぼ同じだけ、自力でも稼ぎを伸ばしたことになります。追い風頼みの増益ではない、というのが今回いちばんの安心材料だと感じました。
前回気になっていた「全社頼み」の構図が解消
前回の第1四半期では、増益の大半が「消去又は全社」という、本社部門での一時的な為替益などで説明できてしまい、営業部門の合計はむしろ微減でした。私も前回の記事で、ここを気になる点として挙げていました。
今回の中間期累計では、
| 項目 | 前年同期 | 今回中間期 | 増減 |
|---|---|---|---|
| 営業グループ合計 | 2,904億円 | 3,152億円 | +248億円 |
| 消去又は全社 | 109億円 | 327億円 | +218億円 |
と、営業部門の合計がしっかり増益に転じました。牽引役は以下のセグメントです。
- 資源(316億円→544億円、+228億円):銅価格の上昇、アルミのマージン拡大、貴金属取引の好調
- エネルギートランスフォーメーション(481億円→582億円、+100億円):海外発電事業の資産回転、米国ガストレード
- 輸送機・建機(403億円→499億円、+96億円):買収したSumisho Air Lease(航空機リース)の利益貢献が始まった
- デジタル・AI(151億円→236億円、+85億円):SCSKの完全子会社化による持分増、国内IT投資の堅調さ
一方、自動車(534億円→235億円)は大きく減っていますが、これは前年同期のマイダス社売却益がなくなった反動です。本業の稼ぎ(基礎的収益)だけで見ると200億円→220億円と、むしろ微増でした。
配当予想を期中に増額。累進配当が「増配」として機能している
上方修正に合わせて、年間配当予想を40円→44円に引き上げました(中間配当は22円)。分割前の株数に換算すると176円で、前期の150円から大きな増配です。
住友商事の株主還元方針は「総還元性向40%以上+累進配当」です。累進配当とは「前の期の配当を下回らない(維持か増配)」という約束のことです。
今回の増額で、この方針が「減らさない」だけでなく、**「利益が伸びたら配当も増やす」**として実際に運用されていることが確認できました。こうした実績の積み重ねこそが、長期で配当を受け取る側にとっての安心材料になると考えています。
気になった点
借入れの比率がさらに上昇(ネットD/Eレシオ0.81倍)
今回、私が一番気になったのはここです。
| 項目 | 2026年3月末 | 2026年6月末(1Q) | 2026年9月末(2Q) |
|---|---|---|---|
| ネット有利子負債 | 3兆1,472億円 | 3兆7,135億円 | 3兆8,556億円 |
| ネットD/Eレシオ | 0.68倍 | 0.78倍 | 0.81倍 |
「ネットD/Eレシオ」とは、手元の現金を差し引いた借金が、自己資本の何倍あるかを示す数字です。低いほど財務に余裕があることになります。
第1四半期のSumisho Air Lease買収(約3,300億円)に続き、第2四半期にはSCSK株式の追加取得(約2,000億円)があり、借入れの比率がさらに上がりました。
会社は「利益の積み上げと資産売却の加速によって、今年度末(2027年3月末)には0.6倍程度に改善する見込み」としています。ただ、そのためには下期の半年だけで0.2倍以上の改善が必要です。資産売却が計画通りに進むかどうかは、次の決算でも確認したいポイントです。
お金の出入りは大きくマイナス(フリーCF△3,186億円)
| 項目 | 前年同期 | 今回中間期 |
|---|---|---|
| 営業CF(本業で入ってきたお金) | +2,622億円 | +1,305億円 |
| 投資CF(投資に使ったお金) | △214億円 | △4,491億円 |
| フリーCF(差し引き) | +2,408億円 | △3,186億円 |
大型買収の支払いがあった期なので、フリーCF(本業の稼ぎから投資を差し引いた、自由に使えるお金)がマイナスになるのは自然なことです。会社独自の「キャッシュ・フロー収益力」は中間期だけで3,522億円あり、本業でお金を生み出す力そのものは落ちていません。
ただ、中期経営計画の3年間(2024年4月〜)で見ると、「株主還元後のフリーCF」は計画の△6,000億円に対し、すでに△9,800億円まで流出しています。成長投資を前倒しで実行した結果ですが、その分を資産売却でどう回収していくのかは、引き続き見ておく必要があります。
自己資本比率は改善したものの、40%には届かず
自己資本比率(総資産のうち、返済不要の自分のお金がどれだけあるか)は**33.9%→35.5%**へ改善しました。総合商社としては標準的な水準ですが、私がスクリーニングの目安にしている40%には届いていません。
下期に偏る事業がいくつかある
中間期の進捗率は全体で約50%と順調ですが、セグメント別には下期に利益が集中するものがあります。
- 都市総合開発:進捗率34%(不動産の引渡しが下期に集中)
- ライフスタイル:進捗率28%(燃油・物流コスト高で通期予想を20億円下方修正)
- 消去又は全社:中間期327億円に対し通期見通しは160億円。下期は税コストの増加で約170億円のマイナスを見込む
- 自動車:会社は「下期に中東情勢の影響が本格化する」と見込む
上期の好調がそのまま下期も続く前提ではない点は、頭に入れておきたいところです。
株価の評価水準は過去と比べて高め
| 指標 | 計算式 | 値 |
|---|---|---|
| 予想PER | 1,664.5円 ÷ 141.44円 | 11.77倍 |
| PBR | 1,664.5円 ÷ 1,002.53円 | 1.66倍 |
| 配当利回り | 44円 ÷ 1,664.5円 × 100 | 2.64% |
(※2026年11月2日終値時点)
PER(株価が利益の何年分か)は、利益予想が上がったことで前回の12.60倍から11.77倍へ下がりました。一方、PBR(株価が純資産の何倍か)は1.66倍で、過去4期の期末水準(0.76〜1.49倍)を上回っています。
総合商社の株価が「PBR1倍割れ」だった時代と比べると、市場の評価はすでに大きく変わっています。「割安に放置されている」とは言いにくい水準だと思います。
長期配当目線での評価
配当の推移
出典:IR Bank(2026年11月2日取得)および決算短信。2027年3月期は本日発表の増額後予想(IR Bankは取得時点で未反映)。
過去10年で減配は2021年3月期の1回だけです。コロナ禍と資源価格の急落という、かなり例外的な環境下での減配でした。その後は2027年3月期の予想まで6期連続の増配となる見込みです。
当時は「利益に連動して配当が上下する」方針でしたが、現在は累進配当を掲げているため、配当の前提は当時とは異なります。
配当性向は30%前後で、無理のない水準
| 年度 | 1株配当 | 1株利益(EPS) | 配当性向 |
|---|---|---|---|
| 2023年3月期 | 28.75円 | 113.16円 | 25.4% |
| 2024年3月期 | 31.25円 | 78.97円 | 39.6% |
| 2025年3月期 | 32.50円 | 115.92円 | 28.0% |
| 2026年3月期 | 37.50円 | 124.77円 | 30.1% |
| 2027年3月期(予想) | 44.00円 | 141.44円 | 31.1% |
※分割調整後。配当性向は筆者が「1株配当÷EPS」で計算
配当性向(利益のうち配当に回す割合)は30%前後で安定しています。利益が大きく落ち込んだ2024年3月期(マダガスカルのニッケル事業の減損)でも増配を続け、配当性向は約40%まで上がりましたが、目安としている50%には遠い水準でした。
今回の増配も、利益の伸び(+6.3%)に合わせた増配(+10%)で、配当性向を無理に引き上げて捻り出したものではありません。
自社株買いも含めた還元
- 2026年5月に発表した800億円の自社株買いは9月3日に完了
- 中間期には自己株式約749億円分を消却(株数そのものを減らす)
- 今期の総還元性向(配当+自社株買い÷純利益)は会社見通しで41.5%
- 中期経営計画3年間の株主還元計画7,000億円に対し、2026年9月までで6,233億円を実施済み
配当総額(約2,080億円)は、会社独自の「キャッシュ・フロー収益力」(中間期だけで3,522億円)で十分にまかなえる規模です。仮に資産売却が遅れて資金繰りを調整する必要が出ても、先に絞られるのは自社株買いの方で、累進配当のもとで配当が先に削られる可能性は低いと考えています。
長期配当目線でのまとめ
- 配当の安定性は高い(累進配当の明記、期中増額の実績、配当性向30%台)
- 一方で配当利回り2.64%(※2026年11月2日終値時点)は、高配当株としては物足りない水準
- 「高い利回りを今すぐ得る銘柄」というより、「配当が着実に増えていくことを期待する銘柄」という位置づけが近いと思います
筆者の保有状況と投資判断
住友商事は、私が実際に保有している銘柄の一つです。新NISAが始まる前年の2023年に特定口座で100株を購入し、2024年の新NISA開始にあわせていったん売却して、NISA口座で買い直しました。7月の株式分割を経て、現在は400株を保有しています。
購入のきっかけは「ポートフォリオに商社株を一つは持っておきたい」という思いでした。5大商社のなかから住友商事を選んだのは、正直なところ直感に近いものです。
今回の決算は、高配当株投資をしている身として、期中の増配が素直にうれしい内容でした。
そのうえで、私の判断は ホールド(買い増しはしない)です。業績や配当に不満があるわけではなく、株価の上昇で評価額が膨らみ、ポートフォリオ内での比率がすでに高くなっているためです。なお、配当利回りや自己資本比率は私のスクリーニング基準を下回っていますが、この基準はあくまで買うときの参考で、基準を割り込んだことを理由に売ることはありません。
先々、株価が2,600円程度まで上がれば、100株を売却して取得額を回収し、残りの300株を恩株にすることも考えています。ただ、最近の値動きを見る限り、それはしばらく先の話になりそうです。それまでは商社枠として、また配当の成長を期待する枠として、じっくり持ち続けるつもりです。
五項目の採点表
| 評価軸 | 今回 | 前回(1Q) | 変化 | 根拠 |
|---|---|---|---|---|
| 収益力 | 18/20 | 17 | +1 | 基礎的収益+29.0%、通期上方修正、営業グループ合計も増益に転換 |
| 割安性 | 11/20 | 12 | △1 | PERは11.77倍に低下も、PBR1.66倍は過去レンジ超え。利回り2.64%は3%未満 |
| 財務健全性 | 10/20 | 11 | △1 | ネットD/E0.81倍へさらに上昇、中間FCF△3,186億円。自己資本比率35.5% |
| 株主還元 | 18/20 | 17 | +1 | 期中に配当予想を40円→44円へ増額。累進配当+総還元性向40%以上 |
| 将来性・トレンド | 16/20 | 15 | +1 | ROE14%程度で中計目標12%超え。航空機リース・SCSKの貢献が本格化 |
| 合計 | 73/100 | 72 | +1 |
前回からの変化について
合計点は72点→73点と小幅な変化ですが、中身は「上と下に広がった」形です。
- 上がった項目:収益力・株主還元・将来性。前回の宿題だった「2Qでの見通し見直し」が上方修正と増配という形で決着し、営業部門の増益転換も確認できました。
- 下がった項目:割安性・財務健全性。PBRが過去の水準を上回っていることと、SCSK株式の追加取得でネットD/Eレシオが0.78倍→0.81倍へさらに上がったことを反映しました。
「稼ぐ力と還元は強くなったが、その分、借入れと株価の評価も上がっている」というのが今回の採点の印象です。
総合判断
今回の中間決算は、前回残っていた不安材料のうち、「業績面」の不安はかなり解消された決算だったと考えます。
- 通期予想は6,700億円へ上方修正され、達成すれば過去最高益
- 本業の稼ぎ(基礎的収益)は+29.0%、追い風を除いても+390億円
- 配当は期中に40円→44円へ増額され、累進配当が「増配」として機能
一方で、「財務面」と「株価水準」には引き続き注意が必要です。
- ネットD/Eレシオは0.81倍。年度末の0.6倍程度への改善は、下期の資産売却が前提
- PBR1.66倍は過去の水準を上回り、配当利回りは2.64%(※2026年11月2日終値時点)
すでに保有している方にとっては「保有継続」を考えやすい内容だと思います。業績も配当も会社の計画を上回って推移しており、保有を見直すような悪材料は見当たりません。
一方で、これから買い増しや新規購入を考える場合は、「様子見」寄りで考える余地もあると私は見ています。業績は良いものの、株価もすでにその良さをある程度反映しており、利回り3%未満・PBR過去レンジ超えという水準を、どう受け止めるかは人それぞれです。年度末にネットD/Eレシオが本当に0.6倍程度まで戻るかを確認してから判断する、という考え方も十分にありえます。
最終的な判断は、ご自身のポートフォリオにおける商社株の比率や、求める利回りの水準と照らし合わせて考えていただければと思います。
この記事の補足コメント
- 住友商事は2026年7月1日付で1株→4株の株式分割を行っています。記事中の株価・EPS・配当は、特に断りのない限り分割後ベースです。分割前の配当と比べる場合は4倍してください(今期予想44円=分割前176円相当)。
- 住友商事は国際会計基準(IFRS)を採用しているため、日本基準でおなじみの「営業利益」「経常利益」は決算短信に記載されていません。本記事では「純利益(親会社の所有者に帰属する利益)」と、会社独自の「基礎的収益」を中心に見ています。
- 税引前利益が△7.4%の減益なのに純利益が+15.5%の増益になっているのは、第1四半期に計上したマダガスカルのニッケル事業の売却損失(約△730億円)と、それに対応する税金の戻り(約+720億円)が別々の行に計上されているためです。業績の悪化を示すものではありません。
- 下期の為替前提は1ドル=150円と、上期実績(159.49円)より円高寄りに置かれています。1円の円安で年間約20億円の増益要因になるため、為替が今の水準で推移すれば、さらなる上振れの余地もあります。逆に急な円高には注意が必要です。
- 配当推移はIR Bank(https://irbank.net/E02528/dividend)を参照しました。取得時点(2026年11月2日)では今回の44円への増額が未反映だったため、今期予想は決算短信の数値を使っています。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント