こんにちは、ネコのシッポです。
11月に入り、3月期決算企業の中間決算がピークを迎えています。今回は8306、三菱UFJフィナンシャル・グループ(以下MUFG)の2027年3月期中間決算を見ていきます。
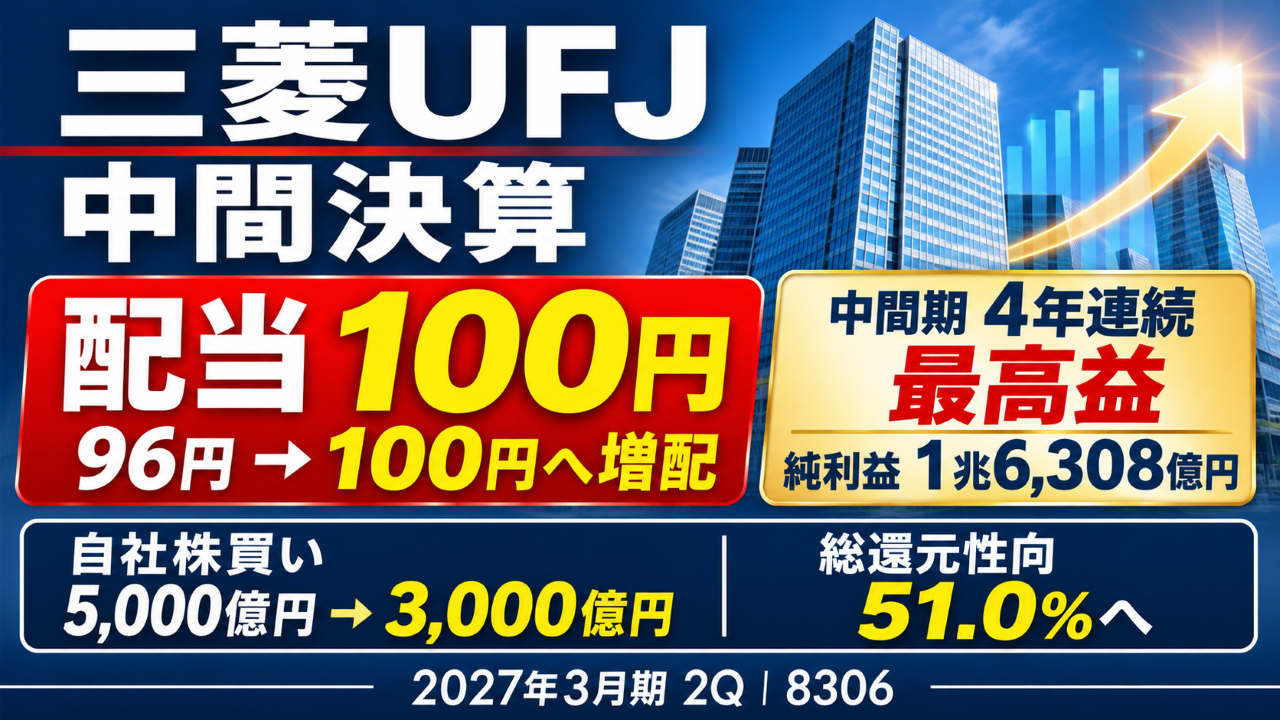
1Qのときは「業績は文句なし、でも株価が上がりすぎて点数は下がった」という結論でした。今回は、純利益が中間期として4年連続の過去最高、通期目標の上方修正、そして年間配当を96円→100円へ引き上げと、配当投資家にはうれしいニュースが並びました。
ただ、細かく見ると「配当は増えたのに、自社株買いは前期より減った」という、ちょっと気になる変化もありました。今回はそのあたりを中心に、落ち着いて整理していきます。
三行要約
- 親会社株主純利益1兆6,308億円(前年同期比+26.1%)で中間期4年連続の過去最高益。通期目標を2兆7,000億円→2兆8,000億円へ上方修正
- 年間配当予想を96円→100円へ引き上げ(前期86円比+14円)。一方、自社株買いは通期3,000億円と前期の5,000億円から縮小し、総還元性向は60%台→51.0%へ低下する見込み
- 配当利回りは2.88%、PBRは1.72倍(※2026年11月13日終値3,475円時点)。総合スコアは前回から1点アップの80点/100点
今期の見どころ
① 「金利で稼ぐ力」がさらに強まった
1Qに続き、今回も主役は資金利益です。中間期で1兆8,512億円、前年同期から+4,112億円(+28.6%)も増えました。
資金利益とは、ざっくり言えば「貸したお金から受け取る利息」から「預金者に払う利息」を引いたもの。銀行のいちばんの本業です。日銀の利上げで貸出金利が上がり、その差(利ざや)が広がりました。
| 項目(国内業務部門・2行合算) | 前年中間期 | 今中間期 | 変化 |
|---|---|---|---|
| 貸出金利回 | 1.09% | 1.51% | +0.42ポイント |
| 預金等利回 | 0.18% | 0.34% | +0.16ポイント |
| 預貸金利回差(利ざや) | 0.91% | 1.17% | +0.26ポイント |
預金に払う金利も上がっていますが、貸出金利の上がり方のほうがずっと大きい。この「差」がそのまま利益になっています。会社の試算では、円金利上昇による純利益の押し上げは約1,400億円とのことです。
② 増益の中心が「お客さん相手の商売」に移った
1Qの分析で私が気にしていたのは、「市場部門(MUFG自身の運用)の好調や円安に頼った増益ではないか」という点でした。運用益や為替は、環境が変われば真っ先に消えてしまう利益だからです。
中間期の事業部門別の数字を見ると、この心配はかなり和らぎました。
| 事業本部 | 営業純益の増減 | ひとこと |
|---|---|---|
| 法人・ウェルスマネジメント | +1,035億円 | 預金・貸出・資産運用・M&A関連が全方位で伸長 |
| コーポレートバンキング | +624億円 | 大企業向けのM&A関連融資などが好調 |
| グローバルCIB | +610億円 | 米州のプロジェクトファイナンスなど |
| 市場 | +575億円 | 運用・トレーディングとも増益 |
| リテール・デジタル | +525億円 | 個人向けの預金収益が伸長 |
お客さんを相手にする部門(顧客部門)の営業純益は合計で+3,577億円(約+26%)。市場部門の+575億円を大きく上回っています。利益の「質」は1Qよりも良くなったと言ってよさそうです。
③ 債券の損失を出しながらの最高益
見落としがちですが、今回MUFGは米国のMBS(住宅ローン担保証券)などを売却して、国債等債券関係損益で▲1,960億円の損失を出しています。
それでも純利益は過去最高。つまり、本業の稼ぎがこの損失を吸収してなお余りある、ということです。含み損を抱えた債券を利益の厚い時期に整理しておく——手堅い動きだと私は受け止めています。
④ 通期目標の上方修正と、配当100円
| 項目 | 期初目標 | 修正後 | 中間期の進捗率 |
|---|---|---|---|
| 親会社株主純利益 | 2兆7,000億円 | 2兆8,000億円 | 58% |
| 経常利益 | 3兆9,500億円 | 4兆500億円 | 56% |
| 業務純益(本業の利益) | 2兆9,000億円 | 2兆9,000億円(据え置き) | 56% |
修正後の目標を達成するには、下期に約1兆1,700億円稼げば足ります。上期の1兆6,308億円よりかなり低い水準でよいので、目標にはまだ余裕が残っている印象です。
そしてこの上方修正を受けて、年間配当予想は100円(中間48円・期末52円)へ。前期の86円から+14円です。
気になった点
① 自社株買いが前期より2,000億円少ない
今回いちばん気になったのはここです。
上期に1,000億円、下期に最大2,000億円の追加取得を決めましたが、通期で3,000億円。前期の5,000億円から2,000億円減ります。その結果、配当と自社株買いを合わせた総還元性向は60%前後→51.0%に下がる見込みです。
会社は理由を明言していませんが、関係がありそうなのがCET1比率という数字です。これは「銀行がどれだけ自前の資本でリスクに備えているか」を示す指標で、MUFGは中計で9.5〜10.5%を目標レンジにしています。前期末は9.2%とレンジを下回っていて、今回ようやく9.6%へ戻ったところ。下限まで0.1ポイントしか余裕がありません。
「配当は約束どおり(配当性向40%)増やす。でも自社株買いは、資本の様子を見ながら控えめにする」——そんな使い分けに見えます。配当を重視する立場なら困る話ではありませんが、総還元で見る方は「今年は控えめな年」と捉えておく必要がありそうです。
② 金利上昇の「裏側」で膨らむ債券の含み損
金利が上がると貸出の利ざやは広がりますが、すでに持っている債券の価格は下がります。これが金利上昇の裏の顔です。
| 項目 | 2026年3月末 | 2026年9月末 | 変化 |
|---|---|---|---|
| 満期保有目的の債券の含み損 | ▲1兆1,193億円 | ▲1兆7,763億円 | ▲6,570億円 |
| 外国債券の評価損(その他有価証券) | ▲1,480億円 | ▲7,223億円 | ▲5,743億円 |
満期保有目的の債券は「満期まで持ち切る」前提なので、すぐ損益に出るものではありません。ただ規模は自己資本の約8%に相当し、無視できる大きさではないと感じます。外国債券は残高を5兆円以上減らしたのに評価損が増えており、海外金利の動向には引き続き注意が必要です。
③ 海外の商業銀行は今回も伸び悩み
タイのクルンシィ(アユタヤ銀行)やインドネシアのダナモン銀行を束ねるグローバルコマーシャルバンキング部門は、営業純益+81億円にとどまり、ROEは12.0%→8.5%に低下しました。他部門が軒並み好調なだけに、アジア戦略の収益化はまだこれから、という印象です。
④ 円安・Morgan Stanleyの追い風も含まれている
純利益の増加分のうち、為替(円安)の影響が約+450億円。また持分法投資損益(出資先の利益の取り込み)が+913億円増えていますが、主因は米Morgan Stanleyの好業績です。どちらもMUFG自身ではコントロールできない要素なので、割り引いて見ておくのが無難だと思います。
長期配当目線での評価
配当の推移:17年間減配なし
IR Bankの実績データで確認すると、MUFGは2010年3月期以降の17年間、一度も減配していません。据え置きの年は5回ありますが、引き下げはゼロ。実績で5期連続の増配、今期予想100円が実現すれば6期連続となります。
さらに最近は「期中に配当予想を引き上げる」パターンが定着しています。
- 2025年3月期:予想50円 → 実績64円
- 2026年3月期:予想70円 → 74円 → 実績86円
- 2027年3月期:期初96円 → 中間時点で100円
配当性向40%は無理のない水準
今期の配当性向は40.2%(100円 ÷ 予想1株利益248.70円)。会社の方針「配当性向40%」どおりです。
仮に配当性向50%まで許容すれば、100円の配当を払うのに必要な純利益は約2兆2,500億円。修正目標の2兆8,000億円から2割ほど利益が減っても、100円を維持できる計算です。配当の「安全余裕」はしっかりあると言えます。
利回りは3%にあと一歩
| 指標 | 数値(※2026年11月13日終値3,475円時点) | 計算 |
|---|---|---|
| 配当利回り | 2.88% | 100円 ÷ 3,475円 |
| PER(予想) | 13.97倍 | 3,475円 ÷ 予想EPS 248.70円 |
| PBR | 1.72倍 | 3,475円 ÷ BPS 2,025.20円 |
1Q時点(※2026年8月3日終値3,567円時点)の利回り2.69%からは、増配のおかげで改善しました。ただ、私のスクリーニング基準である「配当利回り3%以上」にはまだ届きません。3%になる株価の目安は3,333円以下(100円 ÷ 0.03)です。
また、PBR1.72倍は2010年以降のレンジ(0.29〜1.56倍)の上限を引き続き超えています。業績は文句なしでも、株価の「割安さ」は薄い状態が続いています。
筆者の保有状況と投資判断
MUFGは、私が実際に保有している銘柄の一つです。新NISAが始まった2024年に、NISA口座で単元株を購入しました。
購入のきっかけは、ポートフォリオにメガバンクを1社は入れておきたかったことです。3メガバンクの中からMUFGを選んだのは、当時いちばん少ない金額で単元株を買えたからでした。
今回の決算は、高配当株投資をしている立場としては、何より増配がうれしい内容でした。このあとの採点では自社株買いの縮小を1点差し引いていますが、私が毎年受け取るのは配当です。年間100円への引き上げは、それを十分に上回る好材料だと受け止めています。
今後の方針はホールドです。保有株数はこれで十分と考えているため、株価や利回りの水準にかかわらず買い増しはしません。配当利回り2.88%は私の基準である3%を下回っていますが、この基準は買うときの目安です。保有を続けるかどうかの判断には使っていません。17年間減配がなく、配当性向40%の方針も守られている以上、手放す理由は見当たりません。
ポートフォリオの中では「メガバンク枠」の一銘柄として、配当を受け取り続けていくつもりです。
五項目の採点表
| 評価軸 | 今回 | 前回(1Q) | 根拠 |
|---|---|---|---|
| ① 収益力 | 19点 | 19点 | 中間期4年連続の最高益、ROE14.47%、経費率53.1%。顧客部門主導の増益で質も向上 |
| ② 割安性 | 11点 | 10点 | 増配で利回り2.88%に改善、PER13.97倍は中位。ただしPBR1.72倍は過去レンジ上限超え |
| ③ 財務健全性 | 16点 | 15点 | CET1比率(含み益除き)9.6%で目標レンジに復帰、不良債権比率0.81%。債券含み損の拡大は重石 |
| ④ 株主還元 | 17点 | 18点 | 17年減配なし・100円へ増配。ただし自社株買い縮小で総還元性向は51.0%へ低下 |
| ⑤ 将来性・トレンド | 17点 | 17点 | 利ざや拡大は継続中。海外商業銀行の低迷と次期中計の方針未開示は課題 |
| 合計 | 80点 | 79点 | +1点 |
前回からの変化について
- 割安性 10→11点:株価はほぼ横ばいでしたが、利益目標の引き上げと増配で、PERと配当利回りがわずかに改善しました
- 財務健全性 15→16点:1Qでは開示がなく判断を保留していたCET1比率が、目標レンジに戻ったことを確認できました
- 株主還元 18→17点:配当は満点に近い内容ですが、自社株買いの縮小で総還元性向が下がる点を1点分差し引きました
「配当は増えたのに株主還元の点数は下がる」というのは少し不思議に見えるかもしれません。ただ、私は配当と自社株買いを合わせた「株主に返すお金の総量」も見るようにしているので、このような評価にしています。
総合判断
結論としては、「保有継続」の材料がそろった決算だと考えています。
保有継続を支える材料
- 17年間減配なし、3期連続で期中に配当予想を引き上げている実績
- 配当性向40%で、利益が2割減っても100円を維持できる余裕
- 増益の中心が「顧客部門」に移り、利益の継続性が1Qより高まった
- 不良債権比率0.81%と、貸出の質も改善方向
買い増しを考える場合に気をつけたいこと
- 配当利回りは2.88%(※2026年11月13日終値時点)で、3%に届く株価の目安は3,333円以下
- PBR1.72倍は過去15年以上のレンジを上回る水準。業績の伸びが鈍ったとき、株価が先に調整しやすい位置にあります
- 自社株買いが減るため、「1株あたりの価値を押し上げる力」は前期より弱まります
様子見の方が確認したいポイント
- 2027年5月頃の通期決算で発表される見込みの次期中期経営計画。配当性向40%の目安が維持・引き上げされるか、自社株買いの方針がどうなるか
- 下期の外国債券の含み損の動き
- 期末配当52円からの上乗せがあるかどうか
業績面ではほぼ満点の決算ですが、「株価の高さ」と「総還元の縮小」という2つの論点がある——これが今回の私の整理です。
この記事の補足コメント
- 本記事の株価は決算発表日である2026年11月13日の終値(3,475円)です
- 予想EPS・BPSは、9月末の自己株式を除いた株式数(112億5,854万株)で計算しています。下期の自己株式取得で株数が減れば、実際の1株あたり数値はわずかに上振れします
- MUFGは銀行持株会社のため、一般事業会社向けの「自己資本比率40%以上」「ネットキャッシュ」の基準は当てはめず、CET1比率や不良債権比率で財務を評価しています
- 総還元性向51.0%・自社株買い3,000億円は、会社が決算資料で示した2026年度の予想値です
- 自社株買い縮小とCET1比率の関係は筆者の推測であり、会社が理由として明示したものではありません
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント