こんにちは、ネコのシッポです。
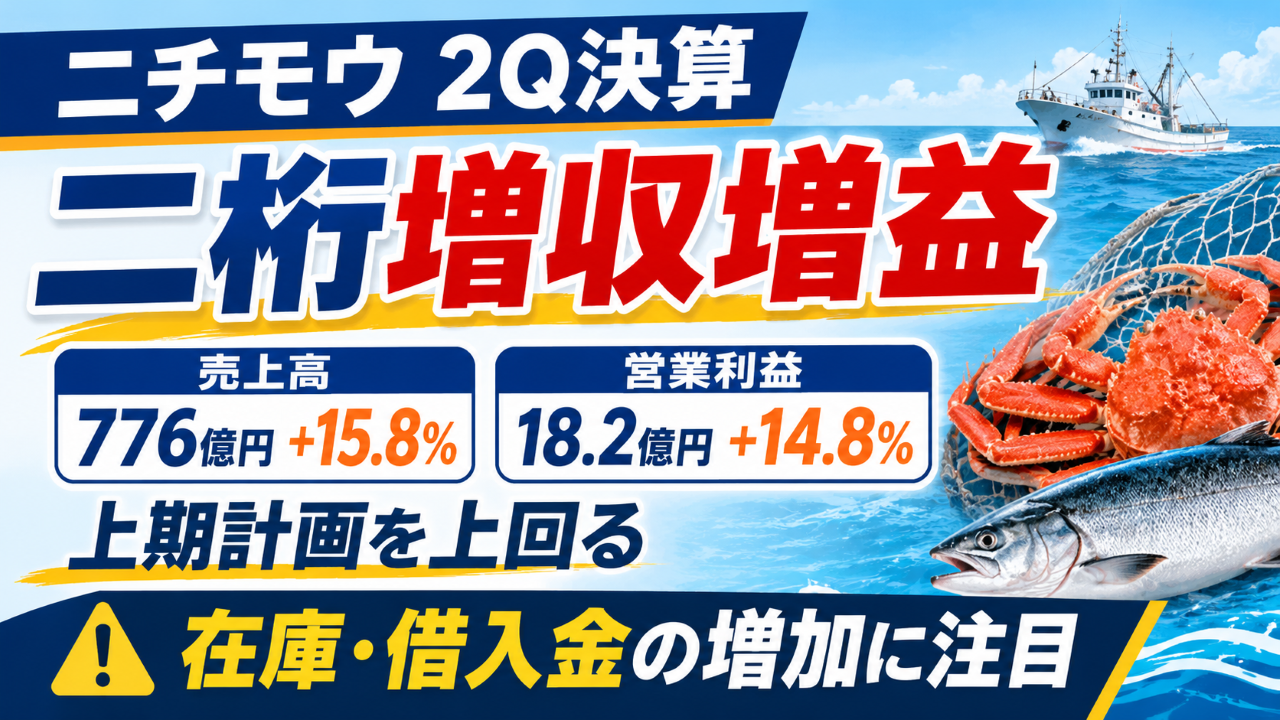
11月は決算発表が集中する時期で、毎日のように決算短信を読んでいます。今回は、前回の1Q決算で「計画どおりだけど余裕はない」と書いたニチモウ(8091)の中間決算です。
1Qは増収減益のスタートでしたが、2Qの3か月で流れがはっきり変わりました。その一方で、在庫と借入金は年末商戦に向けて今年もしっかり膨らんでいます。良い面と注意したい面の両方を、数字に沿って整理していきます。
三行要約
- 中間期の売上高は776億円(前年同期比+15.8%)、営業利益は18.2億円(同+14.8%)の二桁増収増益。2Qの3か月だけで見ると、営業利益は前年の約1.8倍に伸びました。
- 上期の会社計画を営業利益で21.5%上回りましたが、通期予想は据え置き。中間配当50円を確定し、年間100円予想に対して「通期の決算次第で上積みも検討」とコメントしています。
- 年末商戦向けのタラバガニなどの在庫確保で、棚卸資産は433億円、有利子負債は431億円に増加。自己資本比率は35.3%で、3Qで在庫がきちんと売れるかが次の確認ポイントです。
今期の見どころ
見どころ①:2Qの3か月で1Qの減益を取り返した
1Qは営業利益が前年同期比△21.9%の減益で、ミール工場火災の後始末と機械事業の案件の期ズレが響いていました。ところが2Qの3か月では、営業利益が553百万円→1,015百万円と大きく伸び、中間期の合計では増益に転じています。
利益を伸ばしたのは、主力の食品事業と海洋事業です。
- 食品事業:中国向けの赤魚・ホッケの販売が好調で、養殖銀ザケやサバ・ニシンの加工食品も順調でした。中間期の利益は944百万円(+22.3%)。
- 海洋事業:漁網・漁具、船の用品、養殖用のエサや生簀(いけす)と、3つの部門すべてが増収増益。利益は900百万円(+36.6%)で、通期計画1,150百万円に対してすでに78.3%まで進んでいます。
前回の1Q決算で気になっていた「本社部門の費用(全社費用)の増加」も、2Qの3か月だけで見ると前年より少なくなっていました。
見どころ②:通期計画の達成ハードルが下がった
会社は通期予想(売上1,450億円、営業利益32億円)を据え置きました。上期が計画を上回ったので、下期に必要な利益は小さくなっています。
| 項目 | 前期の下期(実績) | 今期の下期(計画から逆算) | 前年比 |
|---|---|---|---|
| 売上高 | 727.6億円 | 673.9億円 | △7.4% |
| 営業利益 | 11.7億円 | 13.8億円 | +17.6% |
1Qの時点では「下期に営業利益+45%」が必要という、後半頼みの計画でした。それが今は+17.6%に下がっています。しかも前期の下期には、火災の影響で赤字になった4Q(△4億円)が含まれているので、比べる相手は高くありません。計画の達成に向けた余裕は、1Q時点よりかなり大きくなったと言えます。
会社は「中間決算は一時要因もあり上方修正。事業環境を慎重に見極め通期は据え置き」と説明しています。慎重な姿勢と受け止めてよいと思います。
見どころ③:配当の「上積み」に言及
中間配当は予定通り50円で確定しました(支払開始は2026年12月1日)。年間100円の予想は変わっていませんが、決算補足資料には「通期の決算次第で上積みも検討」と書かれています。
中期経営計画では、2028年3月期に「配当性向35%以上」「実質的な累進配当(減配しない方針)」を掲げています。今期の予想配当性向は32.2%なので、目標の35%に届かせるには年間約109円が必要な計算です。上積みの余地はあると言えます。
気になった点
気になった点①:利益の「質」はまだら模様
二桁の増益ですが、中身を細かく見ると注意したい点もあります。
- 売上総利益率(粗利率)が下がり続けている:9.4%→8.6%。原料の値上がりや製造コストの上昇を、販売価格に転嫁しきれていません。今回の増益は「1つあたりの儲けが増えた」のではなく、「売上の規模が増えた」ことと「経費を抑えた」ことによるものです。
- 純利益の伸び(+37.9%)には一時的な利益が含まれる:保有株の売却益3.2億円などがあり、毎年は期待できない利益です。本業の実力に近いのは、経常利益の伸び(+17.4%)のほうだと考えています。
- 機械事業は減益:海外は円安が追い風になっていますが、国内は部品の値上がりで納品が遅れたり、大型案件が長引いたりしています。通期計画に対する進捗率は44.9%と、ほかの事業より遅れています。
気になった点②:在庫と借入金が今年も膨らんでいる
ニチモウには、上期に水産物を仕入れて在庫を増やし、3Q(10〜12月)の年末商戦で売る、という季節のパターンがあります。今回もタラバガニなどの高級水産物を積極的に確保しました。
| 項目 | 前期末(2026年3月) | 中間期末(2026年9月) | 増減 |
|---|---|---|---|
| 棚卸資産(在庫) | 352.9億円 | 433.4億円 | +80.5億円 |
| 有利子負債 | 352.5億円 | 430.9億円 | +78.4億円 |
| 現金及び預金 | 68.7億円 | 81.3億円 | +12.6億円 |
| 自己資本比率 | 37.8% | 35.3% | △2.5pt |
在庫を増やした分を、ほぼそのまま借入金でまかなっている形です。会社は「年末商戦に向けた販売準備が完了」としていて、在庫の積み増しは一段落したようです。
ただ、在庫を多く持つということは、それだけ水産物の値下がりリスクを抱えるということでもあります。年末商戦で予定どおり売れなかった場合や相場が下がった場合は、値引き販売や評価損で利益が削られます。また、借入金のうち1年以内に返済などが必要な短期の分が282億円あり、金利が上がると利払いの負担が増えます。実際、中間期の支払利息は前年より27.2%増えていました。
気になった点③:配当履歴の訂正
前回の1Q決算の記事で載せた配当履歴の表に誤りがありました。配当データサイト(IR Bank)の表のうち、期初の「予想」の値を拾ってしまっていたためです。今回、「実績」の値で取り直しました。お詫びして訂正します。
訂正後の推移を見ると、2021年3月期に調整後ベースで50円→25円と減額しています。会社資料の配当グラフには「記念配」の表記があり、前の年(2020年3月期)の上乗せが記念配当で、ふだんの配当(普通配当)は25円のまま維持されていたとみられます。2022年3月期からは5期連続の増配です。
とはいえ、「過去10年で減配なし」と言い切れるのは普通配当ベースでの話です。配当の推移を見るときには、この点も頭に入れておきたいところです。
長期配当目線での評価
配当の「出す力」は十分
| 項目 | 数値 |
|---|---|
| 予想年間配当 | 100円(中間50円は確定) |
| 予想配当性向 | 32.2%(100円 ÷ 予想EPS 310.31円) |
| 配当利回り | 4.24%(100円 ÷ 2,358円)(※2026年11月10日終値時点) |
| 年間配当の総額 | 約8.5億円 |
| 中間期の純利益 | 18.3億円 |
上期の利益だけで、年間の配当総額の2倍以上を稼いでいます。配当性向も32.2%と、目安にしている50%を大きく下回っています。中期経営計画で「実質累進配当」を掲げていることもあり、利益の面から見ると、年間100円の配当を維持する余力は大きいと考えています。
配当を支える「お金の流れ」には注意
一方で、手元に残る現金(フリーキャッシュフロー)は、前期・前々期ともに通期でマイナスでした。在庫を多く持つビジネスなので、配当は実質的に「毎年の利益」と「借入できる余力」に支えられています。中間期のフリーキャッシュフローは△62億円で、前年(△99億円)よりは改善しています。
今期、通期でフリーキャッシュフローがプラスに戻るかは、配当の安心感を判断するうえで見ておきたいポイントです。
株価の割安さ(※2026年11月10日終値2,358円時点)
| 指標 | 計算式 | 数値 |
|---|---|---|
| 予想PER | 2,358円 ÷ 予想EPS 310.31円 | 7.60倍 |
| PBR | 2,358円 ÷ BPS 4,281.5円 | 0.55倍 |
| 配当利回り | 100円 ÷ 2,358円 × 100 | 4.24% |
| 時価総額 | 2,358円 × 8,468,109株(自己株式除く) | 約200億円 |
株価は前回の1Q分析時点(2,392円、2026年8月7日終値)とほぼ同じです。一方、1株あたりの純資産(BPS)は4,158円→4,281円に増えたため、PBRは0.58倍→0.55倍に下がり、数字のうえでは割安さがわずかに増しています。
ただ、PBRが1倍を大きく下回る状態は以前から続いています。ROE(自己資本に対してどれだけ利益を出しているか)は、今期の予想ベースで7%台と見ています。この水準が上がらないと、割安な状態が続く可能性もある点には注意が必要です。
筆者の保有状況と投資判断
ニチモウは、私が実際に保有している銘柄の一つです。2024年から単元未満株で買い進め、現在は単元株を保有しています。前回の1Q決算の時点から、保有状況に変わりはありません。
購入の決め手は、配当利回りの高さと配当方針の明確さ、そして水産セクターでの分散です。今回、配当履歴を取り直したことで、2021年3月期に記念配当がなくなった分の減額があったと分かりました。ただ、普通配当ベースでは減配していないため、購入理由は変わりません。
今回の中間決算は、二桁の増収増益となり、素直に嬉しい内容でした。一方で、自己資本比率の35.3%は、もう少し高めてほしいと感じています。私のスクリーニング基準(自己資本比率40%以上)には届いていませんが、基準はあくまで買うときの参考であり、保有を続けるかどうかの判断には使っていません。
結論としては、引き続き保有継続です。単元株を保有済みのため買い増しは考えておらず、配当方針に変わりがない以上、売却する理由もありません。3Q決算では、配当予想の上方修正と、年末商戦を経た在庫の減少に期待しています。ほかに水産系の銘柄を持っていないため、水産セクターの代表という分散枠の位置づけも変わりません。
五項目の採点表
| 評価軸 | 今回(2027/3期 2Q) | 前回(2027/3期 1Q) | 変化 | ひとこと |
|---|---|---|---|---|
| 収益力 | 13 / 20 | 11 / 20 | +2 | 二桁増収増益、上期計画を上回る。粗利率の低下は続く |
| 割安性 | 16 / 20 | 15 / 20 | +1 | PER7.60倍・PBR0.55倍・利回り4.24% |
| 財務健全性 | 8 / 20 | 8 / 20 | ― | 自己資本比率35.3%、ネット有利子負債350億円 |
| 株主還元 | 15 / 20 | 15 / 20 | ― | 上積み検討はプラス、配当履歴の訂正分は相殺 |
| 将来性・トレンド | 13 / 20 | 13 / 20 | ― | 海洋事業が好調。下期は逆算で減収計画 |
| 合計 | 65 / 100 | 62 / 100 | +3 |
前回からの変化について
- 収益力(+2):1Qの減益から、中間期は二桁の増益に転じました。上期計画も上回っています。ただ、粗利率の低下と一時的な利益が含まれる点を考えて、加点は2点にとどめました。
- 割安性(+1):株価は横ばいでしたが、BPSが増えてPBRが下がった分を評価しました。
- 株主還元(±0):「上積み検討」への言及はプラス材料です。一方、配当履歴を取り直した結果、調整後ベースで2021年3月期に減額(記念配当がなくなったことによるもの)があったことが分かりました。差し引きで据え置きとしています。
- 財務健全性(±0):年末商戦前で、借入金が1年で最も多くなりやすい時期です。評価は3Q以降の在庫の減り方を見てから見直す予定です。
総合判断
結論:保有継続(3Q決算で在庫の消化と配当の上積みを確認)
今回の中間決算は、1Qで残っていた「計画どおりだけど余裕はない」という印象が、「上期の上振れで計画に余裕が出てきた」に変わった決算だと受け止めています。
- 主力の食品・海洋事業がそろって伸び、通期計画の達成に向けたハードルは下がりました。
- 予想PER7.60倍、PBR0.55倍、配当利回り4.24%と、数字のうえでは割安な水準が続いています(※2026年11月10日終値時点)。
- 配当は利益面で維持する余力が大きく、上積みの可能性も示されました。
一方で、粗利率の低下や、在庫を借入金でまかなうビジネスの特徴は変わっていません。財務面の数字(自己資本比率35.3%、時価総額約200億円)は、私のスクリーニング条件(自己資本比率40%以上、時価総額1,000億円以上)を満たしていない点も正直にお伝えしておきます。
高配当・低PBRという魅力と、薄利で在庫を抱えるビジネスのリスクが同居している銘柄です。次の3Q決算(年末商戦を含む10〜12月)で、積み上げた在庫がきちんと現金に戻ったか、そして期末配当の上積みがあるかを確認したいと考えています。
この記事の補足コメント
- 「下期は前年比で減収」という数字は、会社の通期予想から上期実績を引いて筆者が計算したものです。会社の資料では「下期は前年同期比増収増益」と書かれており、通期予想を据え置いたことによる計算上のズレだと考えています。
- ミール工場の稼働開始について、1Q時点の資料では「今期末」、今回の資料では「来期稼働開始へ向けて」という表現でした。再建費用は今期の予想に織り込まれているとのことですが、稼働の時期は引き続き見ていきたいポイントです。
- ROE(約7.4%)は決算短信に書かれていないため、筆者が通期予想の純利益と自己資本の平均から計算した概算値です。
- 前回の記事の配当履歴表の誤りについて、改めてお詫びします。今後はデータの取得方法を見直し、同じ誤りがないよう注意します。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント