こんにちは、ネコのシッポです。
今回は、高配当株の代表格であるJT(日本たばこ産業)の2026年12月期 第3四半期決算と、その後に発表された業績予想・配当予想の修正をまとめて読み解きます。
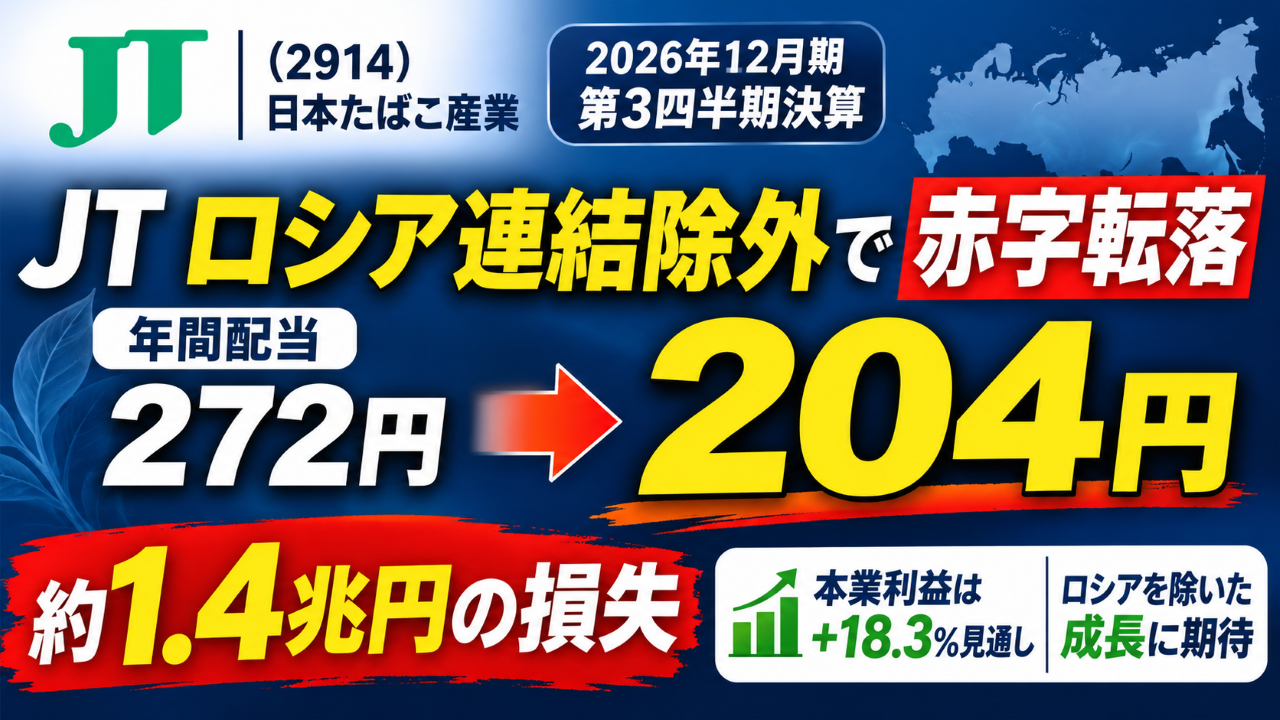
10月29日の決算は「2四半期連続の上方修正」という好内容でした。ところが11月6日、ロシア子会社がロシア側の一時管理下に置かれ、株価はストップ安。そして11月19日、JTはロシア子会社7社を連結から外し、約1兆3,770億円の損失を計上する見込みと発表しました。あわせて、年間配当予想は272円から204円に引き下げられました。
JTを保有している方にとっては(私もその一人です)、とても重いニュースだと思います。私自身も高配当株を長く見てきた中で、これほど短い期間に状況が一変するケースは多くありません。だからこそ、一次資料に書かれている「事実」を一つずつ確かめていきたいと思います。
三行要約
- 本業は強いが、最終損益は赤字に:ロシア子会社の連結除外で約1兆3,770億円の損失を計上する見込みとなり、当期利益の予想は6,620億円から△7,240億円へ下方修正されました。一方で、本業の利益(調整後営業利益)は前年度比+18.3%の見通しです。
- 年間配当は272円→204円に修正:前期の234円から30円の減配です。過去10年で2021年に続く2回目となります。配当利回りは3.48%(※2026年11月19日終値時点)です。
- 会社は「204円からの増配」に自信を表明:来期以降の配当性向は当面70%を目安とし、ロシアを除いて年平均10%超の利益成長を見込むとしています。
今期の見どころ
① 3Q累計の本業は、文句なしの好調でした
10月29日に発表された3Q累計(1〜9月)の数字です(ロシア子会社の連結除外前)。
| 項目 | 2026年 1〜9月 | 前年同期比 |
|---|---|---|
| 売上収益 | 2兆9,914億円 | +13.6% |
| 営業利益 | 9,477億円 | +24.2% |
| 親会社帰属の四半期利益 | 6,189億円 | +20.9% |
| 営業利益率 | 31.7% | (前年同期 29.0%) |
利益を押し上げたのは、たばこの値上げ(プライシング)の効果です。たばこ事業では、値上げなどの効果が+2,285億円だったのに対し、販売本数が減った影響は△142億円にとどまりました。「本数は少し減っても、値上げで利益はしっかり増える」という、JTらしい稼ぎ方は健在です。
② ロシアを除いても、本業の利益は2桁成長の見通し
11月19日の修正後の通期予想を見てみましょう。
| 項目 | 10/29時点の予想 | 11/19修正後 | 差 |
|---|---|---|---|
| 売上収益 | 3兆9,030億円 | 3兆8,400億円 | △630億円 |
| 調整後営業利益(本業の利益) | 1兆790億円 | 1兆470億円 | △320億円 |
| 営業利益 | 1兆410億円 | △3,680億円 | △1兆4,090億円 |
| 当期利益 | 6,620億円 | △7,240億円 | △1兆3,860億円 |
赤字の数字に目が行きがちですが、「調整後営業利益」(一時的な損益を除いた本業の利益)は、前回予想からの減少が△320億円にとどまっています。前年度比でも+18.3%の増益見通しです。
赤字の原因は、ほぼすべてが**ロシア子会社を連結から外すことに伴う一時的な損失(約1兆3,770億円)**です。
③ 会社が「来期以降の配当の考え方」を具体的に示した
今回の発表で、私が一番大事だと感じたのはここです。説明会資料には、次の内容がはっきり書かれていました。
- 来期以降の配当性向は、当面70%を目安にする
- 2027年からの3年間は、「1株当たり配当金についても204円からの継続的な向上に自信」
- 利益成長の見通しは、ロシアを除いたベースで年平均10%超(2027〜29年、為替一定の調整後営業利益)
減配を発表するだけでなく、「次の出発点(204円)」と「そこからの道筋」を数字で示したことは、長期投資家にとって判断材料になります。
④ Ploomの成長は続いている
加熱式たばこを含むRRP(健康リスクを低減させる可能性のある製品)の販売数量は、3Q累計で+31.1%でした。会社は「たばこ事業戦略に変更なし」としており、次の成長エンジンの育成は続きます。
気になった点
① 何が起きたのか ― ロシア子会社の「連結除外」
11月5日・6日のロシア大統領令で、JTのロシア子会社7社は「一時管理」の対象となりました。JTは今もこれらの会社を所有していますが、経営の意思決定を従来のようにできなくなりました。そのため、会計のルール(IFRS)に従って、連結の対象から外すことになりました。
「連結から外す」とは、ざっくり言うと「JTグループの成績表に、ロシアの会社の売上や利益を載せなくなる」ということです。JTは、これは撤退や売却ではないと説明しています。
会計上は、次のような影響が出ます。
- ロシアに関わる資産(約1兆5,000億円)と負債(約2,000億円)が帳簿から消える
- ロシア子会社が持っていた現預金(約4,000億円)が、JTの手元のお金から外れる
- これらにより、約1兆3,770億円の損失を計上する見込み
② ロシアは「大きな稼ぎ頭」だった
開示資料によると、ロシアの販売会社(LLC JTI Russia、子会社との単純合算)は、2025年12月期に約8.8億ドルの営業利益をあげていました。会社間の取引が差し引かれていない数字なので、そのままロシア事業の利益とは言えません。それでも、この規模の利益が来期から連結に入らなくなります。
来期のJTは「ロシアを除いた、ひと回り小さい利益」から再スタートすることになります。
③ 年間配当は204円へ、2回目の減配
| 中間 | 期末 | 年間 | |
|---|---|---|---|
| 修正前の予想 | 136円 | 136円 | 272円 |
| 修正後の予想 | 136円(支払済) | 68円 | 204円 |
| 前期実績 | 104円 | 130円 | 234円 |
期末配当は修正前の予想の半分になりました。前期と比べると30円(△12.8%)の減配です。
④ 財務の数字も悪化する
これは私の単純試算ですが、9月末の数字からロシア分の資産・負債を差し引くと、自己資本比率は48.8%から約40.7%へ下がる計算です。私がスクリーニング条件にしている「40%以上」に、ぎりぎり残るかどうかの水準です。
また、通期のフリーキャッシュフロー(FCF:自由に使えるお金)の見込みは、5,960億円から1,780億円に減りました。今期の年間配当の総額は約3,622億円なので、今期はFCFだけでは配当をまかなえない計算です。ただし、これはロシア子会社の現預金約4,000億円が連結から外れる一時的な影響によるものです。この分を除けば約5,780億円となり、配当を上回ります。
長期配当目線での評価
配当の推移:減配は10年で2回目
10年で見ると、配当は130円から204円(予想)へ増えています。ただし、2021年(154円→140円)と2026年(234円→204円予想)の2回の減配がありました。
JTの配当は「毎年必ず増やす(累進配当)」タイプではありません。「利益の一定割合を還す」業績連動型であることが、今回あらためてはっきりしました。
※前回(2Q)の記事では、2021年12月期の配当を130円、2022年12月期を150円と記載していましたが、これらは期初の予想値でした。実績はそれぞれ140円・188円です。お詫びして訂正いたします。
今回の減配は「利益に合わせた機械的な減配」ではない
今期は赤字なので、通常の配当性向(利益のうち配当に回す割合)は計算できません。そこで、一時的な損失(約1兆3,770億円)を足し戻した利益で計算してみると、配当性向は約55%になります(筆者試算)。
JTの従来の方針は「配当性向75%±5%」なので、今回の204円はそれより低い水準です。会社は、ロシアによる財務への影響、財務規律、今後の成長投資、そして来期以降の「ロシアを除いた利益」の水準を総合的に考えて決めたと説明しています。
つまり今回の減配は、配当を「ロシアを除いたJT」の実力に合わせて引き直したものだと私は受け止めています。
来期の配当を考える目安
会社は来期以降、配当性向70%を目安にするとしています。ここから逆算すると、204円を維持するには1株あたり利益が約291円(当期利益で約5,170億円)あればよい計算です(筆者試算)。
会社が示した「ロシアを除いて年平均10%超の利益成長」が実現すれば、204円からの増配も見えてきます。この見通しが本当に数字になるかは、2027年2月予定の本決算で示される来期予想で確かめる必要があります。
株価指標(※2026年11月19日終値5,857円時点)
| 指標 | 値 | 計算 |
|---|---|---|
| 予想PER | 算出不可 | 予想EPSが△407.80円(赤字)のため |
| 参考PER | 15.9倍 | 5,857円 ÷ 367.80円(一時的な損失を除いた参考EPS・筆者試算) |
| PBR | 2.52倍 | 5,857円 ÷ BPS 2,321.10円(9月末、連結除外前) |
| 予想配当利回り | 3.48% | 204円 ÷ 5,857円 × 100 |
| 時価総額 | 約10.40兆円 | 5,857円 × 発行済株式数(自己株式を除く)1,775,429,749株 |
※11月19日の修正は取引時間外に発表された可能性があり、この終値には修正の内容が反映されていないかもしれません。
※参考PERの利益には、1〜10月のロシアの利益が含まれています。「ロシアを除いた利益」で見ると、PERはこれより高くなると考えられます。
※ロシア分を差し引くとBPSは約1,589円に下がり、PBRは約3.7倍になる計算です(筆者の単純試算)。
筆者の保有状況と投資判断
JTは、私が新NISA初年度(2024年)から単元未満で少額を保有している銘柄です。
買ったきっかけは、当時の圧倒的な配当利回りの高さでした。ただ、たばこ産業ということもあり、もともと保有額は少なめにしていました。その後は株価の上昇で利回りが下がったため、少額のまま持ち続けています。
今回の減配については、ロシア事業にリスクがあることは分かっていたとはいえ、今回の一時管理と連結除外は仕方のない部分もあると受け止めています。
私の判断は、2027年2月予定の本決算で来期予想が出るまではホールドです。そのうえで、来期の見通しが良く、株価も手頃な水準であれば、買い増しを検討します。反対に、来期予想で204円からさらに減配が示されるようなら、売却を検討します。
ポートフォリオの中では「高利回り枠」の一つです。利回りの高さを理由に持っている銘柄だからこそ、来期の配当の行方をしっかり見極めたいと思います。
五項目の採点表
| 評価軸 | 点数 | 前回(10/29決算時点) | 根拠 |
|---|---|---|---|
| 収益力 | 15 | 18(−3) | 本業の利益は前年度比+18.3%と強いものの、当期利益は△7,240億円の赤字見通し。ロシアという大きな利益源を失いました。 |
| 割安性 | 12 | 15(−3) | 予想PERは赤字で算出不可。利回り3.48%は3%以上を保つが、ロシア除外後はPBRが上がる計算です。 |
| 財務健全性 | 10 | 13(−3) | 連結除外後の自己資本比率は試算で約40.7%と、ぎりぎりの水準。現預金の流出でFCF見込も1,780億円に縮小します。 |
| 株主還元 | 9 | 16(−7) | 234円→204円の減配(10年で2回目)で、期末は半減。ただし、配当性向70%の目安と「204円からの向上」という方針が示されました。 |
| 将来性・トレンド | 12 | 11(+1) | ロシアの不確実性は「損失の確定」で大部分が数字になりました。ロシアを除いて年平均10%超の成長見通しが示されています。 |
| 合計 | 58 | 73(−15) | 2Q時点(75点)からは−17点です。 |
前回からの変化:合計は73点→58点(−15点)と大きく下がりました。最も下げたのは「株主還元」(16→9)で、減配と期末配当の半減を反映しています。収益力・割安性・財務健全性もそれぞれ−3点です。一方で「将来性・トレンド」だけは+1点としました。ロシアの影響が「損失の確定」という形で見える化され、会社がロシアを除いた成長見通しと配当方針を数字で示したためです。
総合判断
3Q累計の本業は、値上げとPloomを原動力にした力強い内容でした。しかしロシア子会社の連結除外によって、今期は最終赤字、年間配当は204円(前期比30円の減配)という結果になりました。
判断材料を整理すると、次のようになります。
- 保有継続の観点:ロシアを除いても、本業の利益は2桁成長の見通しです。会社は「204円からの継続的な向上」を明言しており、配当性向70%の目安も示されています。大きな不確実性だったロシアの影響が数字として確定した、という見方もできます。
- 買い増し検討の観点:配当利回りは3.48%(※2026年11月19日終値時点)で、3%は上回っています。ただし、修正前の4%台という高利回りの魅力は薄れました。「ロシアを除いたJT」の利益水準は、来期の会社予想が出るまで正確にはわかりません。
- 様子見の観点:今期は赤字で、財務指標も悪化します。2027年2月予定の本決算で、来期の業績予想と配当予想が「204円からの向上」に沿った内容になるかを確かめてからでも遅くない、という考え方もあります。
私自身は、前述の「筆者の保有状況と投資判断」のとおり、来期予想が出るまではホールドとします。
私は今回の件で、「高配当株でも、配当は約束されたものではない」ということをあらためて実感しました。JTは利益に応じて配当が動く会社で、今回はその「減る側」が現実になりました。一方で、会社は次の出発点と道筋を数字で示しています。その約束が本当に守られるかを、次の決算で一次資料から確かめていきたいと思います。
この記事の補足コメント
- 本記事は、10月29日の第3四半期決算と、11月19日公表の「通期連結業績予想及び配当予想の修正に関するお知らせ」「ロシア連結子会社の連結範囲からの除外及び損失計上に関するお知らせ」、説明会資料をもとに書いています。
- 連結除外損(約1兆3,770億円)や認識を中止する資産・負債の額は、会社開示の「見込み」の値です。確定値は本決算で開示されます。
- 連結除外後の自己資本比率・BPS・参考PER・参考配当性向は筆者の単純試算で、会社の公表値ではありません。
- IR Bankの配当データは11月19日時点でまだ減配が反映されていなかったため、2026年の配当は会社開示の値(204円)を使っています。
- 前回記事で2021年・2022年12月期の配当を予想値(130円・150円)のまま載せていたため、実績値(140円・188円)に訂正しました。
【免責事項・投資のご判断について】
※ 本記事の株価および各種指標は、記事作成時に取得した特定の日の終値データを使用しています。
※ 本記事は企業が公表した決算短信をもとに、筆者(ネコのシッポ)が独自の視点で分析・執筆したものです。正確な情報は必ず企業公式サイトの原文をご確認ください。
※ 本記事は特定の銘柄への投資を勧誘・推奨するものではありません。記事に記載された内容は、執筆時点での公開情報や個人的な見解に基づいています。
※ 投資にかかわる最終的なご判断は、必ずご自身の責任において行われますようお願い申し上げます。本記事を利用したことによるいかなる損害についても、当ブログは一切の責任を負いかねます。
コメント